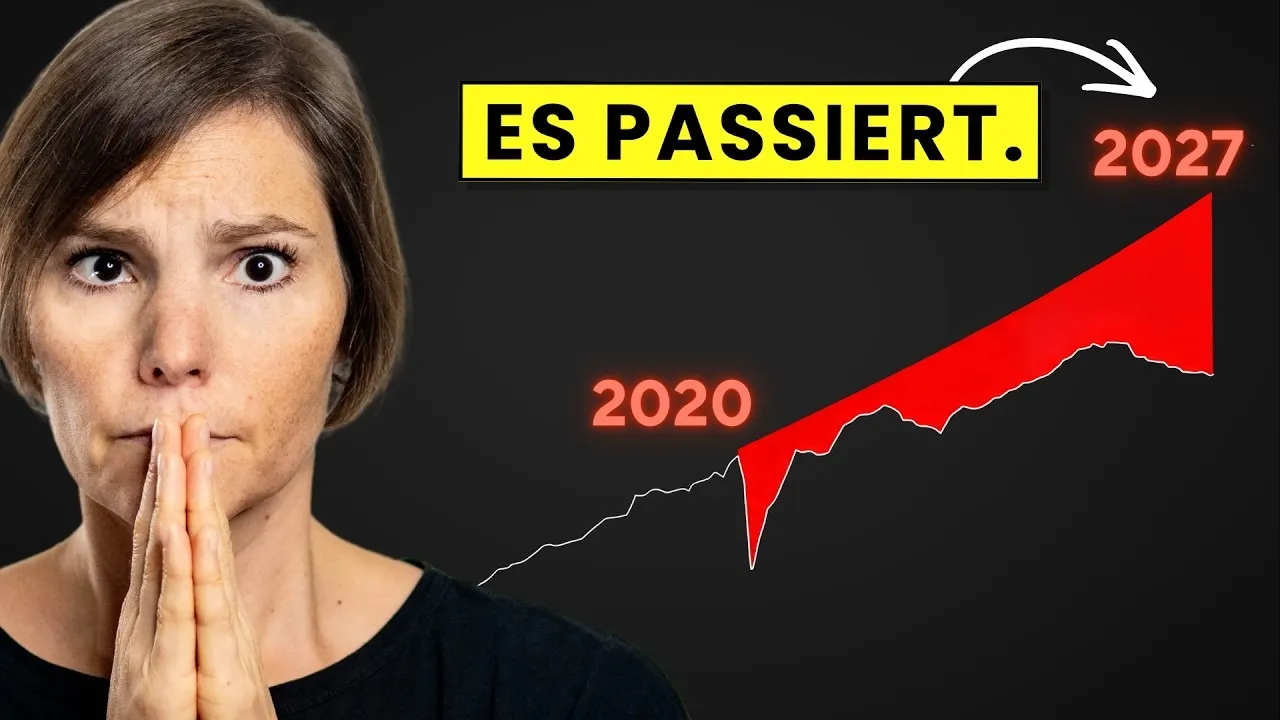
Gerade hört man es wieder an allen Ecken: 2027 kommt der große Crash. Denn der aktuelle KI-Boom sieht gruselig ähnlich aus wie das, was um 2000 mit der Dotcom-Blase passiert ist.
Die Sache ist ja: Neue, vielversprechende Technologien führen immer wieder zu extremen Investments und vermeintlichen Überbewertungen. Bei der Dotcom-Blase war das Ergebnis dann ein 50 Prozent Kurseinbruch. Und ähnlich scheint es auch jetzt gerade zu sein.
Denn eine Handvoll riesiger Tech-Konzerne wie Nvidia, Apple und Microsoft, die alle voll auf KI setzen, machen zusammen inzwischen fast ein Viertel des ganzen MSCI World aus. Viele sind deswegen verunsichert und fragen sich: Jetzt lieber nicht mehr investieren, bevor alles einbricht? Und dann günstig wieder einsteigen, wenn die Kurse unten sind? So eine große Chance gab es ja seit zwei Jahrzehnten nicht mehr!
Zu all dem haben uns in den letzten Wochen richtig viele von Euch geschrieben. Wir gehen einige Fragen dazu mal durch. Fangen wir an mit Conny:
Es wird gemunkelt, es steht ein Börsencrash bevor. (…) Ich habe noch einen Anlagehorizont von ca. 20 Jahren. Eigentlich ist meine Devise „buy and hold“ – sollte ich die ändern und verkaufen? Das Geld auf dem Tagesgeldkonto sichern und wieder einsteigen, wenn der Markt entspannter ist? Somit auf den Zinseszins verzichten?
– Conny
Erstmal ein Schritt zurück, in die Vogelperspektive, Conny. Crash-Propheten haben eigentlich immer Hochkonjunktur. Und zwar, weil wir Menschen auf gefährliche, beunruhigende Geschichten anspringen. Wir sind nämlich nicht so schön rational, wie wir hoffen, sondern unser Hirn läuft immer noch in der Steinzeit-Version und reagiert super empfindlich auf jede angebliche Gefahr.
Das hat unsere Vorfahren am Leben gehalten, und so läuft unser Unterbewusstsein einfach immer noch, auch wenn wir mittlerweile viel weniger Gefahren ausgesetzt sind.
Und deshalb verkauft sich „Alles wird gut“ halt so gar nicht. Du liest ja auch nie eine Schlagzeile darüber, wie es seit Jahrzehnten in so vielen Bereichen langsam bergauf geht. Sondern im Grunde fühlt es sich eigentlich immer so an, als stünde der große Zusammenbruch kurz bevor.
Und wenn es dann doch mal zwischendurch bergab geht, ist auch das kein Grund zur Beunruhigung. Krisen gab es schon immer. Schau allein auf die letzten 120 Jahre: zwei Weltkriege, diverse Währungsreformen und Staatsbankrotte, allein in den 2000ern zwei riesige Crashs, die Dotcom-Blase und die Finanzkrise.
Und trotzdem ist es am globalen Aktienmarkt im Schnitt immer wieder bergauf gegangen, mit rund sieben bis acht Prozent im Jahr. Die nächste Krise kommt also bestimmt, nur wann, das weiß keiner. Und genau deshalb solltest Du nicht aussteigen und auf den ruhigen Moment warten. Denn dabei entgeht Dir im Schnitt viel zu viel Rendite!
Aber die paar großen KI- und Tech-Firmen machen doch einen Riesenteil vom MSCI World aus. Wenn genau die abstürzen, reißt das dann nicht meinen ganzen ETF mit?
Genau das treibt Horia um. Er hat uns geschrieben:
Welche ETFs können uns im Fall eines KI-Crashs schützen? Also mit der Annahme, dass wir mit unserem Portfolio schon im MSCI ACWI investiert sind.
– Horia
Ja, das stimmt schon, diese paar großen Tech-Werte machen gerade wirklich viel vom Index aus. Und es kann gut sein, dass bei den KI-Aktien gerade zu viel Hoffnung im Kurs steckt, dass da also schon Gewinne eingepreist sind, die die Firmen erst noch machen müssten und vielleicht nie machen.
Aber einen bestimmten ETF, der Dich gegen so eine KI-Blase absichert, gibt es nicht. Der Schutz ist viel einfacher: breit streuen und lange dabeibleiben. Denn ein breiter Index wie der MSCI ACWI sortiert sich von allein um. Der gewichtet die Firmen nämlich nach ihrem Wert an der Börse.
Wenn die großen Tech-Werte wirklich abstürzen, sinkt ihr Anteil im Index automatisch, und die Firmen, die dann die größten und wertvollsten sind, rücken nach oben. Du musst dafür gar nichts tun, außer es auszuhalten und nicht verkaufen.
Das eine ist die Sachlage, das andere die emotionale. Trump, Kriege, die ganze Weltlage – das fühlt sich ja gerade schon besonders heftig an.
Und das treibt auch Janne um. Sie schrieb uns:
Was wäre mit ETFs, wenn es zu einem Weltkrieg oder Krieg von westlichen Nationen kommen würde? Sollte man seine Strategie wegen Trump oder Putin irgendwie ändern?
– Janne
Verstehe ich total, und ganz ehrlich: Ich bin keine Geopolitik-Expertin, ich kann Dir nicht sagen, was Trump oder Putin morgen machen. Aber für die Börse gilt ein ziemlich stabiler Satz: „Politische Börsen haben kurze Beine.“ Die Kurse können bei so was kurzfristig deutlich nachgeben, aber die große Entwicklung bestimmt am Ende die Wirtschaft.
Guck Dir im Frühjahr 2026 den Iran-Krieg an: Die Kurse sind runtergegangen, und ein paar Wochen später standen sie wieder auf Allzeithoch. Und was einen Krieg angeht, Janne: Wenn ein breit gestreutes Depot sogar zwei Weltkriege überstanden hat, dann sehe ich keinen Grund, warum das dieses Mal anders sein sollte. Die Strategie ändert sich also nicht.
Nur kurz am Rande, das ist mir wichtig: Wenn irgendwo wirklich Krieg herrscht, ist das schrecklich, und wir wollen das überhaupt nicht kleinreden. Uns geht es hier aber allein um die Börse, also um die Geldanlage. Das nur kurz am Rande…
Ok, aber mal provokant gefragt: Warum sollen wir Krisen nur aussitzen, wenn man im Crash richtig verdienen kann?
Das bringt uns zur Frage von Karin. Sie hat uns die Sprüche von einem Finanzinfluencer geschickt und gefragt, was wir davon halten. Sie schreibt:
Laut Aussage eines Finanzinfluencers sollen viele Aktien in den letzten 150 Jahren um mehr als 80 Prozent Verluste gemacht haben, darum ein Grund weniger, in ETF-Fonds investiert zu sein. (...) Der nächste Crash wird die Märkte für ca. 10 Jahre in die Verlustzone bringen, Buy & Hold hat ausgedient, die Strategie dagegen ist, an fallenden Kursen zu verdienen. Wie ist Eure Meinung dazu?
– Karin
Ja, das hört man gerade viel, und es klingt auch erstmal verführerisch. Nur: „An fallenden Kursen verdienen“ heißt im Kern, dass Du den Markt timen musst. Und zwar immer wieder, jedes Mal aufs Neue. Du musst zwei Dinge richtig treffen: raus, bevor es runtergeht, und wieder rein, bevor es hochgeht.
Und das schaffen noch nicht mal die Profis. Das zeigt die SPIVA-Scorecard von S&P Global, die seit über zwanzig Jahren misst, wie gut bezahlte Fondsmanager gegen einen simplen Index abschneiden, also Leute, die hauptberuflich dieses Timing versuchen. Und je länger man da schaut, desto schlimmer wird es:
Nach fünfzehn Jahren schlagen in den USA nur rund zehn Prozent dieser Fonds den Markt, in Europa sind es schon nach zehn Jahren gerade mal drei Prozent. Gerd Kommer, der die ganze Studienlage zusammenfasst, kommt auf dasselbe Muster quasi. Er sagt, nach einem Jahr verliert rund die Hälfte dieser Profi-Fonds gegen den Index, nach zehn Jahren sind es fünfundneunzig Prozent, ab zwanzig Jahren fast alle.
Wenn die das mit ihren riesigen Teams und jahrelanger Arbeit nicht hinbekommen, warum sollten dann ausgerechnet wir das nebenbei vom Küchentisch aus schaffen? Und jetzt kommt das Witzige: Eigentlich ist es sogar andersrum. Was die Profis nicht hinkriegen, das schaffen wir als Privatanleger besser – indem wir einfach gar nichts machen. Einfach investiert bleiben, Sparplan laufen lassen.
Das ist unser größter Vorteil gegenüber den Fondsmanagern. Denn die können ja nicht einfach nichts machen, das ist undenkbar, die müssen ständig aktiv handeln und auf jede Krise reagieren. Wir können einfach stoisch dabeibleiben und die Krise aussitzen.
Dazu kommt noch was, das die meisten unterschätzen. Die besten und die schlechtesten Börsentage liegen fast immer direkt nebeneinander. Laut dem Guide to Retirement von J.P. Morgan Asset Management sind sechs der zehn besten Tage der letzten zwanzig Jahre innerhalb von zwei Wochen rund um die schlimmsten Tage passiert.
Wer also zum Crash rausgeht, verpasst fast automatisch die Erholung. Die kommt nämlich oft nur ein paar Tage später, und vorher weiß man ja nie, wann der Tiefpunkt des Crashs erreicht war, das ist ganz wichtig, zu verstehen! Und wer über zwanzig Jahre nur diese zehn besten Tage verpasst, halbiert grob seine Rendite. Zehn Tage von über fünftausend! Da sieht man mal, wie unfassbar gefährlich das ist, zu versuchen, an fallenden Kursen zu verdienen.
Und nochmal kurz zu den Zahlen vom Influencer.
Also Karin zitiert ja, dass in den letzten 150 Jahren viele Aktien mehr als 80 Prozent Verlust gemacht haben. Das stimmt sogar, zumindest grob. Der Finanzforscher Hendrik Bessembinder hat das in einer großen Studie nachgerechnet: Mehr als die Hälfte aller Einzelaktien bringt über ihre Lebensdauer weniger als ein simples Tagesgeld, und die gesamte Rendite des US-Marktes seit 1926 geht auf gerade mal vier Prozent der Firmen zurück.
Das ist aber kein Argument gegen ETFs, sondern das größte dafür! Mit einem Welt-ETF hast Du diese paar Gewinner automatisch alle drin, und zwar auch entsprechend hoch gewichtet, statt raten zu müssen, welche es werden. Denn das wird unsereins mit sehr großer Wahrscheinlichkeit niemals dauerhaft gelingen! Denk an die erfolglosen Fondsmanager…
Dann kann ich mir schon denken, was Du zu unserem nächsten Hörer sagst…
Christopher hat uns geschrieben:
Haltet ihr es für realistisch und erstrebenswert, bei den eigenen globalen Aktien-ETFs antizyklisch zu kaufen und zu verkaufen? (…) Ich würde gerne meine Rendite noch ein bisschen steigern, indem ich gegen Ende eines Bullenmarkts einen Teil meiner Anteile verkaufe, so dass ich im Bärenmarkt mehr Cash zum Einkaufen habe.
– Christopher
Klingt schlau, ja, ist aber genau dasselbe Problem von eben. Du musst ja wieder wissen: Ist jetzt das Hoch? Und ist jetzt das Tal? Und das weißt Du immer erst deutlich hinterher.
Versetz Dich mal in das Jahr 2012. Die Kurse steigen seit drei Jahren, die Finanzkrise sieht überstanden aus. Ist das jetzt „oben“ und „vor der nächsten Krise“? Viele haben das damals gedacht und verkauft.
Und dann ist es noch sieben Jahre weiter raufgegangen! Diese Leute haben zugeschaut, wie sich der Markt in diesen sieben Jahren mehr als verdoppelt hat, während ihr Geld auf dem Konto lag und nichts verdient hat!
Jo, übrigens, wenn Du genau solche teuren Fehler vermeiden und lernen willst, mit globalen ETFs Schritt für Schritt Vermögen aufbauen – ganz ohne dieses Glücksspiel –, dann schau Dir mal unser kostenloses Webinar an.
Das heißt ja, man fasst sein Depot einfach nie an, egal was ist, richtig?
Fast. Es gibt einen guten Grund, den Aktienanteil runterzufahren, aber der hat nichts mit irgendwelchen Crashprognosen zu tun, sondern mit unserer Lebensphase, nämlich damit, wann wir das Geld brauchen. Wer in ein paar Jahren in Rente geht und vom Depot leben muss, sollte rechtzeitig einen risikoarmen Teil aufbauen, aber langfristig und mit einem klaren Plan, und nicht erst in Panik, wenn die Kurse schon gefallen sind.
Für alle anderen, also alle, die noch zehn, fünfzehn Jahre oder länger Zeit haben, ist so ein Crash im Grunde aber ein Geschenk. Und zwar ganz ohne, dass Du das Tal erwischen oder überhaupt irgendwas entscheiden müsstest: Dein Sparplan kauft bei niedrigen Kursen automatisch mehr Anteile für denselben Betrag. Du musst ihn einfach nur weiterlaufen lassen.
Einen Einbruch musst Du als junger Sparer also nicht fürchten, im Gegenteil, er arbeitet ganz von allein für Dich, der ist Dein größter Freund beim Vermögensaufbau!
Und damit sind wir beim eigentlichen Punkt. Das größte Risiko für Deine Rendite ist nicht eine eventuelle KI-Blase und auch nicht Trump oder Putin. Das größte Risiko bist Du selbst, wenn Du Dich von der Angst zu einer Hauruck-Entscheidung treiben lässt. Peter Lynch hat mal sinngemäß gesagt: Anleger haben mit der Vorbereitung auf den Crash weit mehr Geld verloren als in den Crashs selbst. Die Angst vor dem Einbruch kostet die meisten also mehr als der Einbruch.
Und ganz ehrlich: Den großen Crash rufen sie ja jedes Jahr aufs Neue aus. Ich höre das jetzt seit 2013 jedes Jahr mehrfach, dass es jetzt gleich so weit ist. Und in dieser Zeit hat der MSCI World trotzdem rund 440 Prozent zugelegt, sich also mehr als verfünffacht.
Also ganz praktisch, Leute: News aus, Sparplan an. Nichts verkaufen und nichts umschichten, nur weil gerade wieder alle vom großen Crash reden. Das machen die immer.
Eine Sache bleibt dabei aber offen. Wir haben ja gesagt: Kurz vor der Rente sollte man den Aktienanteil langsam runterfahren. Aber wie macht man das eigentlich ganz konkret? Darum geht es in unserem Artikel ETF-Auszahlung und Entnahme – Das solltest Du wissen, BEVOR Du verkaufst, lies da gerne mal rein, wenn Dich das interessiert.
Dieser Artikel basiert auf einer Folge unseres Podcasts. Da wir den gesprochenen Inhalt für Dich verschriftlicht haben, kann es an manchen Stellen etwas umgangssprachlicher zugehen als in einem klassischen Blogartikel.