Wir Deutschen gelten als besonders sparsam. Aber was erstmal gut klingt, birgt in Wirklichkeit hohe Risiken, die die meisten gar nicht kennen oder erst viel zu spät bemerken.
Welche das sind und wie viel Geld auf dem Konto als ideal gilt, schauen wir uns jetzt genauer an.
Warum das Geld liegen bleibt
Bei den meisten von uns läuft es grundsätzlich so: Das Gehalt kommt aufs Konto, die Ausgaben gehen ab, und was übrig bleibt, bleibt einfach liegen.
Dabei fängt hier schon der Fehler an, der hinter all den Risiken steckt: Wir lassen unser Geld auf dem Konto liegen, statt es anzulegen. Und warum? Weil sich das Konto wie die sichere Variante anfühlt. Das Geld liegt einfach da, es schwankt nicht im Wert und Du kommst jederzeit ran.
Das ist keine dumme Überlegung, sondern völlig verständlich. Nur ist genau dieses Sicherheitsgefühl richtig teuer.
50.000 Euro auf dem Girokonto oder im Depot
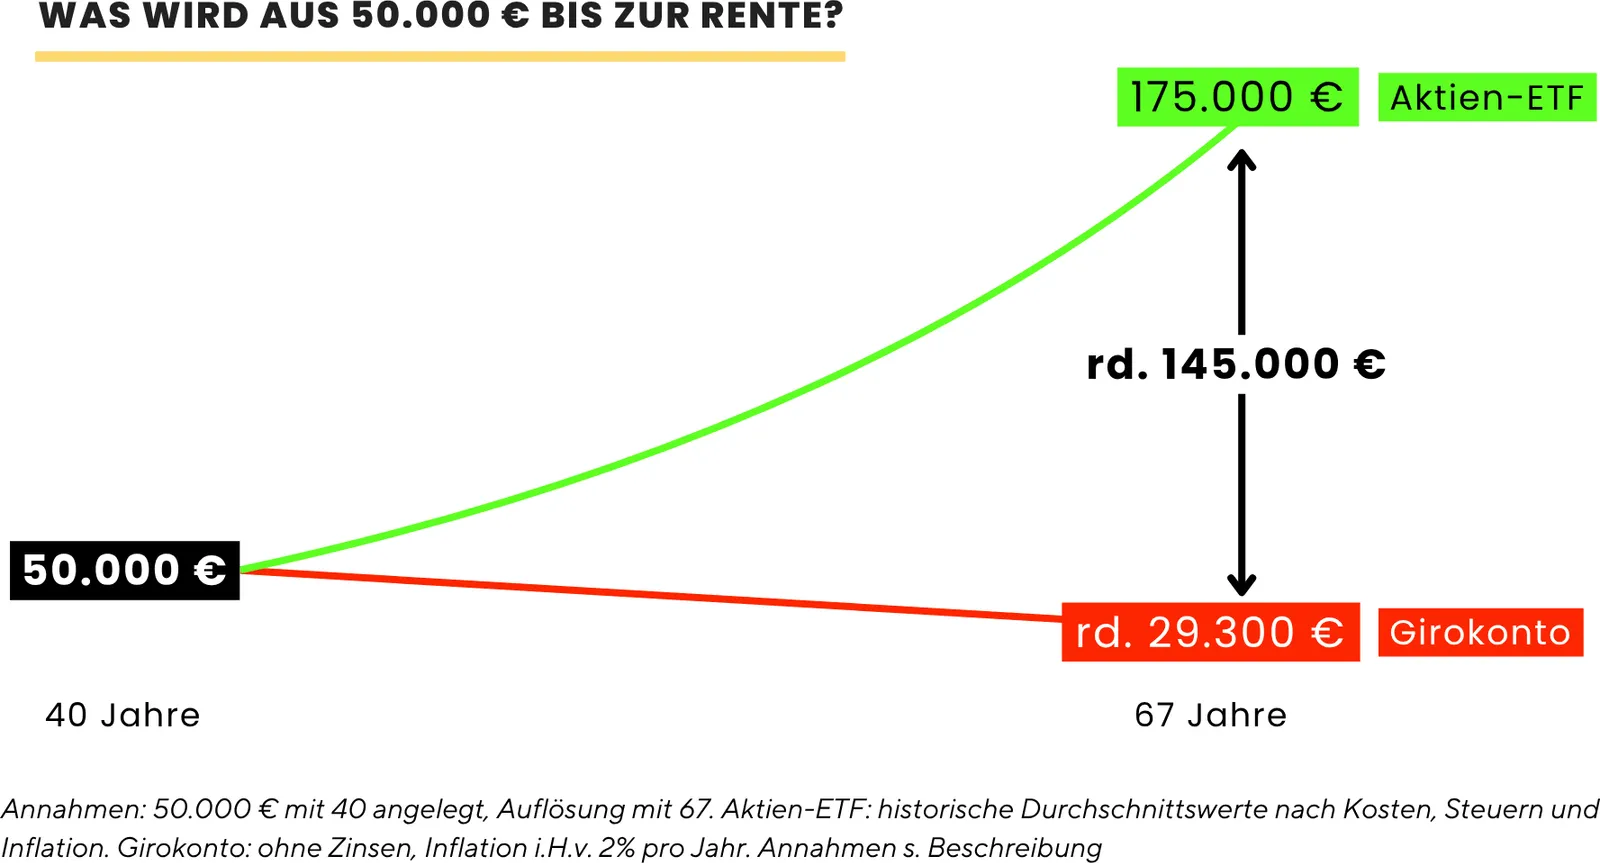
Angenommen, Du hast 50.000 Euro, die Du bis zur Rente nicht anfassen musst, und legst sie mit 40 in ganz simple, breit gestreute ETFs an. Dafür eignen sich am besten globale Aktien-ETFs, also große, kostengünstige Fonds, die auch von Stiftung Warentest, Finanztip und den Verbraucherzentralen für den langfristigen Vermögensaufbau empfohlen werden.
Wenn Du das Depot dann mit 67 auflöst, bleiben Dir mit Blick auf historische Daten 175.000 Euro. Und zwar nach allen Kosten, Steuern und Inflation. Abzüglich der eingesetzten 50.000 Euro ist das ein Reingewinn von 125.000 Euro!
Hättest Du die 50.000 stattdessen auf dem Girokonto liegen gelassen, wären die mit 67 noch nicht mal mehr 30.000 Euro wert. Denn die Preise steigen jedes Jahr ein Stück, und für die gleichen 50.000 Euro bekommst Du dann immer weniger.
Du hättest also nicht nur 20.000 Euro durch die Inflation verbrannt, sondern Dir wären zusätzlich 125.000 Euro an Gewinn entgangen. Zusammen fehlen Dir also rund 145.000 Euro.
Aber das betrifft ja das Girokonto. Wie sieht es mit dem Tagesgeldkonto aus?
Tagesgeldzinsen gegen Inflation gerechnet
Dort bekommst Du ja wenigstens Zinsen. Nur werben Banken immer mit nominalen Zinsen, also zum Beispiel „4 Prozent für Tagesgeld“. Was Du aber kennen musst, sind die realen Zinsen: die Werte, bei denen die Inflation schon abgezogen ist.
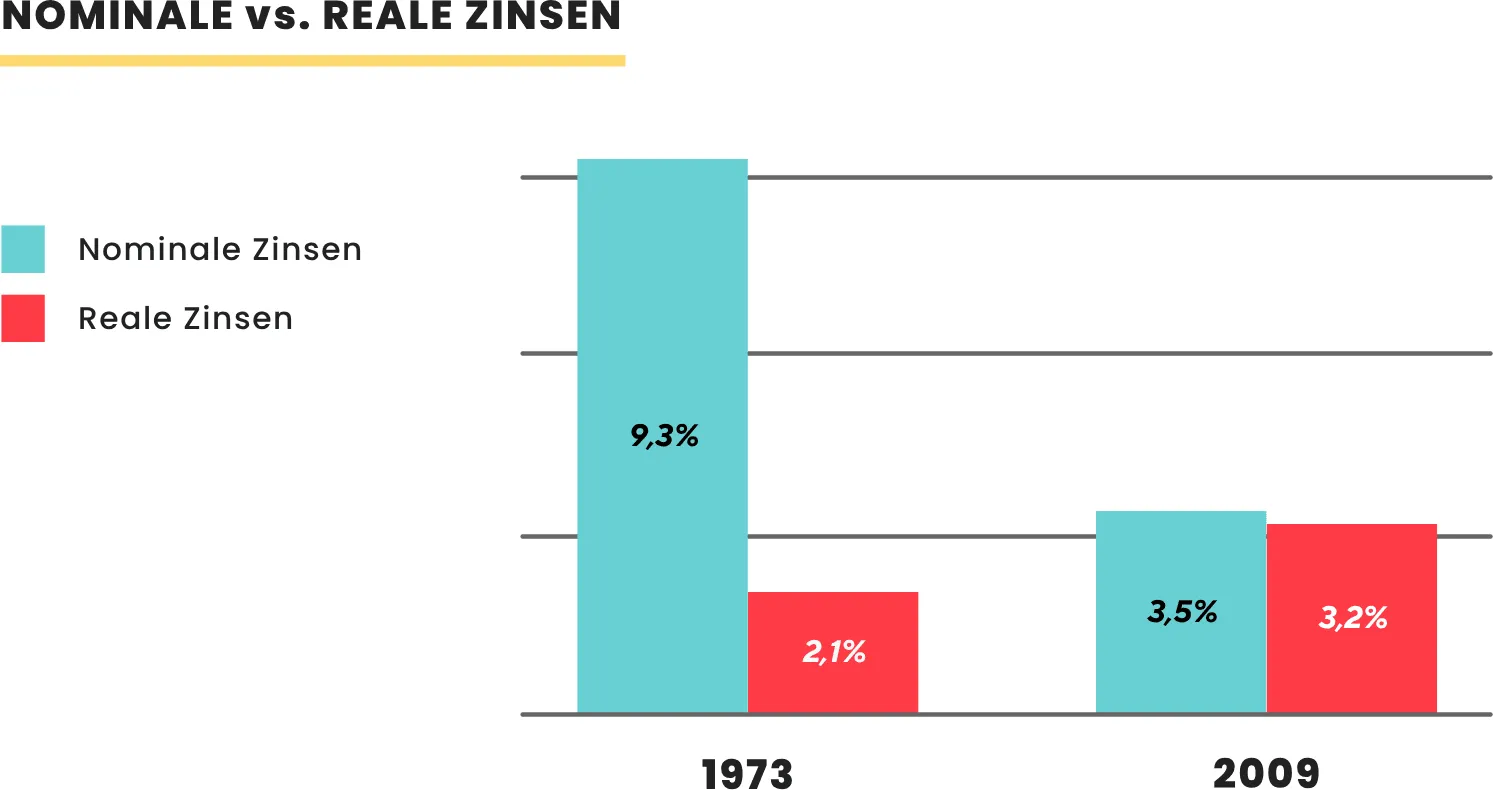
Und dann verstehst Du auch, dass Dir 9,3 Prozent Zinsen weniger bringen können als 3,5 Prozent. Das habe ich mir nicht ausgedacht, das ist ein echtes Beispiel:
Im Jahr 1973 lagen die Zinsen für zehnjährige deutsche Bundesanleihen im Schnitt bei 9,3 Prozent, 2009 nur bei 3,5 Prozent. Die Inflation lag 1973 aber bei 7,1 Prozent und 2009 bei 0,3 Prozent. Real sind 1973 also nur gut zwei Prozent übrig geblieben und 2009 gut drei. 2009 war damit das bessere Jahr, trotz der viel kleineren Zinsen auf dem Papier.
Und das war der Zins für Geld, das Du zehn Jahre lang nicht anfassen kannst. Bei täglich verfügbarem Geld auf der Bank sieht es deutlich mieser aus: Die Realzinsen auf Tagesgeld pendeln über die Jahre um die Null herum.
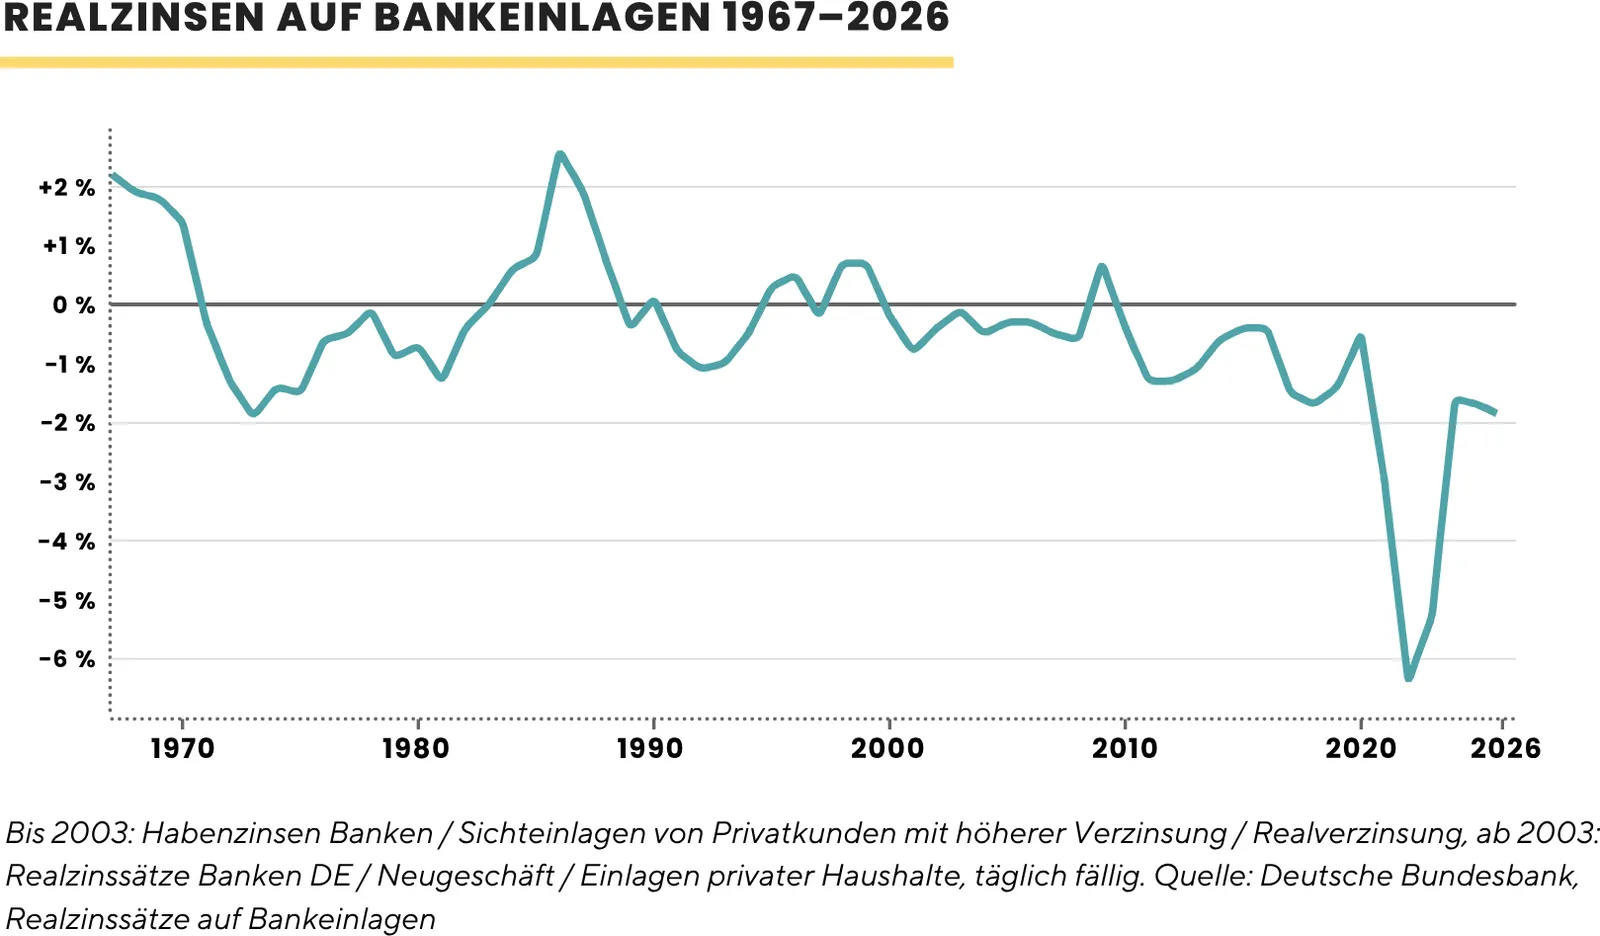
Der Grund dafür ist total einfach: Zinsen sind die Belohnung dafür, dass Du ein Risiko trägst. Wenn Du Dein Geld jederzeit abziehen kannst und keine Schwankung aushalten musst, gibt es dafür auch keine Belohnung. Ohne Risiko keine Rendite.
Also, wenn Du beim Blick aufs Konto nur die Zinsen siehst und nicht die Inflation, unterliegst Du der sogenannten Geldillusion: Die Zahl auf dem Konto wird größer, aber kaufen kannst Du Dir davon von Jahr zu Jahr weniger.
Trotzdem ist das Tagesgeldkonto nicht überflüssig, denn ein Teil Deines Geldes gehört genau dorthin. Die Frage ist nur, wie viel.
Wie hoch der Notgroschen sein sollte
Für unvorhergesehene Fälle solltest Du unbedingt Geld zur Seite legen, an das Du jederzeit rankommst. Zum Beispiel, wenn die Waschmaschine aufgibt, das Auto in die Werkstatt muss oder Du Deinen Job verlierst.
Dieser Puffer sollte nicht auf Deinem Girokonto liegen, sondern getrennt von dem Geld, das Du im Alltag ausgibst. Auf einem Tagesgeldkonto kommst Du zwar jederzeit an Dein Geld, läufst aber nicht Gefahr, es „aus Versehen“ auszugeben.
Dass Du hier nach Inflation nichts verdienst, ist bei diesem Puffer völlig ok. Er soll jederzeit verfügbar sein und im Wert nicht schwanken, und dafür gibt es nun mal keine Rendite.
Genau deshalb ist die Höhe so wichtig: Zu wenig Puffer wird im Notfall teuer und stressig, zu viel kostet Dich unnötig Rendite. Als Faustregel legst Du drei bis zehn Monatsausgaben zur Seite. Oder Du machst es Dir einfacher und nimmst drei bis zehn Netto-Monatsgehälter, falls Du Deine Ausgaben nicht so genau kennst.
Drei bis zehn ist natürlich eine krasse Spannbreite. Wo Du landest, hängt davon ab, wer von Dir abhängt oder wer Dich im Notfall auffangen kann. Hast Du Kinder oder einen Partner, die auf Dich angewiesen sind, orientiere Dich eher am oberen Ende. Bist Du Single oder hast jemanden, der Dir in einer Krise aushelfen könnte, reicht das untere.
Wenn Dich das gerade total überfordert, starte einfach pauschal mit 10.000 Euro als Notgroschen und überlege Dir in Ruhe, was genau zu Dir passt.
Das wichtigste dabei ist, dass Du gut schlafen kannst. Mehr als zehn Monatsausgaben kaufen Dir aber keinen besseren Schlaf, die kosten nur entgangene Gewinne.
Gut, weil dieses Geld nun mal auf einem Tagesgeldkonto liegen muss, solltest Du wenigstens den besten Zins dafür mitnehmen. Bei Deiner Hausbank kannst Du als Bestandskunde nur mit mickrigen Zinsen rechnen, sogar in Hochzinsphasen. Ständig neue Konten eröffnen will aber auch keiner.
Wir nutzen deshalb selbst seit Jahren Raisin*, denn da hast Du mit einem Konto Zugriff auf die Angebote von Hunderten Banken und kannst mit ein paar Klicks wechseln, wenn ein besseres Angebot reinkommt. Aktuell gibt es dort drei Prozent zum Start.
Und ein zweiter Posten gehört auch noch aufs Tagesgeldkonto: Rücklagen für Sachen, die in den nächsten zehn Jahren anstehen. Sowas wie ein neues Auto, eine Nebenkostennachzahlung oder das Eigenkapital für eine Immobilie. Steht schon fest, wann Du das Geld brauchst, geht auch Festgeld mit passender Laufzeit. Da gibt es etwas mehr Zins, dafür kommst Du bis zum Ende nicht ran, klar.
So, Notgroschen und Rücklagen sind geklärt. Trotzdem liegt bei vielen noch deutlich mehr auf dem Konto! Und dafür gibt es meistens einen von zwei Gründen.
Cash für den nächsten Crash zurückhalten
Kommen wir zum ersten: Geld, das Du zehn Jahre oder länger nicht brauchst, gehört nicht aufs Bankkonto, sondern in breit gestreute ETFs. Das hatten wir am Anfang ja schon erwähnt, denn ETFs sind die seriöse Methode für den Vermögensaufbau.
Denn dort wächst Dein Geld über lange Zeiträume verlässlich stärker als die Inflation. Dafür geht es zwischendurch auch mal nach unten, manchmal über Jahre. Deshalb sollte das Geld so lange liegen bleiben können, dass Du solche Phasen einfach aussitzen kannst, statt zum falschen Zeitpunkt verkaufen zu müssen.
Nur legen die meisten Leute nicht einfach los. Sie warten lieber, bis die Kurse richtig eingebrochen sind, und lassen bis dahin ihr Geld auf dem Konto liegen.
Das ist erstmal kein dummer Gedanke. Nach einem Crash gehen die Kurse nämlich tatsächlich oft besonders schnell wieder nach oben, und wer dann genau zum Tiefpunkt einsteigt, macht in kurzer Zeit ordentlich Gewinn.
Aber das ist eine theoretische Überlegung, die in der Praxis einfach nicht funktioniert.
Denn das Timing von „perfekten“ Einstiegszeitpunkten kannst Du komplett vergessen, das wird Dir nicht gelingen! Sobald Du erfährst, dass sich beispielsweise die Wirtschaft nach einer Krise wieder erholt, ist das längst in den Kursen eingepreist und Du hast den Tiefpunkt garantiert verpasst. Wann das absolute Tal erreicht ist, weiß man immer erst hinterher.
Wie teuer dieses Warten auf den Crash wird, zeigt eine Studie von Charles Schwab, einem der größten Broker der Welt. Die haben fünf verschiedene Anlegertypen über alle 20-Jahres-Zeiträume seit 1926 verglichen. Da war der perfekte Market Timer dabei, der jedes Jahr am tiefsten Punkt gekauft hat. Dann jemand, der einfach sofort investiert hat, ohne nachzudenken, und einer mit einem monatlichen Sparplan. Dann einer, der jedes Jahr den denkbar schlechtesten Zeitpunkt erwischt hat, also immer am Höchststand gekauft hat.
Und ein fünfter, der nie in Aktien investiert hat, sondern sein Geld auf dem Tagesgeldkonto liegen gelassen hat, weil er noch auf den richtigen Moment gewartet hat.
Jeder dieser Anlegertypen hat 20 Jahre lang 2.000 Dollar pro Jahr investiert, insgesamt also 40.000 Dollar. Und das Ergebnis ist echt krass: Sogar wer jedes Jahr zum absolut schlechtesten Zeitpunkt eingestiegen ist, hatte am Ende mehr als dreimal so viel Geld wie derjenige, der gar nicht investiert hat!
Über den Zeitraum von 2005 bis 2024 hatte der schlechteste Anleger 151.000 Dollar auf dem Konto, der Nicht-Investor aber nur 47.000.
Und Schwab hat das für 80 verschiedene 20-Jahres-Zeiträume durchgerechnet. Das Ergebnis war fast immer dasselbe.
Und der perfekte Timer, der zwanzig Jahre in Folge den tiefsten Punkt erwischt hat, lag am Ende nur knapp über dem, der einfach sofort investiert hat, ohne nachzudenken!
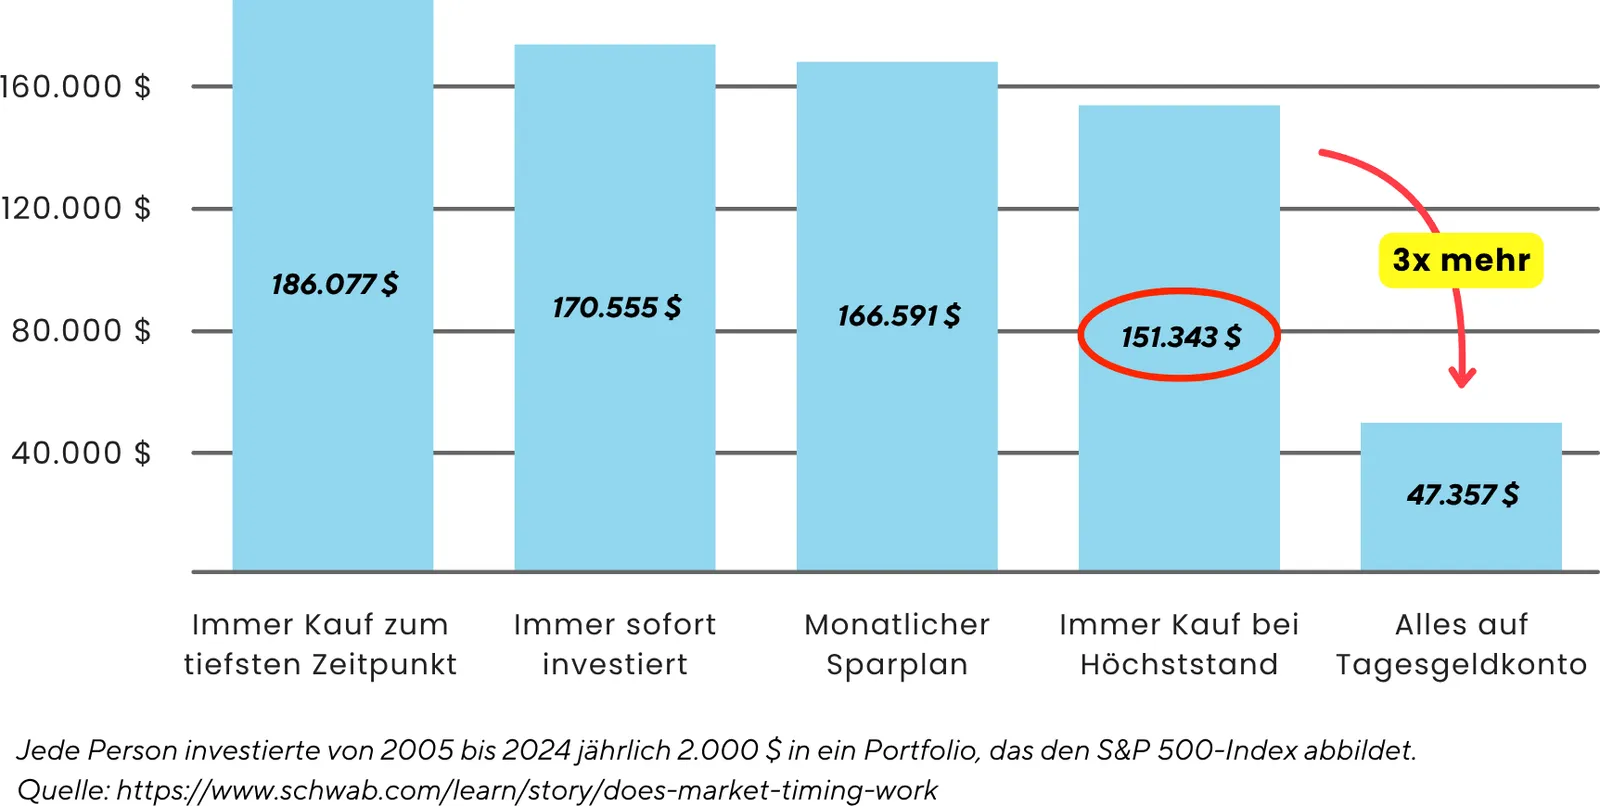
Die mit Abstand schlechteste Strategie ist also nicht, zum falschen Zeitpunkt einzusteigen, sondern gar nicht einzusteigen. Denn – und das ist jetzt super wichtig – solange Du auf den Crash wartest, steigen die Kurse ja meistens weiter, und diesen Anstieg nimmst Du nicht mit.
Übrigens, wenn Du wissen willst, wie Du seriös und ohne Timing-Spielchen in ETFs investierst und welche Anfängerfehler Du dabei vermeiden solltest, dann schau Dir mal unser kostenloses Webinar zum Thema an.
Der zweite Grund, warum Leute zu viel Geld auf ihrem Bankkonto liegen haben, hat mit der Börse nichts zu tun. Manche lassen ihr Geld ganz bewusst auf dem Konto, weil es dort vermeintlich am sichersten ist. Bei größeren Summen stimmt das aber erst recht nicht.
Wenn mehr als 100.000 Euro auf der Bank liegen
Für bis zu 100.000 Euro pro Person und Bank gilt die gesetzliche Einlagensicherung. Geht Deine Bank pleite, bekommst Du dieses Geld ersetzt. So steht es im Gesetz, und viele schließen daraus: Wer mehr hat, verteilt es eben auf mehrere Banken und ist wieder komplett abgesichert. 400.000 Euro auf vier Banken, fertig.
Auf dem Papier stimmt das auch. Trotzdem sind wir bei großen Summen vorsichtig. Denn der Topf, aus dem Du im Pleitefall bezahlt wirst, ist viel kleiner als die Summe, die er absichert. Laut Gesetz müssen darin nur 0,8 Prozent der gesicherten Einlagen liegen. Auf 1.000 Euro auf Deinem Konto kommen also 8 Euro im Topf.
Für eine einzelne Bank reicht das locker, denn alle anderen zahlen in diesen Topf ein. Dann kann eine Bankinsolvenz easy gestemmt werden. Kippen aber mehrere große Institute gleichzeitig um, ist der Topf schnell leer, und dann muss jemand nachschießen: die überlebenden Banken oder am Ende der Staat.
Verpflichtet ist der aber nicht. Eine Staatsgarantie steht nirgends im Gesetz, vorgeschrieben ist nur, dass die anderen Banken nachzahlen müssen und dass sich die Einlagensicherung notfalls Geld leihen kann. Deinen Anspruch auf die 100.000 Euro hast Du dann zwar theoretisch immer noch. Wie schnell Du an Dein Geld in einer echte systemischen Krise kommst, ist dann aber eine politische Entscheidung.
Außerdem gibt es noch einen ganz anderen Punkt, der gar nichts mit der Höhe zu tun hat: Viele lassen ihr Geld inzwischen auf dem Cash-Konto beim Broker liegen, weil es da oft bessere Zinsen gibt. Das ist aber nicht dasselbe wie ein eigenes Bankkonto. Bei Trade Republic liegt Dein Guthaben zum Beispiel auf Treuhandkonten bei Partnerbanken, und Du entscheidest nicht, welche das sind und in welchem Land die sitzen.
Und das ist ein Problem, weil die Einlagensicherung immer nur so verlässlich ist wie das Land, das dahintersteht. Eröffnest Du Dein Konto selbst, kannst Du auf ein Land mit erstklassiger Bonität achten. Beim Cash-Konto Deines Brokers hast Du keine Wahl.
Was da im Detail passiert und warum wir unser Geld deshalb nicht auf dem Cash-Konto beim Broker liegen lassen, erklären wir in unserem Artikel Die Gefahren bei Tagesgeld von Trade Republic, Scalable & Co..
Also, der Notgroschen bleibt auf dem Tagesgeldkonto bei einer Bank. Größere Summen über 100.000 Euro, die Du nur parken willst, kannst Du in einen Geldmarkt-ETF stecken. Der ist, wie Aktien-ETFs auch, sogenanntes Sondervermögen: Deine Anteile gehören Dir und fallen nicht in die Insolvenzmasse, wenn Deine Bank oder Dein Broker pleitegeht. Das Ganze funktioniert wie ein Tresor, an den die Gläubiger der Bank nicht rankommen.
Ok, kommen wir mal zur Titelfrage zurück: Wie viel Geld sollte nun auf Deinem Girokonto liegen?
Wie viel aufs Girokonto gehört
Dahin gehört nur das Geld, das Du in diesem Monat ausgeben willst. Mehr nicht.
Alles andere schiebst Du am besten direkt nach dem Gehaltseingang weg, per Dauerauftrag: also den Notgroschen aufs Tagesgeldkonto, bis er voll ist, und Deine Sparrate per Sparplan ins ETF-Depot. So ein Sparplan ist auch ein Dauerauftrag, der aber nicht auf ein Konto führt, sondern eben in Deine ETFs.
Wenn das Geld am Monatsanfang weg ist, kommst Du gar nicht erst in Versuchung, es auszugeben. Du bezahlst Dich damit quasi selbst zuerst.
Und das war es auch schon an Konten: Neben Deinem Girokonto brauchst Du ein Tagesgeldkonto und ein Depot, fertig ist die Laube. Du brauchst kein kompliziertes System mit Tausend Unterkonten oder Budgets, die am Ende eh nur Beschäftigungstherapie sind.
Wenn Du jetzt wissen willst, wie viel Du insgesamt zusammenhaben musst, damit Du nie wieder Geldsorgen haben musst, dann lies unseren Artikel Ab wann habe ich genug gespart? (Nie wieder Geldsorgen). Da zeigen wir Dir, wie Du auf Deine ganz persönliche Zahl kommst. Die hängt nämlich an etwas ganz anderem als an Deinem Gehalt.