Ab wann habe ich eigentlich genug gespart? Wann kann ich mich zurücklehnen und sagen: Ok, das reicht, ich muss mir keine Sorgen mehr machen? Wer diese Frage nicht für sich beantworten kann, der tappt im Dunkeln: Entweder spart man zu wenig und steht im Alter dumm da. Oder man spart aus Angst viel zu viel und schränkt sich jahrelang unnötig ein.
Und das Verrückte ist: Die meisten stellen sich diese Frage nicht mal, weil sie gar nicht wissen, wo sie anfangen sollen. Dabei lässt sich das tatsächlich ziemlich klar beantworten. Und wer seine Zahl kennt, der kann endlich gezielt darauf hinarbeiten, statt blind zu hoffen, dass es irgendwie reicht. Aber:
Keine Lust zu lesen? Schau Dir unser Video oder hör Dir unsere Podcastfolge zum Thema an:
Warum müssen wir überhaupt selbst fürs Alter anlegen?
Jeder weiß mittlerweile, dass die gesetzliche Rente niemals ausreichen wird. Wer heute 3.000 Euro netto pro Monat überwiesen bekommt, kann mit einer Rente von rund 1.200 Euro rechnen – und zwar optimistisch gesehen.
Einfach nur Geld aufs Tagesgeldkonto zu legen für später reicht aber nicht, weil es dort nach Abzug der Inflation nicht wächst. Wir müssen unser Geld so anlegen, dass es wirklich mehr wird. Dafür eignen sich am besten globale Aktien-ETFs, also breit gestreute, kostengünstige Fonds, die auch von Stiftung Warentest, Finanztip und den Verbraucherzentralen empfohlen werden.
Falls Du wissen willst, wie die Anlage in ETFs genau funktioniert und wie Du teure Anfängerfehler vermeidest, schau Dir mal unser kostenloses Webinar hier an.
Worauf es wirklich ankommt: Deine Ausgaben
Ok, aber wie viel muss ich denn jetzt investieren? Um das wiederum zu beantworten, müssen wir erstmal eine ganz andere Frage klären: Wie viel brauchst Du eigentlich später?
Viele denken da erstmal an die klassische Rentenlücke, also die Differenz zwischen ihrem letzten Arbeitseinkommen und den zukünftigen Einnahmen aus der Rente. Mal ein Beispiel: Du hast zuletzt 4.000 Euro netto verdient und bekommst später 1.600 Euro Rente. Dann hast Du eine Rentenlücke von 2.400 Euro.
Aber das Problem ist: Diese Rechnung vergleicht nur, was zuletzt reinkam, mit dem, was später reinkommt. Sie ignoriert komplett, was Du tatsächlich ausgibst.
Wenn Du im Alter eine kleine Wohnung hast, kein Auto brauchst und Deinen Urlaub in Deutschland machst, gibst Du vielleicht nur 1.800 Euro im Monat aus. Dann fehlen Dir in Wahrheit nur 200 Euro, nicht 2.400!
Wenn Du aber ein schönes großes Haus hast, weiterhin Auto fährst und regelmäßig in den Urlaub fliegen willst, gibst Du vielleicht 3.500 Euro aus. Dann fehlen Dir tatsächlich 1.900 Euro.
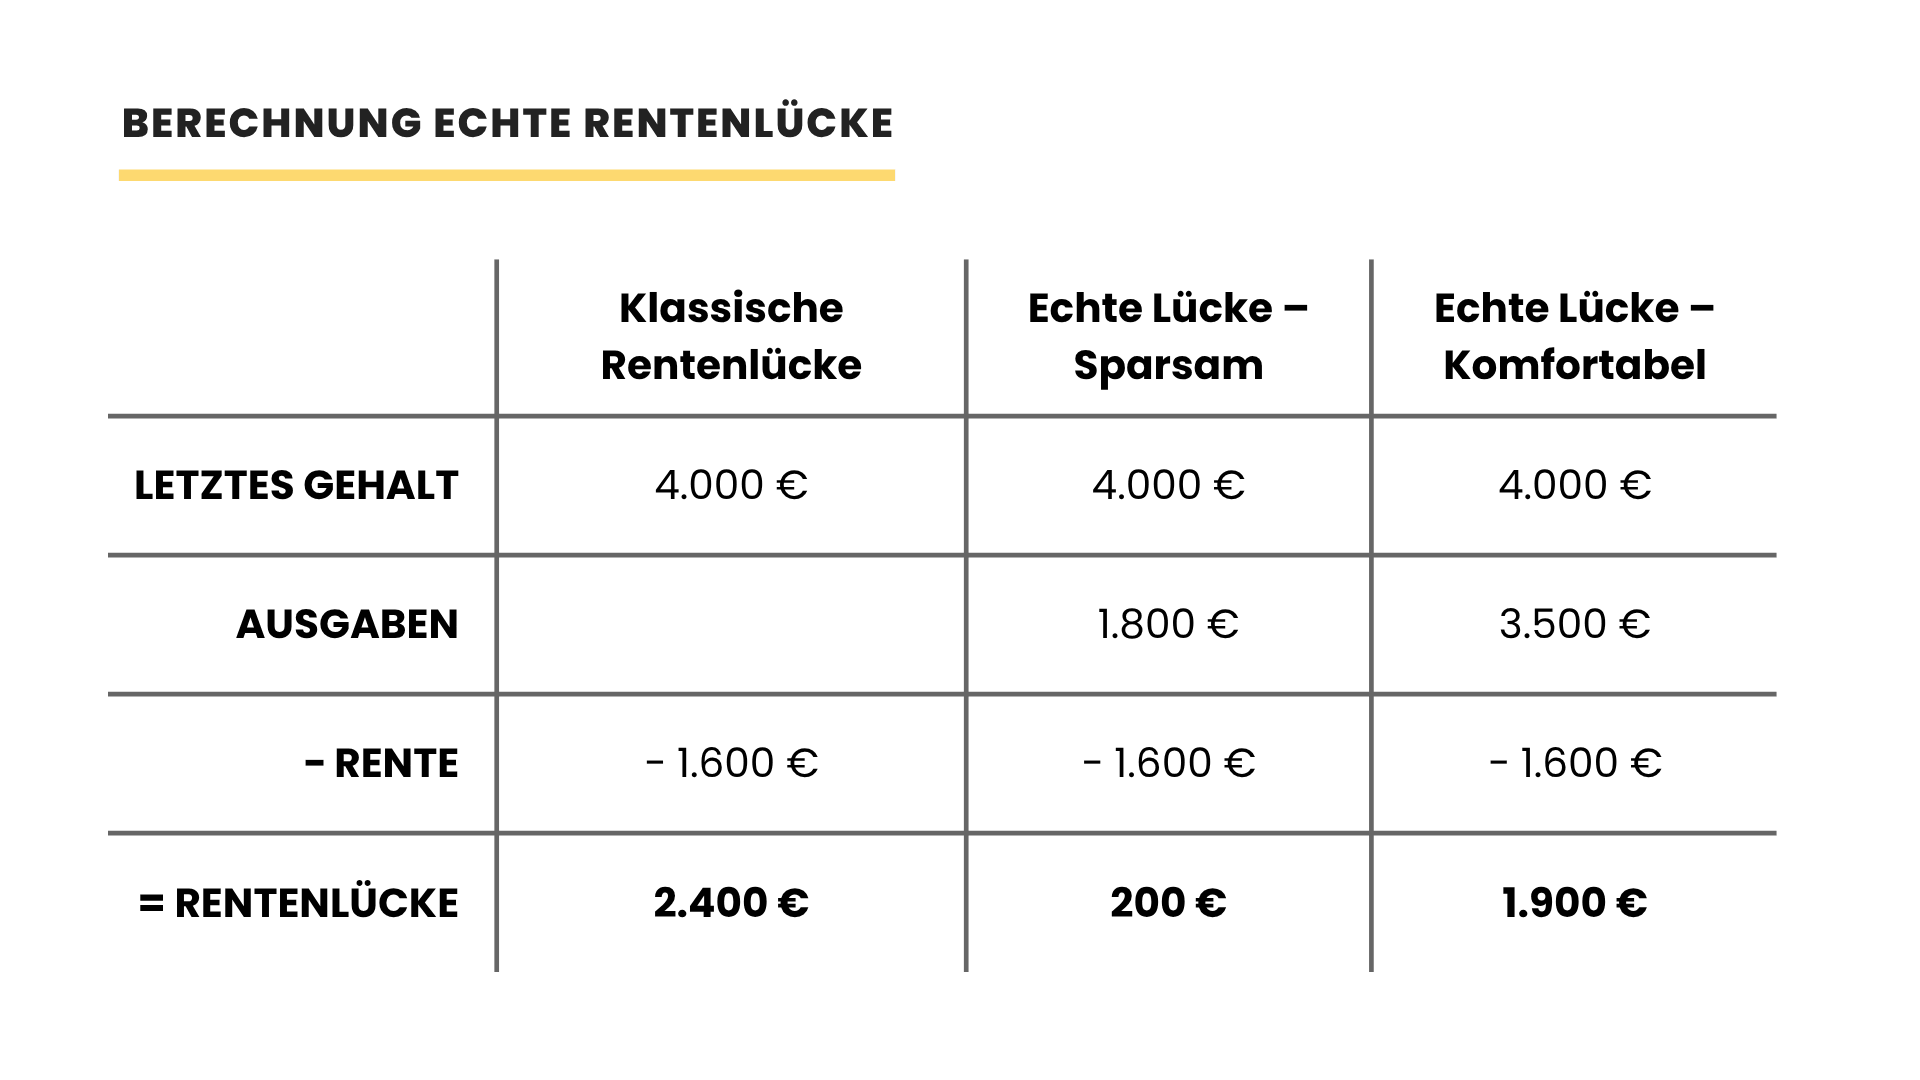
Also, wir sehen: Selbes Gehalt, selbe Rente, und trotzdem liegen Welten dazwischen. Und genau deswegen ist die Formulierung Deiner Lifestyle-Ziele und der damit verbundenen Kosten der Schlüssel für die Klarheit, wie viel Du im Alter brauchen wirst.
Aber erstaunlicherweise stellen sich die meisten gar nicht diese Frage, sondern arbeiten einfach hart, um immer mehr zu verdienen. Dabei wissen sie gar nicht, ob das für ihre Ziele so richtig ist. Das ist quasi ein blindes Ackern, um sich über viel Geld Sicherheit zu verschaffen.
Aber wenn wir nicht wissen, wo wir hinwollen, werden wir immer unsicher sein bzw. dann wird der Betrag auf dem Konto ja nie groß genug sein, weil wir ja nicht wissen können, ob er reichen wird.
Mehr dazu liest Du in unserem Artikel Wie viel Geld braucht man im Alter wirklich?. Da zeigen wir Dir Schritt für Schritt, wie Du Deine persönliche Zahl ermitteln kannst. Lies da unbedingt mal rein.
Beispielrechnungen
Gut, nehmen wir also mal an, Du hast für Dich eine grobe Vorstellung, was Du später aus Deinen ETFs benötigen wirst. Weil jeder unterschiedlich viel braucht, rechnen wir jetzt mal verschiedene Szenarien durch, von einer kleinen Aufbesserung der gesetzlichen Rente bis hin zu einem komfortablen Ruhestand.
Aber vorher kurz zu unseren Annahmen, damit die Zahlen auch wirklich realistisch sind: Um auf ehrliche Ergebnisse zu schauen, müssen die Beträge um Inflation, Steuern und Kosten bereinigt werden, was viele bei solchen Videos gerne mal vergessen.
Und wir nehmen für die Rente eine nur halb so hohe Rendite wie in der Ansparphase an. Wir sollten nämlich dann, wenn wir das Geld wirklich brauchen, auch etwas konservativer anlegen, damit wir nicht in Gefahr laufen, dass unser Geld am Ende nicht reicht, weil es gerade schlecht an der Börse aussieht. Darum legen wir dann die Hälfte in Bankguthaben oder in konservative Anleihen-ETFs an.
So, jetzt aber zu den Zahlen. Du planst, mit 67 in Rente zu gehen, und willst Dir bis 90 eine Zusatzrente aus Deinen ETFs auszahlen können. Was Du aus der gesetzlichen Rente bekommst, rechnen wir hier nicht mit rein, das kommt dann on top.
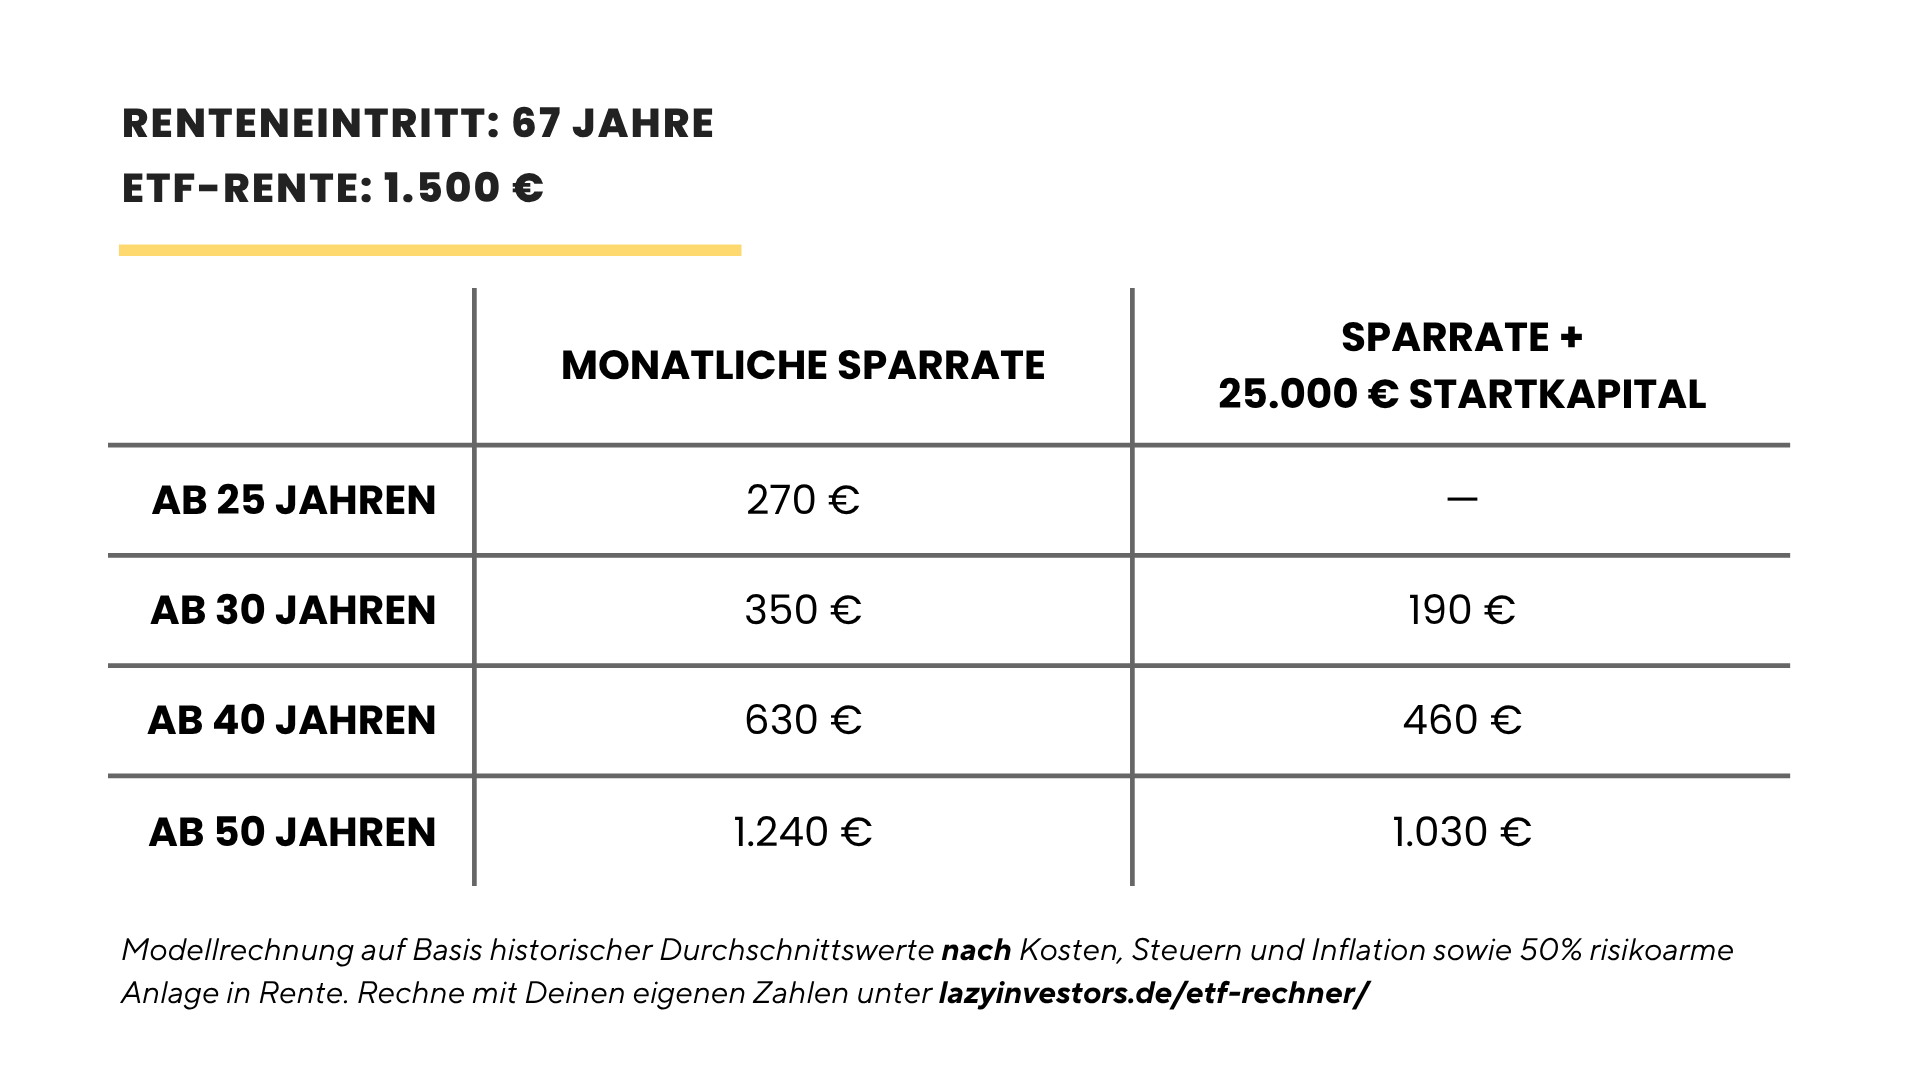
Angenommen, Du benötigst später eine Zusatzrente von 1.500 Euro. Wenn Du mit 25 Jahren anfängst zu investieren, müsstest Du monatlich 270 Euro sparen. Bei einem Start mit 30 sind es 350 Euro, mit 40 Jahren 630 Euro und mit 50 bereits 1.240 Euro.
Falls Du bereits ein Startkapital von 25.000 Euro mitbringst, verringern sich Deine monatlichen Sparraten eine ganze Ecke: Bei einem Startkapital von 25.000 Euro und einem Beginn mit 30 bräuchtest Du nur noch 190 Euro monatlich. Startest Du mit 40, wären es 460 Euro und mit 50 noch 1.030 Euro.
Kommst Du mit deutlich weniger aus, weil Du zum Beispiel auch noch ordentliche Ansprüche aus der gesetzlichen Rentenversicherung hast, so sieht das Ganze natürlich anders aus:
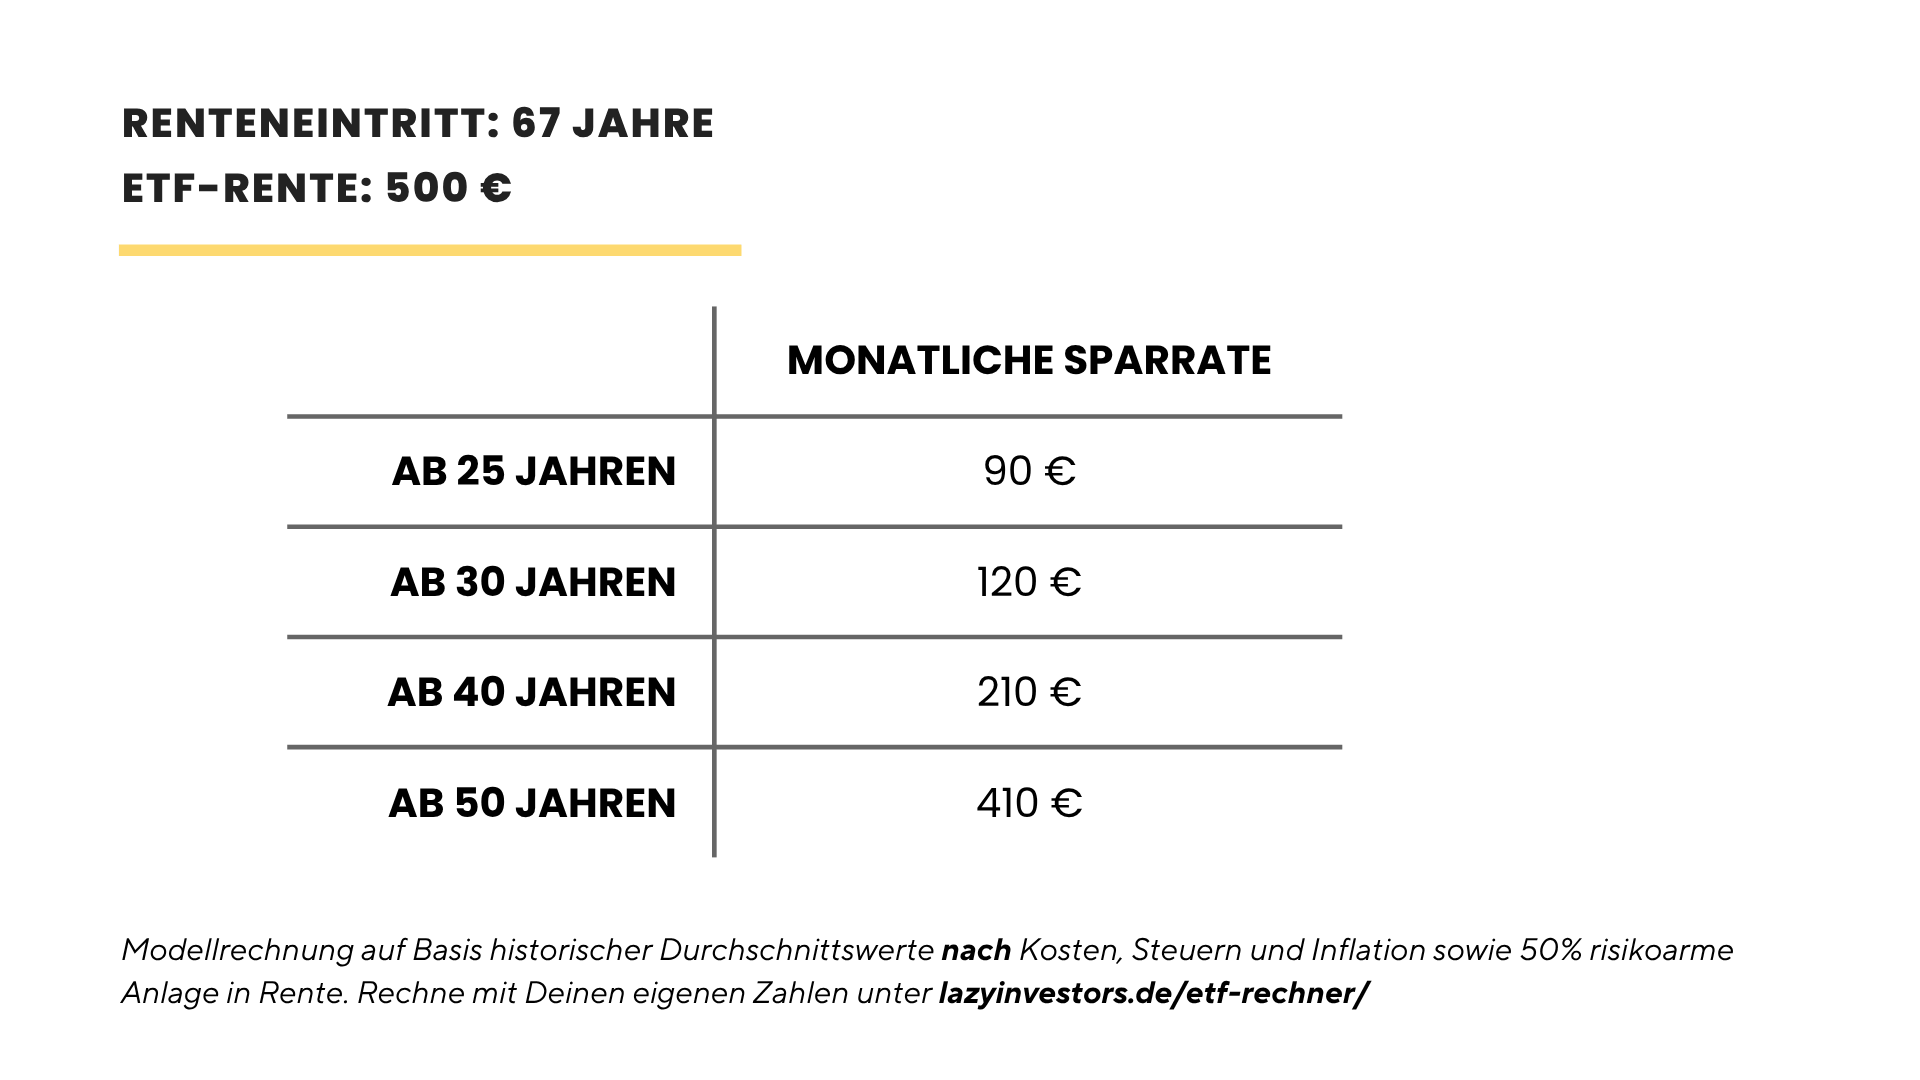
Wenn Du nur 500 Euro pro Monat zusätzlich brauchst, müsstest Du lediglich 90 Euro monatlich sparen, wenn Du mit 25 Jahren mit dem Investieren anfängst. Bei einem Start mit 30 sind es 120 Euro, mit 40 Jahren 210 Euro und mit 50 bereits 410 Euro monatlich.
Und was, wenn Du später mehr brauchst oder als Selbstständiger keine großen Rentenansprüche hast?
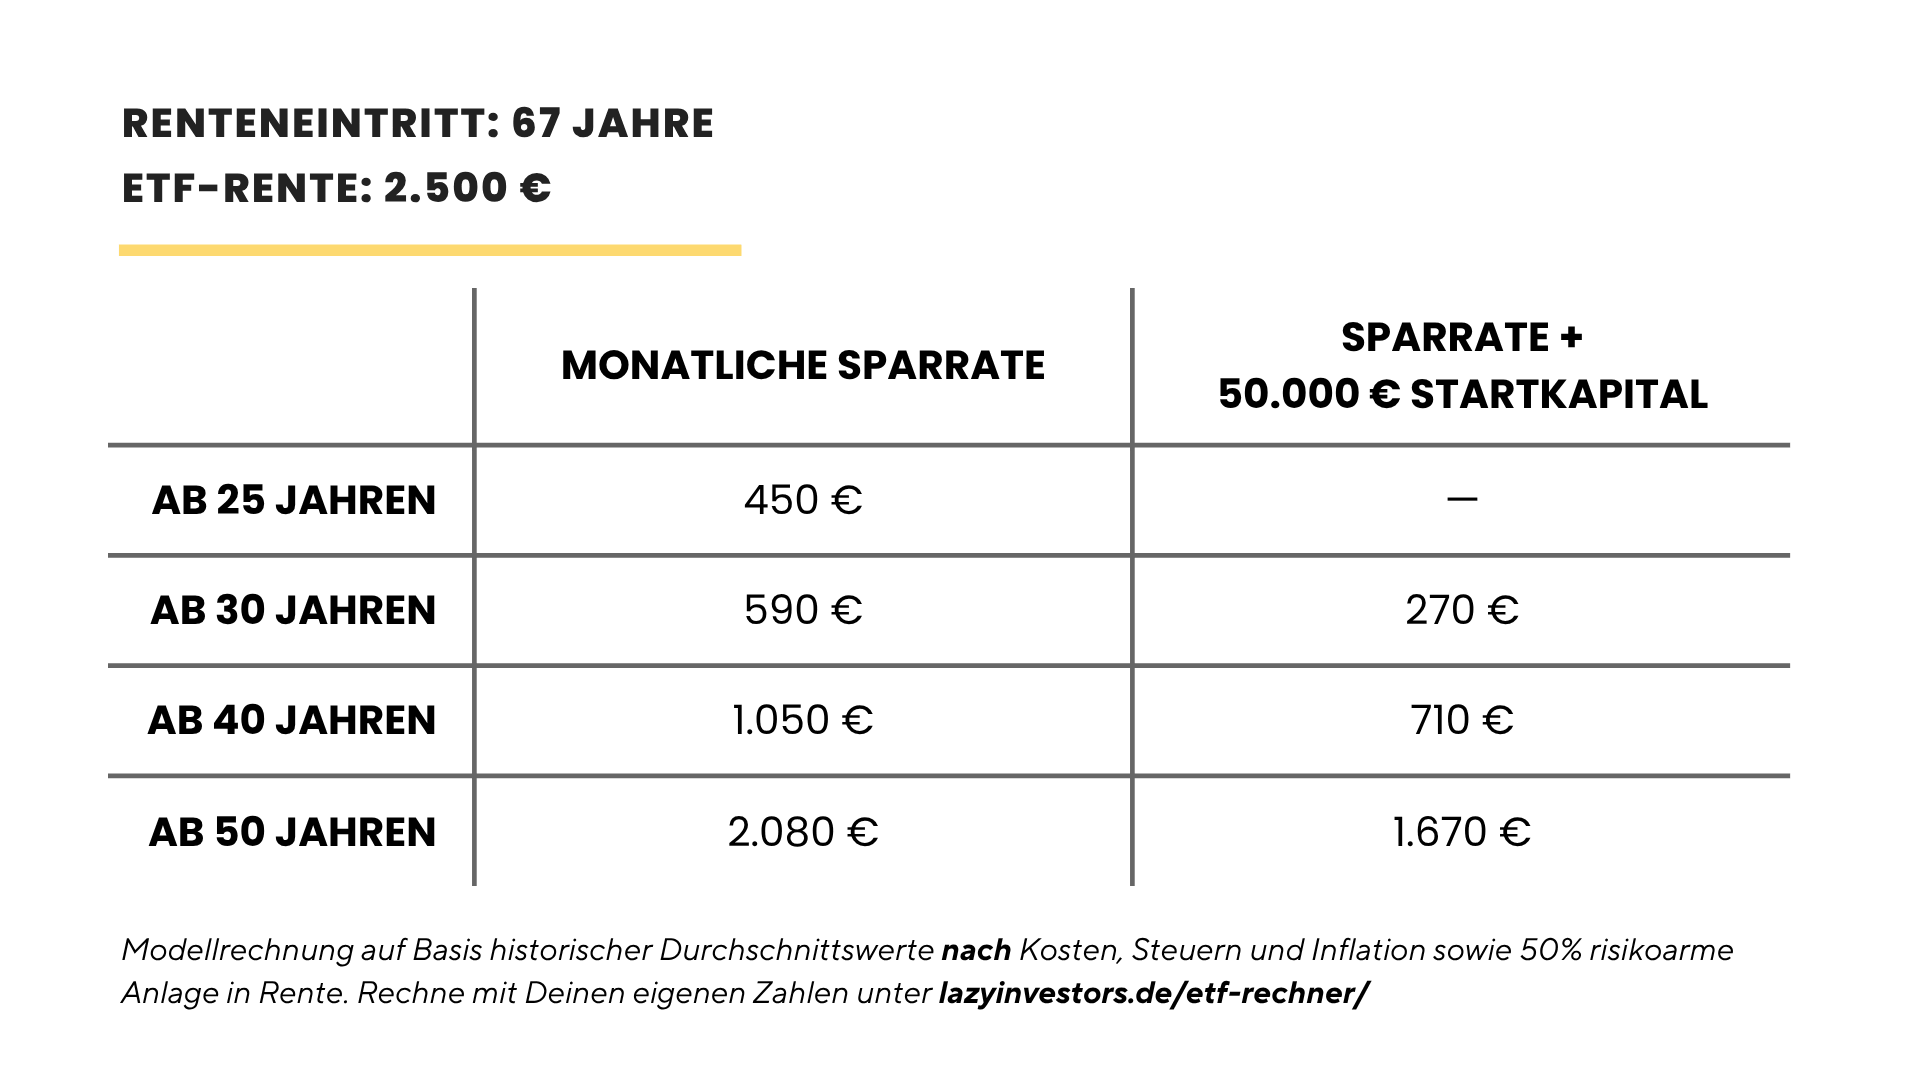
Dann müsstest Du für eine Zusatzrente von 2.500 Euro pro Monat ab 25 Jahren 450 Euro monatlich sparen. Bei einem Start mit 30 sind es 590 Euro, mit 40 bereits 1.050 Euro und mit 50 sogar 2.080 Euro monatlich.
Das sind natürlich schon ordentliche Beträge. Aber mit einem Startkapital von 50.000 Euro sieht das gleich ganz anders aus: Bei einem Beginn mit 30 bräuchtest Du nur noch 270 Euro monatlich zu investieren. Startest Du mit 40, wären es 710 Euro und mit 50 noch 1.670 Euro.
Das kannst Du jetzt tun
Du hast jetzt mal gesehen, was Du je nach Lifestyle und Startzeitpunkt brauchen könntest. Und genau das ist der Gamechanger: Du musst nicht blind so viel wie möglich sparen, sondern Du kannst gezielt auf Deine Zahl hinarbeiten und den Rest Deines Geldes mit gutem Gewissen ausgeben.
Was jetzt aber wirklich zählt, ist loszulegen! Du hast in den Rechnungen ja gesehen, was später starten ausmacht: Für 1.500 Euro Zusatzrente braucht jemand, der mit 25 startet, nur 270 Euro im Monat zu investieren. Wer bis 40 wartet, muss schon 630 Euro aufbringen – für das exakt gleiche Ergebnis! Das Geld, das Du heute nicht investierst, musst Du also später doppelt und dreifach sparen.
Der beste Zeitpunkt, mit dem Investieren zu starten, war also eigentlich gestern. Aber Vorsicht: Es gibt ein paar Fehler bei der Anlage in ETFs, die Du nicht mehr rückgängig machen kannst und die Dich richtig viel Geld kosten. Welche das sind, erfährst Du in unserem Video 3 ETF-Fehler, die Du nicht mehr rückgängig machen kannst.