Wir haben ein riesiges Problem: Die gesetzliche Rente wird bei weitem nicht mehr ausreichen. Und viele, die mit ihrer Arbeit heute die Rentner finanzieren, werden selbst kaum noch etwas im Ruhestand bekommen.
Was Du dagegen tun kannst, schauen wir uns jetzt an.
Keine Lust zu lesen? Schau Dir unser Video oder hör Dir unsere Podcastfolge zum Thema an:
Warum Du keine Rente haben wirst
Erstmal zur Lage: Jemand in unserer Generation, der 3.000 netto verdient, wird im Alter – so ganz grob gerechnet – nur noch rund 1.200 Euro haben. Obwohl diese Person ihr Arbeitsleben lang in die gesetzliche Rente eingezahlt hat, kann sie unmöglich davon leben.
Während vor rund 60 Jahren in Westdeutschland auf einen Rentner noch sechs Beitragszahler kamen, waren es 1973 nur noch vier Erwerbstätige, 1988 dann drei und heute finanzieren zwei Arbeitende die Rente eines Rentners. Und laut Projektionen des Instituts der deutschen Wirtschaft werden bis 2050 auf einen Rentner nur noch etwa 1,3 bis 1,5 Beitragszahler kommen.
Da bleibt dann natürlich nicht mehr viel an Rente übrig. Die Sache ist ja: Wenn wir aktuell mehr Geld haben wollen, als wir verdienen, sind wir ja noch handlungsfähig. Wir können schlichtweg mehr arbeiten oder uns einen neuen Job suchen.
Aber später haben wir diese ganzen Handlungsmöglichkeiten nicht mehr! Da sind wir der Situation ausgeliefert. Wir können nicht den Job wechseln oder unser Gehalt neu verhandeln.
Was können wir also tun, um auch später noch ein ordentliches Leben zu führen und zum Beispiel weiterhin entspannt Urlaub machen zu können, anstelle jeden Cent zweimal umdrehen zu müssen? Viele setzen ihre Hoffnung auf die Politik.
Warum der Staat Dich nicht retten wird
Die größte „Reform“ bislang war die Einführung von Riester. Da können wir zum Beispiel in Fonds investieren und das fördert der Staat mit Steuervorteilen und Zulagen. Und am Ende sollen wir daraus eine zusätzliche Rente kriegen, so ist zumindest die Idee.
Tja, gut gemeint wars, aber das Ergebnis ist wirklich ein Totalausfall: Die Fonds, in die investiert werden, rentierten schlecht und sind viel zu teuer. Und Milliarden der staatlichen Zulagen fließen nicht in unsere Altersvorsorge, sondern davon werden die horrenden Gebühren der Riester-Anbieter und -Versicherer bezahlt.
Nach einer Untersuchung von Finanzwende schaffte die überwiegende Mehrzahl der untersuchten Riester- und Rürup-Verträge noch nicht mal einen Inflationsausgleich. So kam auch die Verbraucherzentrale Bundesverband zu dem Schluss: „Die Riester-Rente muss abgelöst werden.“
Jetzt kommt das neue Altersvorsorgedepot, das vieles besser machen soll. Und die Grundidee ist tatsächlich besser als das, was wir bisher hatten.
Das Problem ist aber: Rund um das Altersvorsorgedepot werden sich wieder Versicherer und „Berater“ positionieren, die ihre Produkte verkaufen wollen. Die verdienen ihr Geld über Provisionen und haben damit immer einen Interessenkonflikt. Darum warnt auch die Verbraucherzentrale eindringlich: „Die Verbraucherzentralen gehen davon aus, dass eine nie da gewesene neue Verkaufswelle anrollen wird. Verbraucher:innen sollten Verkaufsgespräche auf Provisionsbasis am besten meiden.“
Anstelle es einfach, günstig und renditestark für uns Bürger zu regeln, wird es verschiedene Produktvarianten geben – darunter auch welche mit Garantien und hohen Kosten, bei denen genau das Gleiche passieren wird wie bei Riester.
Ja, es ist wie bei allen staatlich geförderten Produkten hierzulande: Es wird so kompliziert gemacht, dass Du nur schwer erkennen kannst, was für Nachteile beispielsweise entstehen. Und genau diese Intransparenz hat schon Riester, Rürup und die betriebliche Altersvorsorge zu Goldeseln für die Finanzindustrie gemacht.
Außerdem beantwortet Dir auch das Altersvorsorge-Depot nicht die wichtigsten Fragen: In was solltest Du überhaupt investieren? Wie viel Risiko kannst Du eingehen? Und wie viel musst Du insgesamt investieren, damit es später reicht? Diese Beratung bekommst Du leider nicht bei denen, die Dir Produkte verkaufen.
Denn leider sind hierzulande 99% derjenigen, die „Beratung“ anbieten, in Wirklichkeit Verkäufer.
Doch beim Altersvorsorgedepot allein bleibt es nicht! Mit der neuen Kapitalrente nach schwedischem Vorbild sollen 2% vom Gehalt künftig am Kapitalmarkt angelegt werden, die Hälfte davon zahlt der Arbeitgeber. Klingt erstmal gut und für die jüngere Generation ist das tatsächlich ein Schritt in die richtige Richtung.
Aber schauen wir mal auf die Zahlen: Jemand, der mit 25 ins Berufsleben einsteigt, ein Einstiegsgehalt von 3.500 Euro brutto hat und jährliche Gehaltserhöhungen von 2% bekommt, kommt nach über 40 Jahren Einzahlung auf eine Zusatzrente von rund 500 Euro. Das hilft, aber die Rentenlücke schließt das alleine bei weitem nicht.
Für unsere Generation sieht es weiterhin mies aus: Wer jetzt Anfang 40 ist, hat noch rund 27 Jahre bis zur Rente. Da kommt mit der Kapitalrente kaum etwas Spürbares zusammen.
Also, eins ist klar: Wenn wir uns auf die Politik verlassen, sind wir verlassen. Egal, wer gerade regiert. Niemand hat ein so großes Interesse daran, dass es Dir später gut geht, wie Du selbst. Verlass Dich also niemals auf den Staat, sondern nimm das Ganze selbst in die Hand.
So rettest Du Deine Rente selbst
Für jeden, der nicht reich geerbt hat oder mit seinem Unternehmen Millionen macht, ist die einzige Möglichkeit, sein Geld gescheit zu investieren.
Wir müssen unser Geld so anlegen, dass es mehr wird. Nur so können wir spätestens im Alter finanziell unabhängig werden.
Und das ist kein nice to have, sondern ein Muss: Wir können ja nicht unser Leben lang unsere Zeit mit Arbeit gegen Geld tauschen.
Aber wir können das Geld nicht auf unserem Konto lassen oder in irgendwelche Rentenversicherungen schieben, weil wir dort maximal einen Inflationsausgleich bekommen. Doch genau das machen wir Deutschen wie kaum eine andere Nation: Rund 65% des Vermögens der Deutschen liegen auf der Bank und in Versicherungen.
Auf der anderen Seite hochriskante oder spekulative Investments wie in Kryptowährungen oder einzelne Aktien einzugehen, ist auch keine gute Idee, weil das Geld auch hier mit hoher Wahrscheinlichkeit weniger werden oder sogar ganz weg sein kann.
Wir brauchen also etwas, wo unser angelegtes Geld mit sehr hoher Wahrscheinlichkeit mehr wird und wir gleichzeitig so wenig Risiko wie möglich eingehen. Aber wie sollen wir denn beurteilen, welches Investment dafür geeignet und welches zu risikoreich ist?
Der einzige Weg, um Risiken und Renditen richtig einschätzen zu können, ist ein Blick auf sehr langfristige Datenreihen. Denn nur so können wir herausfinden, ob etwas dauerhaft funktioniert. Schauen wir nicht auf die Historie, können wir ja nur spekulieren, ob ein Investment „gut gehen“ wird oder nicht. Dann handelt es sich eher um eine Glaubensfrage als um eine rationale Entscheidung.
Also, was hat in den letzten Jahrzehnten funktioniert? Was hat die Wissenschaft herausgefunden und was bestätigt sich immer wieder in Studie um Studie?
Der Konsens – zumindest bei allen verbrauchernahen Forschern – liegt bei einer Geldanlage in globale ETFs, die einfach nur die Entwicklung der Weltwirtschaft abbilden.
ETFs sind riesige Aktientöpfe, in denen Tausende von Aktien liegen. Verhältnismäßig risikoarm ist das, weil wir sehr breit anlegen können. Wir investieren weltweit und branchenweit in Tausende Aktien gleichzeitig und spekulieren nicht auf die Entwicklung von einzelnen Firmen oder Branchen. Und wir investieren langfristig, damit uns kurzfristige Kursschwankungen nichts anhaben können.
Mit so einer Anlage nehmen wir einfach die globale Marktrendite mit. Die lag langfristig während der letzten 120 Jahre im Schnitt bei 7-8% bzw. inflationsbereinigt bei 5-6%.
Das zugrundeliegende System blickt auf 120 Jahre Geschichte und somit Daten zurück. Es hat sich also über Jahrzehnte, trotz richtig schlimmer Krisen, immer wieder bewährt. Das ist kein neuer Trend, sondern eine recht stumpfe und langweilige, altbewährte Methode.
Hiermit werden wir also finanziell sehr sicher langfristig erfolgreich. Und dann kann die Politik die Altersvorsorge reformieren, wie sie will oder eben auch nicht. Weil wir uns so unabhängig um unsere Rente kümmern.
Und das Gute ist: Wenn Du einmal verstanden hast, wie das mit den ETFs funktioniert, kannst Du auch das neue Altersvorsorgedepot perfekt für Dich nutzen, denn dort kannst Du ja ebenfalls in ETFs investieren – aber mit staatlicher Förderung obendrauf. Aber dafür musst Du eben erstmal wissen, was Du da tust.
Wenn Du also keine weitere Zeit verlieren und jetzt wissen willst, wie Du spekulationsfrei mit globalen ETFs Deine Altersvorsorge regelst, schau Dir am besten unser kostenloses Webinar an.
Was ETFs konkret für Deine Rente bedeuten
Damit das mit dem Vermögensaufbau für später überhaupt funktionieren kann, ist es essentiell, dass Du so früh wie möglich mit der Anlage beginnst, denn nur so kann Dir der Zinseszins maximal unter die Arme greifen.
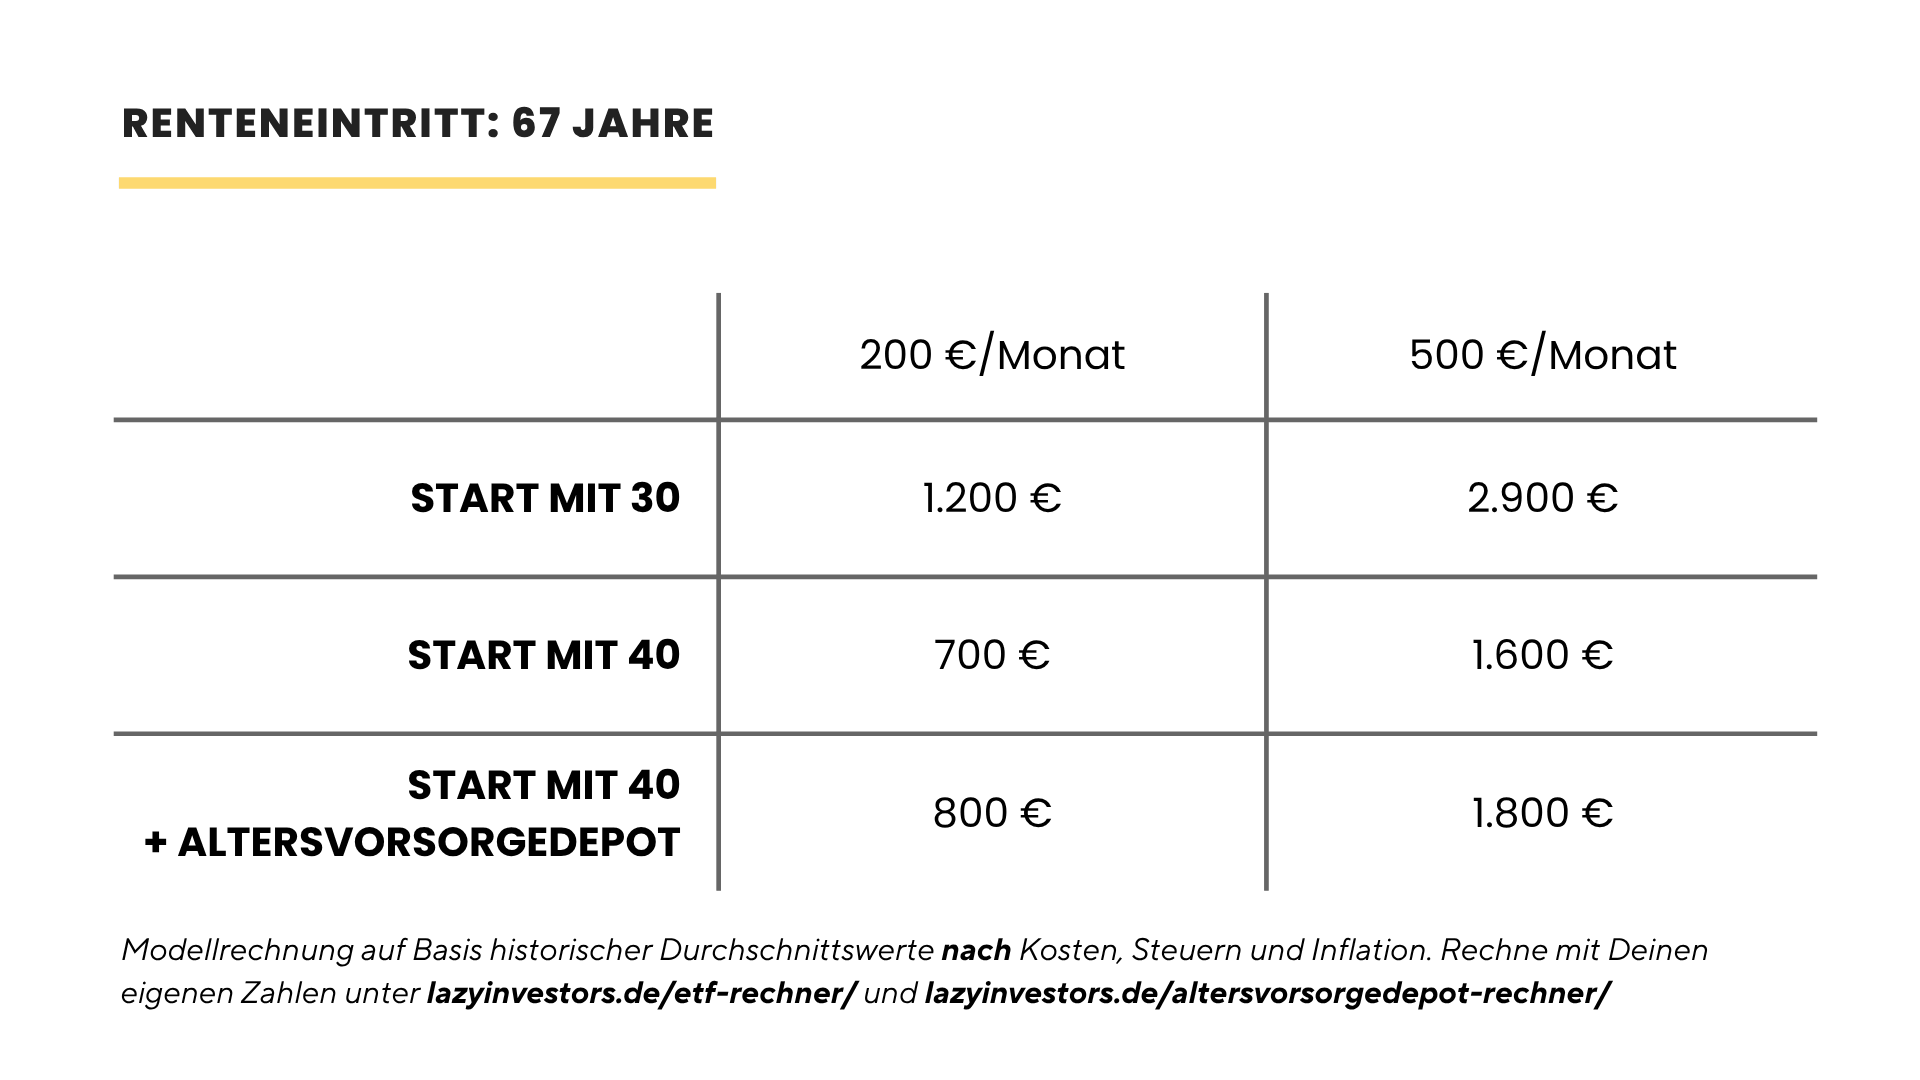
Schauen wir mal auf konkrete Zahlen. Die folgenden Werte sind nach Kosten, Steuern und Inflation berechnet, also das, was wirklich bei Dir ankommt:
Startest Du mit 30 Jahren und investierst monatlich 200 Euro, kannst Du ab 67 mit einer ETF-Rente von rund 1.200 Euro rechnen. Das sollte bei den meisten Leuten reichen, um die Rentenlücke zu schließen.
Wenn Du 500 Euro im Monat investieren kannst, sind es ganze 2.900 Euro an zusätzlicher Rente. Startest Du „erst“ mit 40, werden es bei 200 Euro monatlich nur noch 700 Euro und bei 500 Euro monatlich 1.600 Euro Zusatzrente.
Und nutzt Du für die gleichen 200 Euro zusätzlich das neue Altersvorsorgedepot, wo die staatliche Förderung obendrauf kommt, sind es sogar rund 800 Euro Rente, bei 500 Euro Sparrate 1.800 Euro Zusatzrente. Hier gilt aber: Nur, wenn die Kosten des Anbieters stimmen! In unserer Beispielrechnung haben wir 0,3% angenommen. Und Du die Steuererstattungen jedes Jahr selbst reinvestierst.
Mit unserem Altersvorsorgedepot-Rechner kannst Du übrigens für Deine persönliche Situation vergleichen, ob sich das neue Depot lohnt, die eigene Anlage besser ist oder eine Kombination aus beidem am meisten bringt. Schau ihn Dir mal an auf https://lazyinvestors.de/altersvorsorgedepot-rechner/.
Warum jedes Jahr zählt
Also, beim Vermögensaufbau ist es absolut entscheidend, dass wir so früh wie möglich damit starten. Der Zinseszins braucht Zeit, um in Schwung zu kommen.
Solltest Du den frühen Start verpasst haben, aber dennoch eine ordentliche Zusatzrente später brauchen, um Deine Rentenlücke zu schließen, bleibt Dir nur eine Möglichkeit: Mehr investieren.
Aber wenn wir früher starten, müssen wir auch insgesamt deutlich weniger anlegen! Schauen wir dazu mal auf ein konkretes Beispiel:
Legen wir 30 Jahre lang jeden Monat 300 Euro in ein globales ETF-Portfolio an, kommt da, mit Blick auf historische Durchschnittsdaten, ein Vermögen von rund 364.000 Euro bei rum – und zwar netto, d.h. die Steuern und Kosten, die wir zahlen müssen, sind bereits abgezogen!
Legen wir nur ein Jahr kürzer an, also 29 Jahre insgesamt, sind es schätzungsweise 335.000 Euro an Vermögen. Ein Jahr später anfangen kostet uns also fast 29.000 Euro!
Das liegt schlicht und ergreifend am Zinseszins, der sozusagen seine volle Kraft erst über viele Jahre hinweg entfaltet. Und ehrlicherweise ist der Zinseszins auch die einzige Möglichkeit, die wir „Normalos“ haben, um unser Geld für uns arbeiten zu lassen.
Die Zeit ist also ein extremer Booster für alle, die bereit sind, geduldig zu sein und langfristig zu investieren. Verschieben wir das Ganze aber immer wieder um ein Jahr, müssen wir viel mehr investieren, um unsere finanziellen Ziele zu erreichen.
Was Du also in diesem Blogpost gelernt haben solltest, ist, dass Du in jedem Falle so früh wie möglich mit dem Investieren beginnen solltest, damit Du später nicht nur Deinen Lebensstandard halten, sondern am besten auch schon etwas früher in Rente gehen kannst.
Jetzt weißt Du zwar, dass ETFs die beste Methode für Deine Altersvorsorge sind. Aber viele, die damit starten, verlieren trotzdem Geld – obwohl sie eigentlich alles richtig machen wollten. Woran das liegt und wie Du das vermeidest, zeigen wir Dir in diesem Video hier: Warum so viele Anfänger mit ETFs Geld verlieren.