Ich würde mir niemals eine Immobilie kaufen.
Das klingt für die meisten Leute bestimmt total merkwürdig. Denn das Eigenheim ist bei uns in Deutschland der große Traum: Es gilt als ultimative Sicherheit und als die beste Geldanlage fürs Alter. Wer weiß schließlich, wie hoch die Mieten noch steigen werden? Wem die eigenen vier Wände gehören, den kümmert das nicht mehr, so die Überlegung.
Und wer zweifelt, kriegt die passende Geschichte erzählt: Da hat jemand sein Haus vor dreißig Jahren für ein Jahresgehalt gekauft, und heute soll es mehrere Millionen wert sein. Das habe ich früher auch geglaubt. Bis ich angefangen habe, mich mit dem Thema intensiv auseinanderzusetzen, wirklich nachzurechnen und vor allen Dingen ehrlich auf mein eigenes Leben zu schauen. Das Ergebnis von dem ganzen Prozess hat mich damals ganz schön überrascht.
Der Eigenheim-Reflex: warum fast alle kaufen wollen
Aber fangen wir vorne an. Als Eddy und ich mit Mitte zwanzig in unseren ersten Jobs waren, war das Eigenheim ständig Thema. Die Kollegen haben andauernd über Grundstückspreise geredet und darüber, wer gerade wo baut. Ein eigenes Haus stand bei fast allen ganz oben auf der Liste. Und wenn alle um Dich herum davon reden, fragst Du Dich irgendwann: Sollte ich auch kaufen?
Die Argumente dafür waren immer die gleichen, zumindest, was die finanzielle Seite betrifft. Erstens: „Ich zahl doch lieber einen Kredit ab, als meinem Vermieter das Geld in den Rachen zu werfen.“ Zweitens: „Meine Oma hat ihr Haus vor dreißig Jahren für 150.000 Mark gekauft, heute ist es das Vierfache wert.“ Und drittens: „Im Alter wohne ich mietfrei, und rausschmeißen kann mich auch keiner.“
Klingt erstmal logisch. Und ich verstehe total, warum die Leute so denken. Die Miete ist jeden Monat einfach weg, während die Kreditrate zumindest gefühlt ins eigene Haus fließt. Eine Geschichte wie die von der Oma hat fast jeder schonmal gehört.
Und wer im Alter keine Miete mehr zahlt, muss keine Angst haben, dass ihn steigende Mieten irgendwann aus der Wohnung drängen. Deshalb habe ich mir das Ganze mal in Ruhe angeschaut. Und bin erstmal an einer ganz anderen Stelle hängengeblieben, als ich dachte.
Warum ein Eigenheim nicht zu meinem Leben passt
Der entscheidende Grund für oder gegen ein Eigenheim ist bei mir gar kein finanzieller. Es geht darum, wie ich leben will.
Für mich ist Freiheit ein sehr wichtiger Wert. Eddy und ich arbeiten von überall, wir sind viel auf Reisen im Ausland und wollen selbst entscheiden, wo wir leben und mit wem. Ein Haus passt da einfach nicht rein. Eine Immobilie ist, wie das Wort schon sagt, immobil. Unser Lebensstil ist das genaue Gegenteil davon.
Und mein Wohnwunsch ändert sich ja auch. Früher wollte ich unbedingt mitten in der Stadt leben. Gerade zieht es mich eher aufs Land, raus ins Grüne. Und wer weiß, wo ich in zehn Jahren wohnen will. Genau dieses Wechseln ist für mich das Argument fürs Mieten. Ein Eigenheim legt mich für Jahrzehnte an einen Ort fest. Als Mieterin ziehe ich einfach um, wenn sich mein Leben ändert.
Und dann ist da der ganze Aufwand. Ich habe null Lust, mich um einen Garten zu kümmern, Handwerker zu organisieren oder ständig etwas zu reparieren. Eine Kollegin hat mir damals verraten, dass sie das mit dem Eigenheim nicht nochmal machen würde. Der Stress mit den Baumaßnahmen hat sie so fertiggemacht, dass sie sich die sorglose Zeit als Mieterin zurückgewünscht hat.
Ganz ehrlich: Von all unseren Freunden mit Eigenheim würde ich mit keinem tauschen wollen. Viele sind für ihr Haus weit raus aus der Stadt gezogen, obwohl sie noch täglich pendeln, und brauchen jetzt zwei Autos. Ein großer Teil ihrer Zeit geht für die Bude und die damit verbundenen Umstände drauf.
Die Vergleichsrechnung: Miete gegen Kredit
Jetzt denkst Du vielleicht: „Mag sein, dass es Dir so geht, Anna. Aber rein finanziell ist Kaufen doch trotzdem die bessere Entscheidung.“ Schauen wir uns das mal an.
Der Klassiker unter den Kauf-Argumenten ist ja: „Miete ist doch rausgeworfenes Geld.“ Am Ende gehört dem Käufer das Haus, dem Mieter gehört nichts.
Nur ist das eine viel zu einfache Annahme.
Denn am Ende geht es doch darum, womit wir unterm Strich das höhere Vermögen haben.
Und wenn wir das ausrechnen wollen, reicht der Blick auf die monatliche Rate nicht. Die Kreditrate ist nur ein kleiner Teil der Wahrheit: Dazu kommen die Kaufnebenkosten, die Instandhaltung und vor allen Dingen die Rendite, die mir entgeht, weil mein Eigenkapital im Haus steckt statt am Kapitalmarkt.
Aber mal eins nach dem anderen:
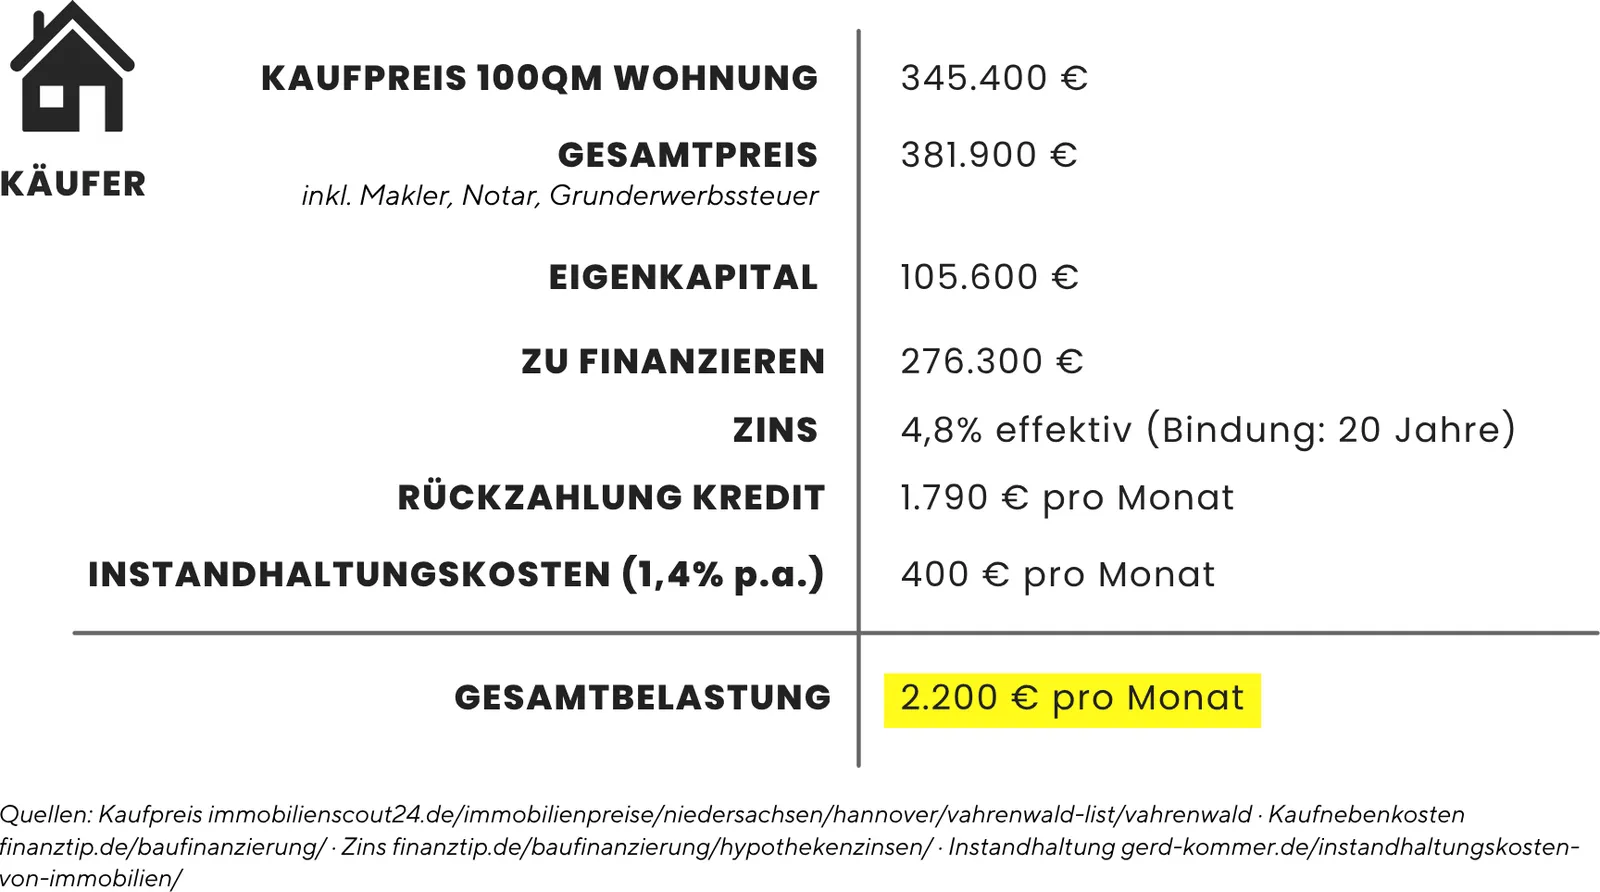
Rechnen wir das mal an einem ganz normalen Beispiel durch. Dafür nehmen wir eine 100-Quadratmeter-Wohnung in Hannover-Vahrenwald, ein Stadtteil, der weder besonders teuer noch besonders billig ist. Der Quadratmeter kostet dort aktuell rund 3.450 Euro, macht gut 345.000 Euro Kaufpreis. Dazu kommen Makler, Notar und Grunderwerbsteuer, in Niedersachsen zusammen gut 10 Prozent. Damit landen wir also bei rund 382.000 Euro.
Unser Käufer bringt 20 Prozent plus die Kaufnebenkosten selbst mit und finanziert den Rest über die Bank. Bei einem Zins von aktuell rund 4,8 Prozent für zwanzig Jahre Zinsbindung zahlt er dann etwa 1.790 Euro im Monat an die Bank. Dazu die Instandhaltung, die die meisten gnadenlos unterschätzen: Mit realistischen 1,4 Prozent pro Jahr sind das nochmal gut 400 Euro im Monat. Insgesamt liegt unser Käufer also bei rund 2.200 Euro im Monat.
Und der Mieter? Der zahlt für die gleiche Wohnung etwa 1.100 Euro Kaltmiete. Er hat also anfangs rund 1.090 Euro im Monat mehr übrig, die er nicht fürs Wohnen ausgeben muss.
Für einen fairen Vergleich gehen wir davon aus, dass der Mieter vorher genauso viel gespart hat wie der Käufer. Er hat also dasselbe Startkapital von gut 105.000 Euro. Legt er dieses Geld plus die monatliche Differenz in einen breiten, weltweiten ETF an, kommt er nach zwanzig Jahren auf ein Vermögen von rund 580.000 Euro.
Und zwar nach allen Kosten, Steuern und Inflation, also in heutiger Kaufkraft.
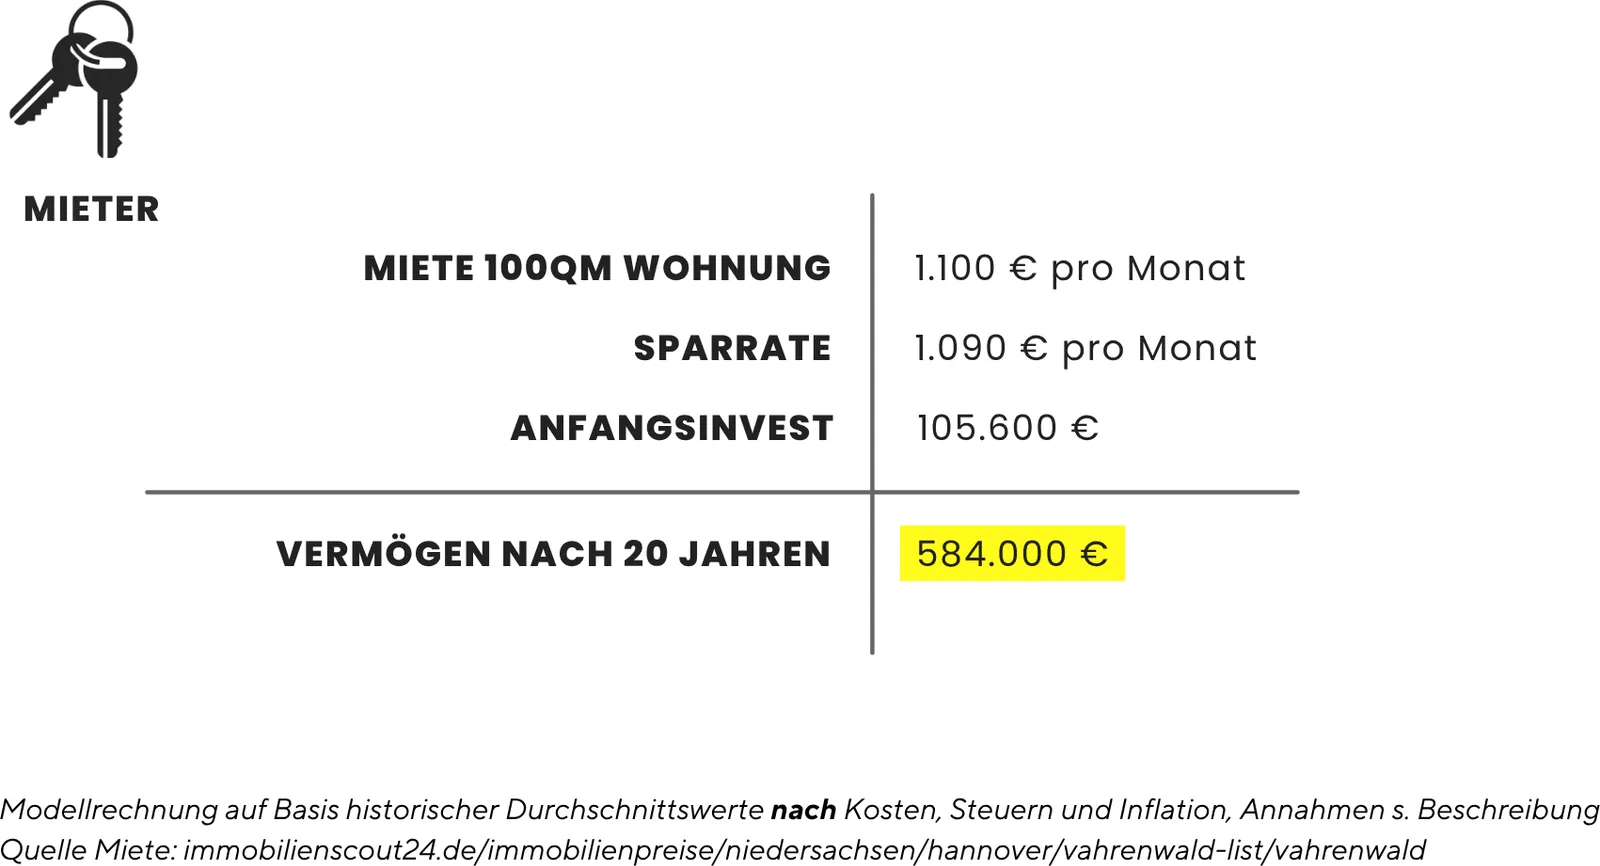
Die Immobilie ist hingegen mit Blick auf historische Durchschnittsdaten – da kommen wir gleich noch genauer zu – immer noch rund 345.000 Euro wert, wenn wir auch hier die Inflation abziehen.
Der Mieter hat also nicht nur ein deutlich höheres Vermögen, sondern kann sich dauerhaft eine sogenannte ewige Rente auszahlen: fast 2.500 Euro im Monat, nach Steuern, Kosten und Inflation, allein aus der laufenden Rendite, ohne sein Vermögen anzukratzen. Das ist deutlich mehr, als er an Miete zahlt.
Und Mietsteigerungen sind dabei schon eingerechnet. Die Auszahlung ist nämlich so gerechnet, dass sie jedes Jahr in dem Tempo wächst, in dem auch die Preise und damit langfristig die Mieten steigen.
Immobilien-Rendite im Langzeitschnitt und das Klumpenrisiko
Aber vielleicht war das ja nur ein schlecht gewähltes Beispiel? Leider nicht. Das ist der Normalfall.
Die Datenlage ist da eindeutig: Zwischen 1970 und 2024, also über 55 Jahre, sind Wohnimmobilien in Deutschland im Schnitt gerade mal 0,1 Prozent pro Jahr im Wert gestiegen, nach Abzug der Inflation.
„Aber die Oma“, sagt dann vielleicht Deine Mutter, „ihr Haus ist doch jetzt das Vierfache wert.“ Natürlich gibt es auch Immobilien, die deutlich im Wert gestiegen sind. Nur kommt auf jedes Haus, das im Wert gestiegen ist, eins, das an Wert verloren hat. Simple Statistik bei einer Steigerung von null Prozent im Schnitt.
Und die, deren Immobilien an Wert verloren haben, reden darüber meist nicht so lautstark.
Übrigens mal am Rande: Das Vierfache über dreißig Jahre klingt gewaltig, das sind aber nur knapp 5 Prozent pro Jahr. Der weltweite Aktienmarkt macht rund 8 Prozent pro Jahr, und selbst nach Abzug der Inflation bleiben dort noch 5 bis 6 Prozent übrig. Das ist mehr, als Omas Haus vor Inflation geschafft hat.
Ein Risiko kommt noch dazu, und über das redet kaum jemand: Mit einer Immobilie steckt fast Dein ganzes Vermögen in einem einzigen Objekt an einem einzigen Ort. Das nennt man Klumpenrisiko. Verliert die Gegend an Attraktivität, zieht das Dein ganzes Vermögen mit runter, weil Dein Haus weniger wert ist.
Und zwingt Dich eine Trennung oder ein Jobverlust zum Verkauf, passiert das selten zum besten Zeitpunkt. Dann muss es schnell gehen, und wer schnell verkaufen muss, verkauft oft deutlich unter Wert.
Selbst der sichere Alterswohnsitz hat einen Haken: Du sitzt dann in einem viel zu großen Haus, in dem Dein ganzes Geld gebunden ist. Und ein einzelnes Zimmer verkaufen, weil Du gerade Geld brauchst, das geht nun mal nicht.
Und da liegt ein riesiger Vorteil von ETFs: Ein Wertpapier-Depot kannst Du jederzeit anzapfen und Stück für Stück verkaufen, wenn Du das Geld brauchst. Dein Vermögen ist eben nicht in Beton gebunden. Obendrauf bringt es auch noch mehr Rendite und ist viel breiter gestreut.
Wenn Du selbst gerade überlegst, ob Du kaufen oder mieten sollst, dann nimm Dir für diese Entscheidung richtig Zeit, denn mit ihr legst Du Dich für Jahrzehnte fest.
Wir haben dafür einen kostenlosen Fahrplan gebaut, der Dich in drei Schritten durch die Entscheidung führt: Erst machst Du Dich mit den Fakten rund um Immobilien vertraut, dann prüfst Du ehrlich, ob ein Eigenheim zu Deinem Leben passt, und am Ende rechnest Du es mit unserem Rechner für Deinen Fall durch. Den Link findest Du in der Beschreibung.
Wann sich ein Kauf trotzdem lohnt
Und bevor Du jetzt denkst, ich will Dir das Eigenheim komplett ausreden: Das ist überhaupt nicht meine Absicht! Ich sage auch nicht, dass Kaufen für alle falsch ist. Wenn Du unbedingt ein eigenes Haus willst, weil das Dein Traum ist und Du genug Eigenkapital hast, dann mach das. Nur solltest Du wissen, dass es dann eine Lifestyle-Entscheidung ist und ziemlich sicher nicht die cleverste Geldanlage.
Wenn Du Dich hingegen fürs Mieten entscheidest, musst Du das gesparte Geld auch wirklich anlegen. Die ganze Rechnung geht nur auf, wenn Du Monat für Monat das investierst, was der Käufer in seinen Kredit steckt. Wer mietet und den Rest einfach ausgibt, steht am Ende wahrscheinlich schlechter da als jeder Eigenheimbesitzer. Denn der wird von seiner Bank wenigstens zum Sparen gezwungen.
Die gute Nachricht ist aber: Diesen Zwang kannst Du Dir selbst bauen. Ein ETF-Sparplan, der direkt am Monatsanfang abgebucht wird, zieht das Geld genauso zuverlässig ein wie die Bank ihre Kreditrate.
Fazit
Für mich persönlich ist die Sache klar: Ich will jederzeit umziehen können, wenn sich mein Leben ändert. Meine Zeit soll nicht in Baustellen und Handwerkertermine fließen. Und mein Geld arbeitet lieber breit gestreut am Kapitalmarkt, als in einer einzigen Immobilie zu stecken. Deshalb werde ich niemals kaufen. Das ist aber meine persönliche Abwägung und kein Naturgesetz.
Bei Dir kann dieselbe Abwägung ganz anders ausgehen: Vielleicht weißt Du längst, wo Du langfristig leben willst, Du freust Dich auf einen eigenen Garten und packst gern selbst mit an. Dann ist Kaufen für Dich die richtige Entscheidung.
Ob die Immobilienpreise gerade hoch oder niedrig sind und ob die Zinsen gerade passen, ist dabei fast zweitrangig. Entscheidend ist, ob ein Eigenheim zu dem Leben passt, das Du führen willst. Hauptsache, Du beantwortest diese Frage ehrlich selbst und überlässt die Antwort nicht Deiner Familie, Deinen Kollegen oder der Werbung.
Aber wie sieht das eigentlich aus, wenn Du eine Immobilie nicht selbst bewohnst, sondern vermietest? Ist das dann ein gutes Investment? Genau das erfährst Du in unserem Artikel ETFs vs. Vermieten – Was lohnt sich mehr?.