Es gibt demnächst eine neue, staatliche ETF-Förderung für Selbstständige: Du legst 150 Euro im Monat privat in ETFs an und der Staat schiebt Dir nochmal 45 Euro dazu. In manchen Berichten und Rechnern sieht das nach einem richtig guten Deal aus.
Aber die Realität zeigt: Wer hier nicht richtig hinguckt, kriegt nicht nur weniger Geld als gedacht, sondern zahlt sogar kräftig drauf.
Wie Du das Meiste aus der neuen staatlichen Förderung rausholst und worauf Du unbedingt achten musst, schauen wir uns jetzt genauer an.
Keine Lust zu lesen? Schau Dir unser Video oder hör Dir unsere Podcastfolge zum Thema an:
Was ist das Altersvorsorgedepot?
Konkret geht es um das neue Altersvorsorgedepot der Bundesregierung. Das ist ein spezielles Depot, in das Du monatlich einzahlen kannst – zum Beispiel in einen Welt-ETF auf den MSCI ACWI oder FTSE All-World. Der Staat legt was dazu, Du kannst die Einzahlungen von der Steuer absetzen und während der gesamten Ansparphase fallen keine Steuern an.
Es wird drei Varianten geben: Garantieprodukte mit einer Beitragsgarantie, ein Standardprodukt für Einsteiger und eben das Altersvorsorgedepot ohne Garantie, in dem Du selbst in ETFs und Fonds investieren kannst.
Letzteres ist das einzige, was aus unserer Sicht Sinn macht.
Denn die Geschichte hat immer wieder gezeigt: Garantien sind nicht nur komplett unnötig, wenn man lang genug anlegt, sondern kosten massiv Rendite. Bei Riester hat die Beitragsgarantie dazu geführt, dass das Geld großteils in „sichere“ Anlagen statt in Aktien floss – mit dem Ergebnis, dass Riester-Verträge laut einer Finanzwende-Untersuchung im Schnitt nur 1,1 bis 1,7 Prozent Rendite bringen. Nach Inflation bleibt davon real also nichts übrig!
Und beim Standardprodukt hat der Anbieter einen großen Teil der Anlageentscheidung in der Hand. Du hast viel weniger Kontrolle darüber, was da eigentlich in Deinem Depot landet.
Also bleibt nur das Altersvorsorgedepot ohne Garantie als sinnvolle Variante, da Du selbst entscheidest, was reinkommt.
Warum gerade Selbstständige diese Förderung brauchen
Ok, los geht es am 1. Januar 2027. Und im ursprünglichen Gesetzentwurf war das Ganze nur für Angestellte und Co. vorgesehen – also vor allem für Pflichtversicherte in der gesetzlichen Rentenversicherung. Wir Selbstständigen waren raus. Ausgerechnet die Gruppe, die private Altersvorsorge am dringendsten braucht.
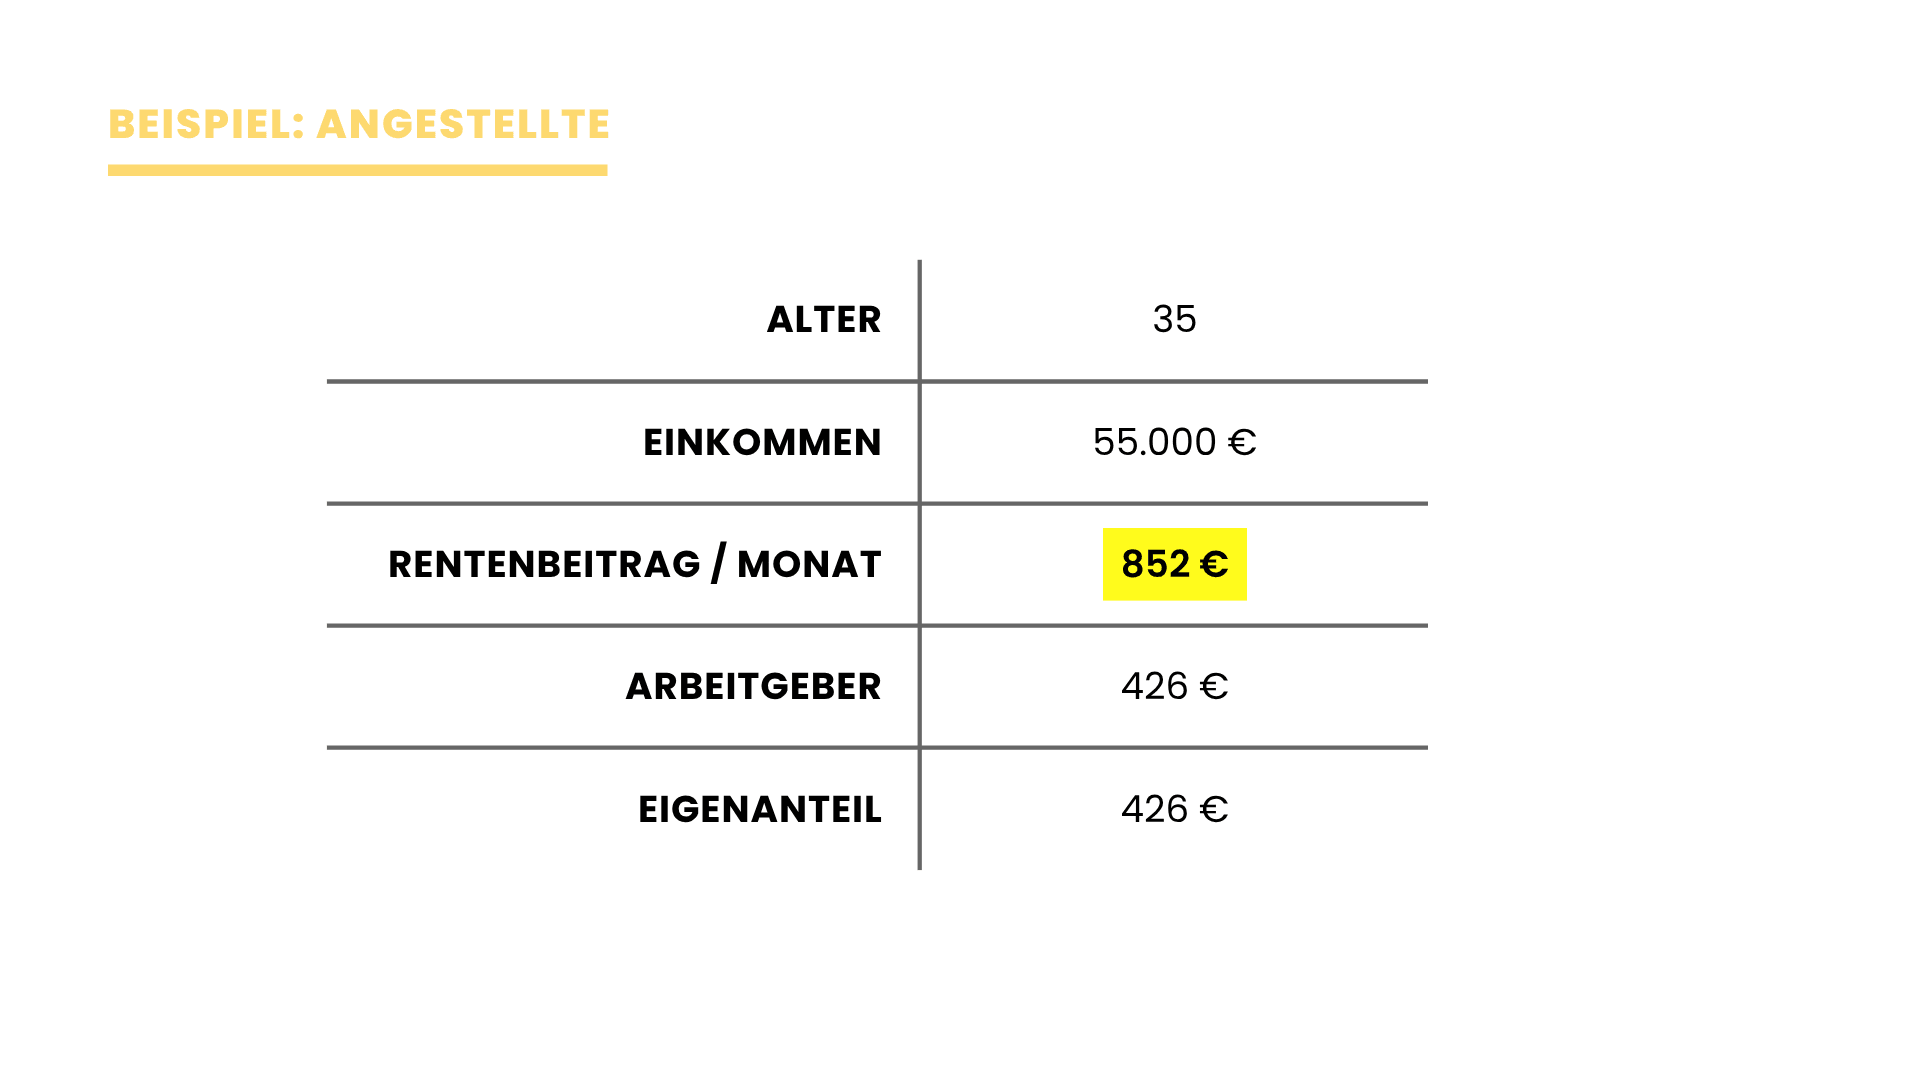
Denn Angestellte müssen sich um die Basis ihrer Altersvorsorge nicht kümmern. Nehmen wir eine Angestellte, 35 Jahre alt, 55.000 Euro brutto im Jahr. Für sie gehen jeden Monat 852 Euro in die gesetzliche Rentenversicherung. Die Hälfte davon, also 426 Euro, zahlt ihr Arbeitgeber. Sie muss dafür nichts tun und nichts entscheiden. Das läuft einfach.
Bei uns Selbstständigen läuft gar nichts von alleine. Die meisten von uns müssen nicht in die gesetzliche Rentenversicherung einzahlen. Da ist auch kein Arbeitgeber, der die Hälfte drauflegt, und niemand zweigt automatisch etwas von unseren Einnahmen ab. Wenn Du in diesem Monat nichts zurücklegst, dann fehlt Dir dieser Monat im Alter.
Jetzt kommt aber der Teil, der in der Debatte fast immer untergeht. Von den 852 Euro der Angestellten wird kein einziger Cent angelegt. Was diesen Monat in die Rentenkasse reinkommt, geht direkt wieder raus an die heutigen Rentner. Dafür bekommt man als Angestellter Rentenpunkte, also das Versprechen, dass die nächste Generation später auch für einen selbst zahlt.
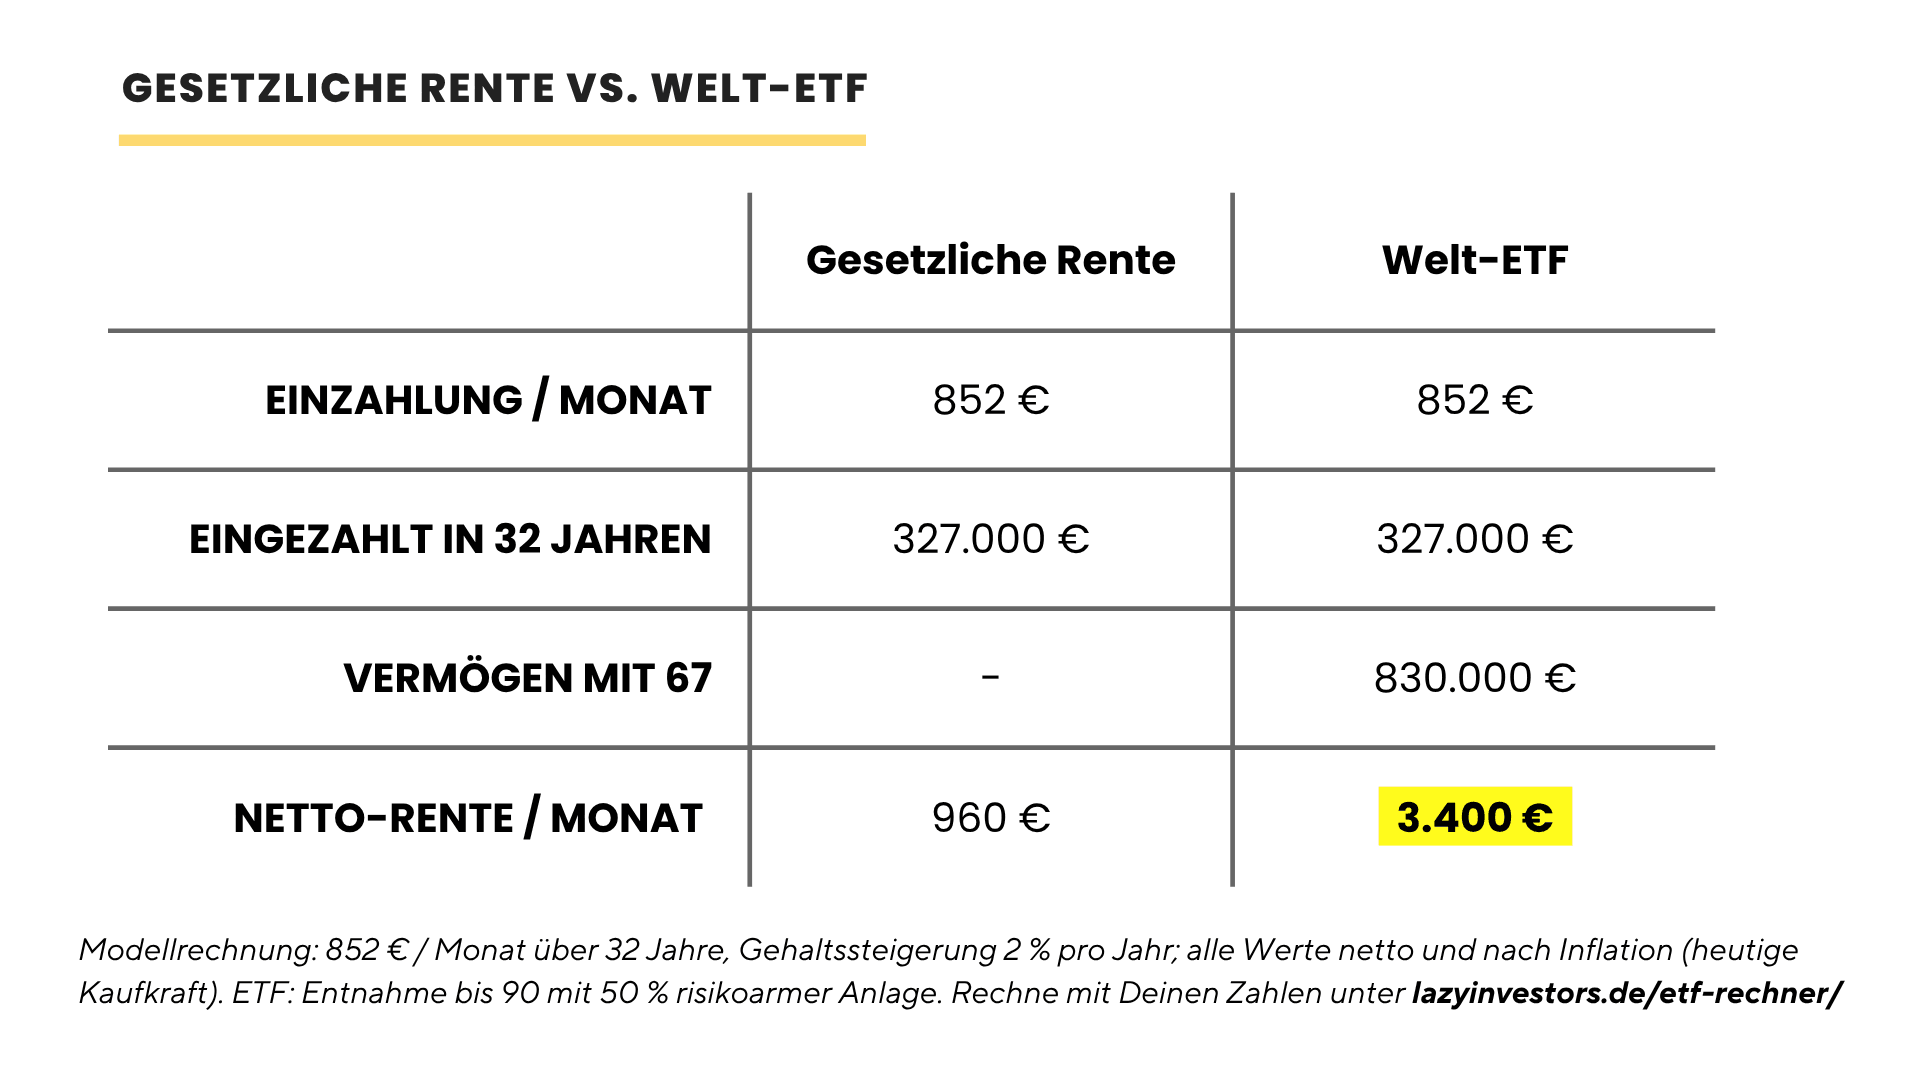
Rechnen wir mal aus, was dieses Versprechen wert ist. Zahlt die Angestellte 32 Jahre lang in die gesetzliche Rentenversicherung ein, mit Gehaltssteigerungen von zwei Prozent pro Jahr, kommt sie später auf rund 960 Euro Netto-Rente, also nach Sozialabgaben und Steuern und – ganz wichtig – nach Inflation! Denn nur, wenn wir die abziehen, können wir auch beurteilen, was die Rente künftig wirklich wert sein wird.
So, in die Rentenkasse sind dann in dieser Zeit rund 327.000 Euro geflossen, wenn wir hier ebenfalls die Inflation abziehen, also das in heutiger Kaufkraft betrachten. Daraus folgt, dass die Person selbst mit Blick auf die Brutto-Rente etwa 90 Jahre alt werden muss, um überhaupt erstmal das rauszubekommen, was für sie eingezahlt wurde!
Und jetzt stecken wir dieselben 852 Euro jeden Monat in einen weltweiten Aktien-ETF, ebenfalls über 32 Jahre. Daraus werden rund 830.000 Euro in heutiger Kaufkraft. Wenn Du davon 23 Jahre lang lebst, also bis 90, und in der Rente sogar die Hälfte in risikoarme Bausteine anlegst, bekommst Du rund 3.400 Euro im Monat raus – und zwar ebenfalls netto und inflationsbereinigt. Das ist fast das Vierfache der Rente aus der gesetzlichen Rentenversicherung!
Klar, ganz fair ist der Vergleich nicht. Die gesetzliche Rente läuft nämlich sicher bis zum Tod. Beim ETF hingegen ist nichts davon garantiert, aber Du kannst dafür sorgen, dass Dir das Geld trotzdem nicht ausgeht.
Ich erklär mal, wie. Also, wenn zu Beginn der Entnahme ein paar schlechte Börsenjahre kommen und Du nur Aktien hättest, müsstest Du viele Anteile zu niedrigen Kursen verkaufen. Die würden Dir später fehlen, selbst wenn sich der Markt wieder erholt. Und das kann dazu führen, dass Dein Depot viel zu schnell aufgebraucht wird.
Deshalb empfehlen wir, in der Rente unbedingt einen ordentlichen Teil in risikoarmen Anlageklassen zu halten, also in Bankguthaben und sehr sicheren Staatsanleihen. In unserer Beispielrechnung stecken die bereits mit 50 Prozent drin. Aus dem Teil lebst Du in den schlechten Börsenjahren und lässt die Aktien in Ruhe. Damit sinkt das sogenannte Renditereihenfolgerisiko ganz erheblich.
Worauf will ich eigentlich mit dem ganzen Gerechne hinaus? Für uns Selbstständige ist es ein absoluter Segen, dass wir nicht in die gesetzliche Rente einzahlen müssen. Wir können dasselbe Geld nämlich gescheit anlegen, damit es für uns arbeitet.
Aber es gibt niemanden, der Dich dazu zwingt, also musst Du Dich jeden Monat selbst zwingen.
Private Altersvorsorge ist für uns deshalb auch kein nettes Extra, sondern das Fundament. Umso bitterer, dass der Staat uns beim Fördern bisher weitgehend allein gelassen hat.
Rürup: So lief staatliche Förderung bisher
Für Angestellte ersetzt das neue Depot übrigens die Riester-Rente – ab 2027 gibt es keine neuen Riester-Verträge mehr. Für uns Selbstständige gibt es bisher nur Rürup, und das bleibt auch nach 2027 bestehen.
Rürup funktioniert so: Ein Anbieter – wie eine Versicherung – legt Dein Geld am Kapitalmarkt an und packt einen Versicherungsmantel drumherum. Dafür kannst Du die Einzahlungen von der Steuer absetzen. Klingt erstmal vernünftig.
Die Ergebnisse sind es aber so gar nicht. Finanzwende hat sich 78 Rürup-Tarife vorgenommen und geprüft, was für die Sparer dabei herumkommt. Das Ergebnis ist wirklich krass: Um Deine Einzahlungen samt Inflationsausgleich überhaupt nur rauszubekommen, musst Du im Schnitt 96 Jahre alt werden. Der Hauptgrund sind die hohen Kosten.
Laut der Studie landen im Schnitt 45 Prozent des eingezahlten Geldes beim Anbieter. Und der schöne Steuervorteil, mit dem Rürup immer beworben wird, nützt Dir nichts, wenn die Kosten vorher die Rendite auffressen. Es zählt einzig, was netto bei Dir ankommt.
Genau deshalb ist das Altersvorsorgedepot für uns Selbstständige tatsächlich ein Fortschritt: endlich echte ETFs mit Förderung, ohne teuren Versicherungsmantel. Aber ob es sich wirklich lohnt, das entscheiden ein paar Details. Fangen wir bei der Förderung an.
Förderung im Altersvorsorge-Depot
Du kannst bis zu 1.800 Euro im Jahr gefördert einzahlen, also 150 Euro pro Monat. Gefördert heißt: Darauf bekommst Du Zulagen vom Staat. Für jeden Euro auf die ersten 360 Euro gibt es 50 Cent dazu, das sind maximal 180 Euro. Auf die nächsten 1.440 Euro gibt es je 25 Cent, also nochmal bis zu 360 Euro. Macht zusammen 540 Euro Zulage pro Jahr.
Du zahlst also 150 Euro im Monat ein und der Staat schiebt Dir 45 Euro pro Monat dazu. Insgesamt landen 195 Euro pro Monat in Deinem Depot. Hast Du Kinder, kommt obendrauf noch eine Kinderzulage: bis zu 300 Euro pro Kind und Jahr.
Und dann gibt es während der Ansparzeit noch einen Steuervorteil: Du kannst Deine Einzahlung plus Zulage als Sonderausgaben in der Steuererklärung angeben. Gerade für Selbstständige mit schwankenden Gewinnen lohnt sich das: Je höher Dein Steuersatz in einem Jahr ist, desto mehr bringt Dir der Abzug in genau diesem Jahr.
Jetzt lautet aber die große Frage: Wie viel Rente kommt dabei am Ende raus?
Vergleichsrechnung AV-Depot vs. eigenes ETF-Depot
Nehmen wir die gleichen Annahmen wie bei unserer Rechnung von eben. Unsere Beispielperson ist also 35 Jahre alt und macht heute 55.000 Euro Gewinn vor Steuern im Jahr – genauso viel wie die Angestellte von vorhin, nur eben selbstständig. Sie legt ab heute 32 Jahre lang 600 Euro pro Monat in ETFs an, also bis sie 67 ist. Danach wird das Kapital über 18 Jahre ausgezahlt, denn beim Auszahlplan im Altersvorsorgedepot muss das Geld bis mindestens 85 reichen.
Schauen wir also erstmal, was dabei rauskommt, wenn die 600 Euro in Dein eigenes ETF-Depot gehen. Während der Haltedauer zahlst Du die Vorabpauschale – das ist eine kleine Steuer, die im Regelfall auch anfällt, wenn Du nichts verkaufst. Am Ende zahlst Du Abgeltungssteuer auf Deine Gewinne, allerdings mit 30% Teilfreistellung.
Also 30% Deiner Gewinne bleiben von vornherein steuerfrei, so ist das für Aktien-ETFs vorgesehen.
Und wir rechnen mit 0,07% Kosten pro Jahr – dafür bekommst Du heute einen soliden Welt-ETF.
Im Ergebnis bekommst Du netto rund 3.380 Euro pro Monat – und zwar in heutiger Kaufkraft, also nach Abzug der Inflation. Das ist ja schonmal ordentlich!
Und jetzt das Altersvorsorgedepot im Vergleich:
Hier zahlst Du 150 Euro ins Altersvorsorgedepot und die restlichen 450 Euro weiter ins eigene ETF-Depot. Der Unterschied hängt also allein an den geförderten 150 Euro.
Wie viel von der Förderung bei Dir ankommt, entscheiden die Kosten Deines Anbieters. Und ganz wichtig: In den folgenden Zahlen ist die Steuererstattung mit drin! Wir gehen also davon aus, dass Du sie jedes Jahr in Dein ETF-Depot reinvestierst, statt sie auszugeben.
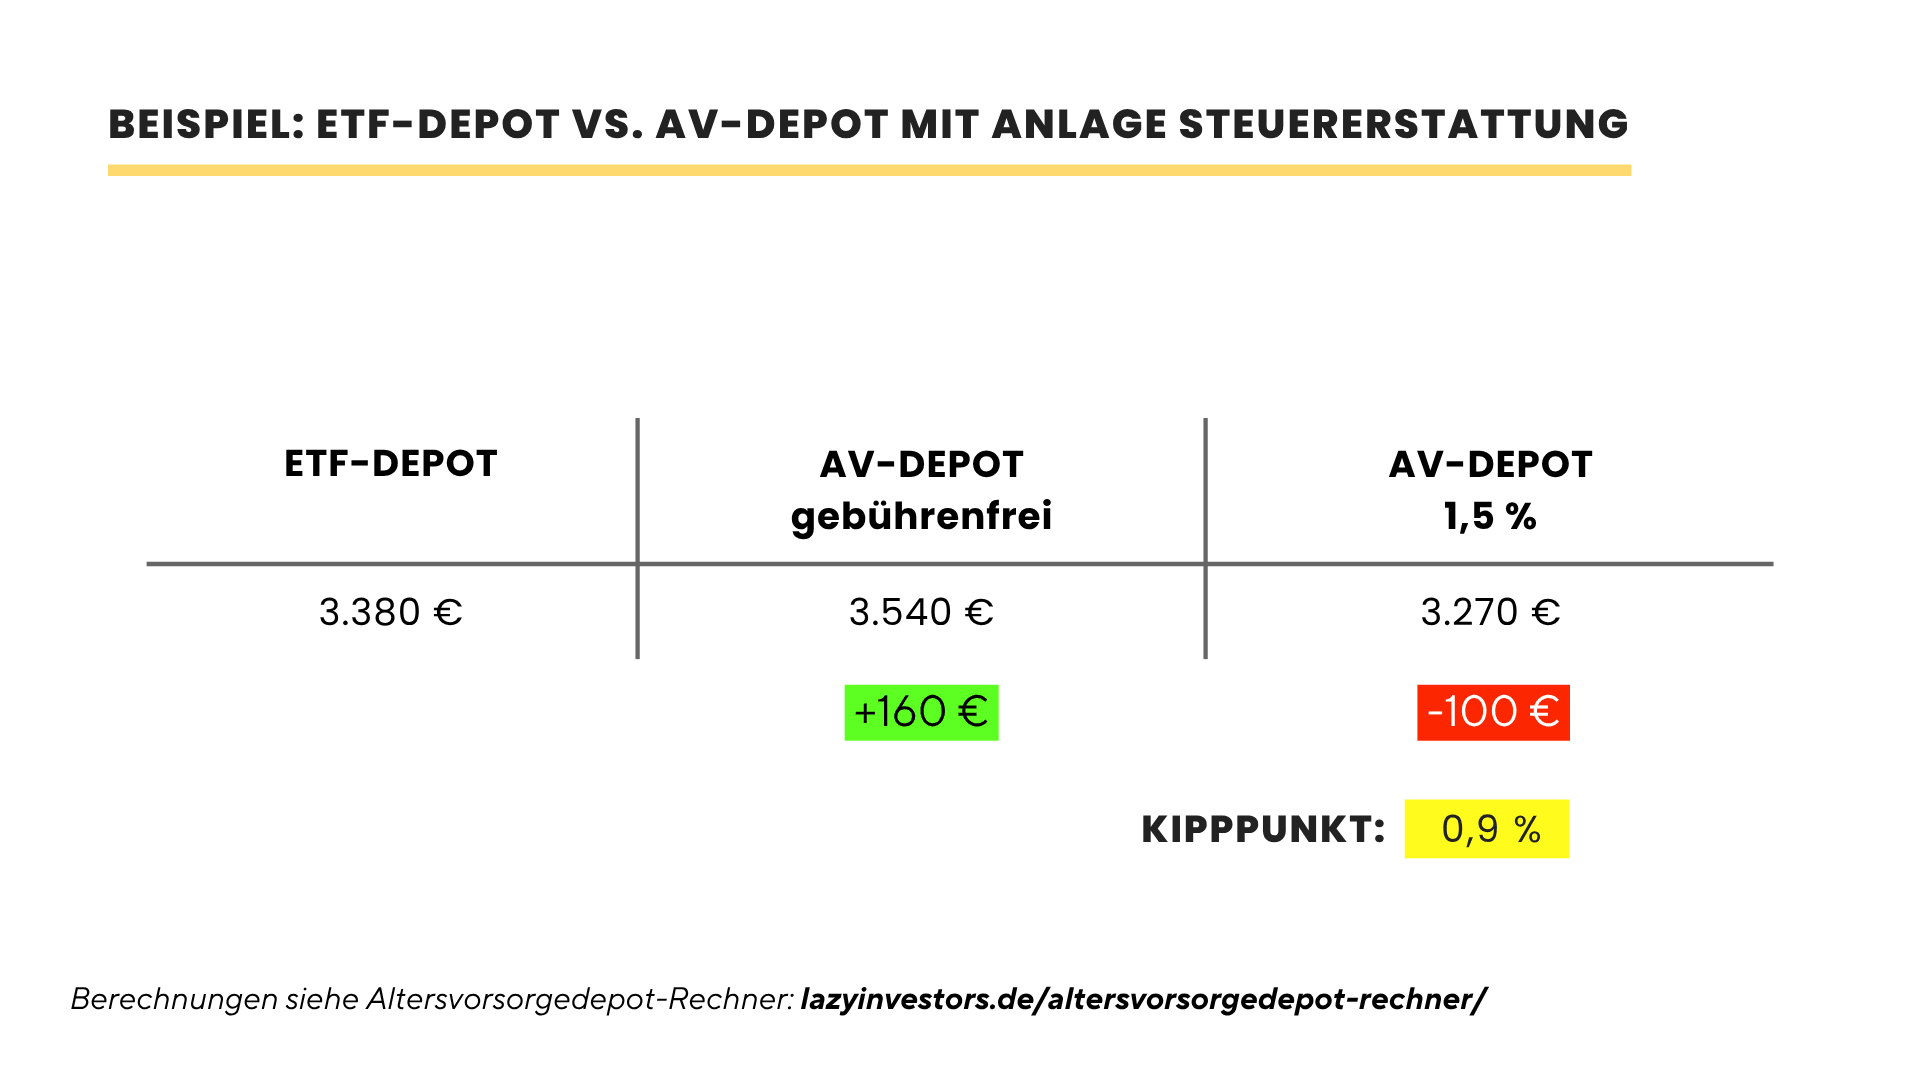
Im besten Fall nimmt Dein Anbieter für Depot und Sparplan nichts, und Du zahlst nur die 0,07 Prozent für den Welt-ETF, genau wie in Deinem eigenen Depot. Dann kommst Du auf rund 3.540 Euro netto pro Monat. Das sind rund 160 Euro mehr als im eigenen Depot – und zwar jeden Monat, 18 Jahre lang.
Und so ein Angebot gibt es nicht nur in der Theorie. finanzen.net ZERO, deren normales Depot wir ohnehin empfehlen*, wirbt schon jetzt damit, das Altersvorsorgedepot gebührenfrei anzubieten. Bei Scalable Capital und Smartbroker+ sollen Depot, Sparplan und später auch der Auszahlplan nichts kosten. Dann zahlst Du nur noch den ETF selbst.
So, und jetzt schauen wir mal, wie teuer es wird, wenn wir in den gleichen ETF investieren, aber über einen Versicherer oder „Berater“ mit 1,5 Prozent Kosten im Jahr. Die Verbraucherzentrale rechnet bei solchen „Premium“-Angeboten mit Garantie oder Betreuung sogar mit bis zu 2,5 Prozent.
Aber selbst bei „lediglich“ 1,5 Prozent Kosten bleiben Dir nur etwa 3.270 Euro. Das sind gut 100 Euro weniger als im eigenen ETF-Depot ganz ohne Förderung.
Also wurde die gesamte Zulage von den Kosten aufgefressen und Du zahlst quasi noch drauf.
Zwischen dem gebührenfreien und dem teuren Anbieter liegen also rund 270 Euro mehr oder weniger Rente im Monat, bei derselben Förderung und demselben ETF. Der Kipppunkt liegt in unserem Beispiel bei knapp 0,9 Prozent Kosten. Darunter lohnt sich das Altersvorsorgedepot, darüber nicht.
Aber jetzt kommt der Haken: Diese Zahlen gelten nur, wenn Du die Steuererstattung jedes Jahr konsequent reinvestierst. Und wer macht das wirklich? Wer bekommt im Sommer seinen Steuerbescheid und schiebt die 200, 300 Euro sofort in den ETF? Die meisten Leute geben das Geld aus. Und dann sieht die Rechnung ganz anders aus:
Beim gebührenfreien Anbieter bleiben statt 160 nur noch knapp 60 Euro mehr übrig. Beim teuren fehlen Dir sogar über 200 Euro. Und der Kipppunkt rutscht von knapp 0,9 auf rund 0,3 Prozent. Dann lohnt sich das Altersvorsorgedepot nur noch, wenn außer den ETF-Kosten wirklich kaum etwas anfällt.
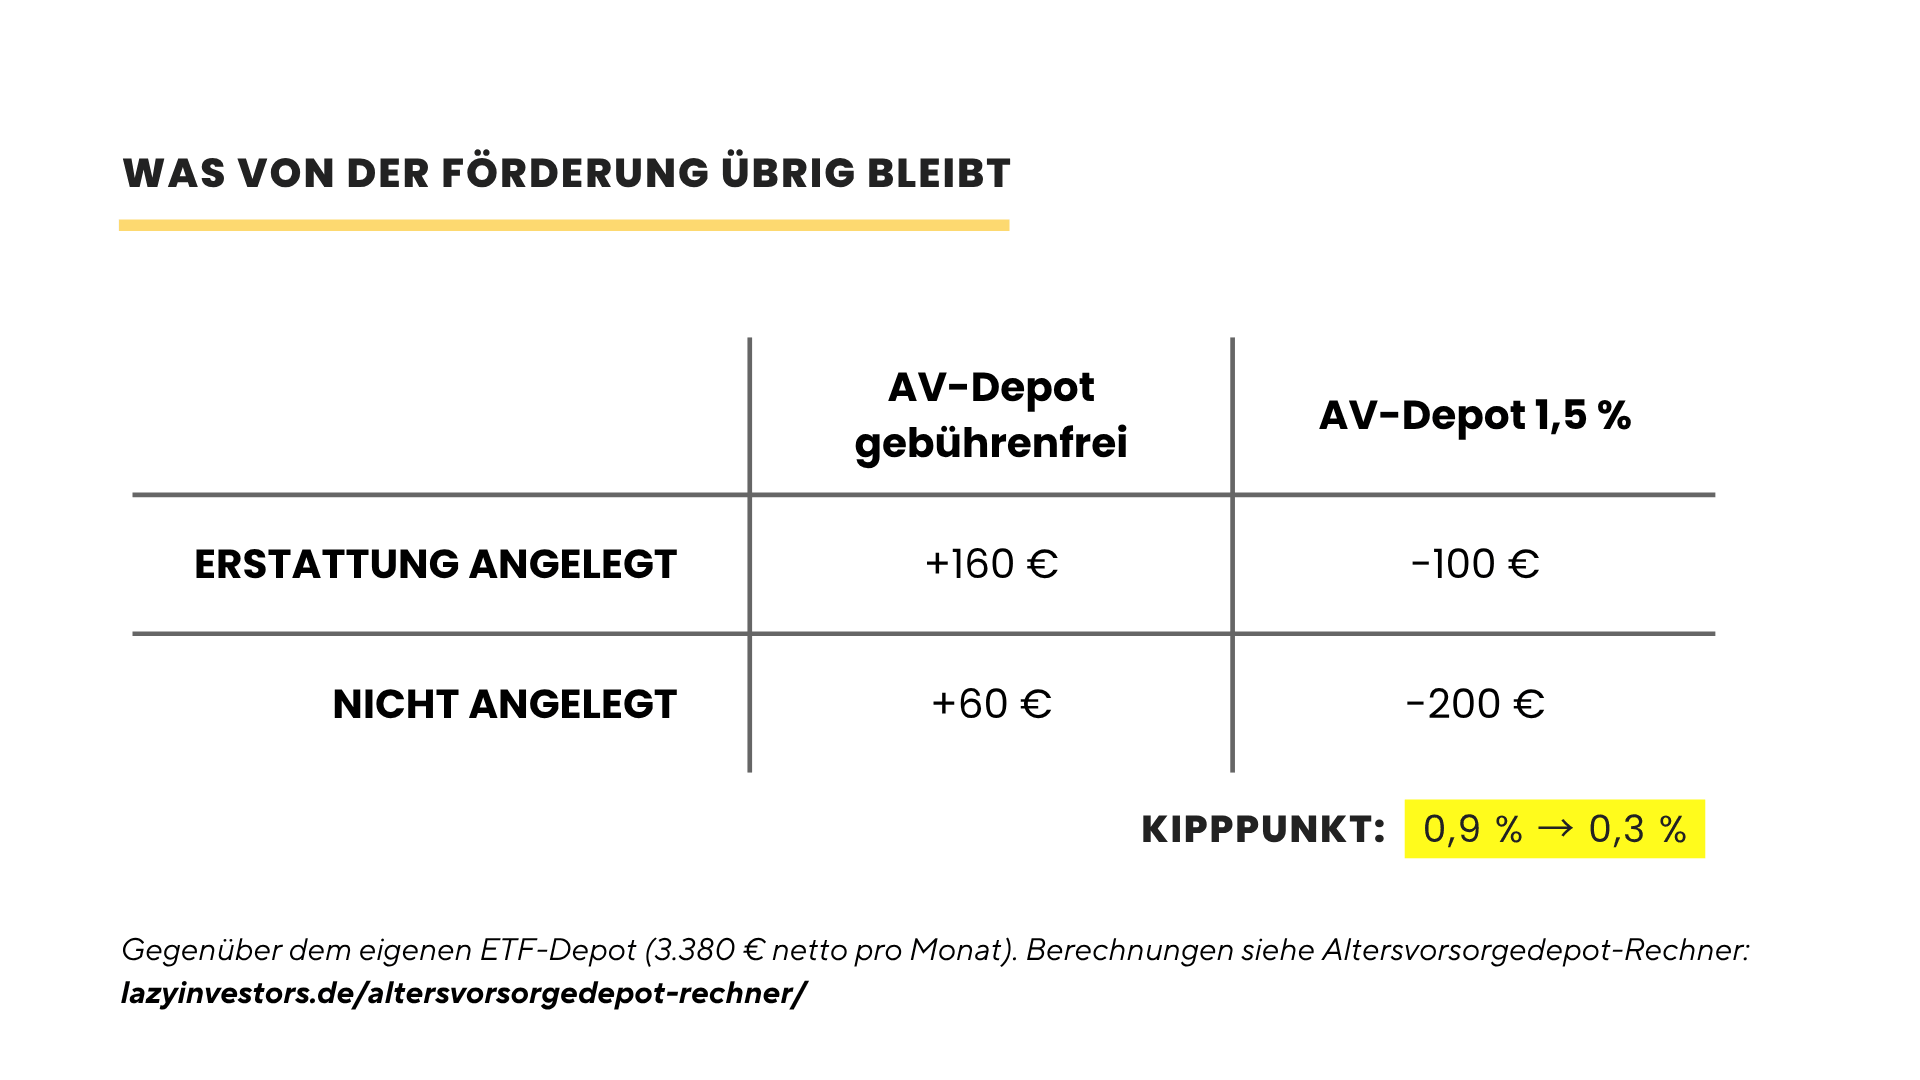
Vielleicht fragst Du Dich jetzt: Warum ist da nicht mehr drin, bei der ganzen Förderung? Das liegt an der Deckelung. Zulagen gibt es nur auf 150 Euro im Monat. Die Förderung wirkt also nur auf einem Viertel Deiner Sparrate.
Übrigens, falls Du selbst mal rechnen willst, ob sich das Altersvorsorgedepot für Deine persönliche Situation und Sparraten lohnt, dann nutze unseren Rechner hier.
Weitere Nachteile des AV-Depots
Neben Kosten und Steuererstattung gibt es noch zwei weitere Haken, über die kaum jemand spricht. Bei beiden geht es um Deine Flexibilität:
Erstens ist Dein Geld im Altersvorsorgedepot bis mindestens 65 quasi gesperrt. Es gibt keine vorzeitige Entnahme und keinen Zugriff in Notfällen – es sei denn, Du kaufst oder baust eine selbstgenutzte Immobilie. Wenn Du aus anderen Gründen vorher ranmusst, wird die Kündigung förderschädlich. Das bedeutet, Du zahlst alle Zulagen und Steuererstattungen zurück.
Und genau hier legst Du Dich als Selbstständiger völlig unnötig fest.
Wir haben keinen Renteneintritt, der von außen vorgegeben ist. Viele wollen mit Ende 50 oder Anfang 60 kürzertreten, den Betrieb übergeben oder verkaufen und dann von ihrem Vermögen leben. Das Altersvorsorgedepot interessiert das nicht: Vor 65 kommst Du nicht ran, ohne die komplette Förderung zurückzuzahlen. Wann Du mit dem Entnehmen anfängst, entscheidest also nicht Du, sondern das Gesetz.
Zweitens schreibt Dir das Altersvorsorgedepot vor, wie Du Dein Geld bekommst, also als Auszahlplan bis mindestens 85 oder als lebenslange Rente über eine Versicherung. Du kannst Dir zu Beginn maximal 30% auf einen Schlag auszahlen lassen. Wenn Du das machst, hat das aber einen riesigen Nachteil: Im Altersvorsorgedepot zahlst Du auf die gesamte Auszahlung Deinen persönlichen Steuersatz, also auf Einzahlungen, Zulagen und Gewinne. Im eigenen Depot wären es nur die Gewinne, und davon dank Teilfreistellung auch nur 70 Prozent.
Wenn Du Dir nun 30 Prozent auf einen Schlag auszahlen lässt, landet das alles in einem einzigen Steuerjahr und kann Dich locker in den Spitzensteuersatz treiben. Je nach Höhe wird das also richtig teuer.
Den Rest bekommst Du als monatliche Auszahlung – da hast Du keine Wahl. Im normalen ETF-Depot entscheidest Du, wann Du wie viel entnimmst, und die Steuer ist immer gleich: Abgeltungssteuer auf die Gewinne, fertig.
Was das Altersvorsorgedepot NICHT löst
Tja. Über 100 Seiten Gesetz. Drei Produktvarianten mit unterschiedlichen Regeln. Zwei Zulagenstufen plus Kinderzulage plus Günstigerprüfung. Mehrere verschiedene Besteuerungen, je nachdem, ob Du gefördert oder ungefördert eingezahlt hast und ob Du Dir das Geld monatlich oder auf einen Schlag auszahlen lässt. Dazu eine Entnahmesperre bis 65 mit Ausnahme für Immobilien.
Und das alles für einen ETF-Sparplan mit staatlicher Förderung. Willkommen in Deutschland.
Es ist wie bei allen staatlich geförderten Produkten hierzulande: Es wird so kompliziert gemacht, dass Du nur schwer erkennen kannst, welche Nachteile entstehen. Und diese Intransparenz hat schon Riester, Rürup und die betriebliche Altersvorsorge zu Goldeseln für die Finanzindustrie gemacht.
Was bei der ganzen Debatte aber am meisten untergeht: Das Altersvorsorgedepot beantwortet Dir kein bisschen die Fragen, auf die es wirklich ankommt.
In welche ETFs solltest Du eigentlich investieren? Solltest Du neben Aktien-ETFs auch in risikoarme Anlageklassen investieren – und wenn ja, wie gewichtet? Wie steht es um Deine Risikotragfähigkeit, also emotional und real? Hast Du genug Hintergrundwissen, um die nächste Krise auszuhalten, ohne panisch Dein Depot förderschädlich aufzulösen? Wie passt Du Dein Portfolio an, wenn die Rente naht? Und, das hatten wir ja gerade schon: Wie viel musst Du insgesamt investieren, damit es später reicht?
Diese Fragen sind viel wichtiger als die Frage, ob Du 45 Euro Zulage im Monat mitnimmst oder nicht. Und die Antworten darauf findest Du in keinem Gesetzestext.
Genau für diese Fragen haben wir unser kostenloses Webinar gemacht. Danach hast Du ein umfassendes Verständnis davon, worauf es bei der Altersvorsorge wirklich ankommt. Schau es Dir mal an.
Fazit
Also, wie solltest Du als Selbstständiger vorgehen, wenn das Altersvorsorgedepot im Januar startet?
Erstens: Such Dir einen Anbieter, bei dem außer den ETF-Kosten nichts anfällt, fürs Ansparen und fürs Auszahlen. Und schieb die Steuererstattung jedes Jahr in Dein ETF-Depot. Nur dann kommen die rund 160 Euro mehr pro Monat aus unserem Beispiel auch bei Dir an.
Zweitens: Zahl nicht mehr als die geförderten 150 Euro im Monat ins Altersvorsorgedepot ein. Alles über die geförderten 150 Euro gehört in Dein eigenes ETF-Depot. Da kommst Du jederzeit dran, und das ist für uns Selbstständige besonders wertvoll.
Drittens, und das ist der wichtigste Rat von allen: Warte nicht auf den Staat. Jedes Jahr, das Du wartest, kostet Dich bares Geld. Und ob Du künftig zusätzlich 150 Euro in ein gefördertes Depot steckst, kannst Du dann immer noch entscheiden. Aber Dein eigenes ETF-Depot ist und bleibt die Basis – denn da bestimmst Du, was wann mit Deinem Geld passiert.
Die Grundidee des Altersvorsorgedepots ist wirklich besser als alles, was der Staat uns Selbstständigen bisher angeboten hat. Aber wie so oft wird es so verkompliziert, dass am Ende kaum jemand durchblickt. Und genau das ist gefährlich, denn wer nicht durchblickt, kann auch nicht beurteilen, ob sich etwas lohnt oder zum Beispiel die Kosten zu hoch sind.
Apropos Kosten: Rund um das Altersvorsorgedepot werden sich garantiert wieder Versicherer und „Berater“ positionieren – die Dir übrigens auch heute schon teure Rürup-Produkte als „staatlich geförderten ETF-Sparplan“ verkaufen wollen. Warum das fast immer ein schlechter Deal ist und wie Du solche Angebote erkennst, liest Du in unserem Artikel Steuern sparen bei der ETF-Anlage? Vermeide unbedingt diesen Fehler!.