Es gibt drei gefährliche ETF-Fehler, die fast jeder Über-50-Jährige macht.
Und die gelten sowohl für die, die sich schon ein ordentliches Vermögen aufgebaut haben und es jetzt vor allem nicht mehr verlieren wollen, als auch für die, die das Gefühl haben, ziemlich spät dran zu sein und ihre Rentenlücke noch schließen müssen.
Welche Fehler das sind und wie Du Dich davor schützen kannst, darum geht es in diesem Video.
Keine Lust zu lesen? Schau Dir unser Video oder hör Dir unsere Podcastfolge zum Thema an:
Fehler Nummer 1: „Dafür bin ich zu alt“
Der erste Fehler passiert schon, bevor überhaupt ein Euro angelegt ist: Man fängt gar nicht mehr an.
Uns schreiben regelmäßig Leute über 50, die sich fragen, ob sich ETFs für sie überhaupt noch lohnen. Das Geld liegt dann seit Jahren auf dem Tagesgeldkonto und schmort da vor sich hin.
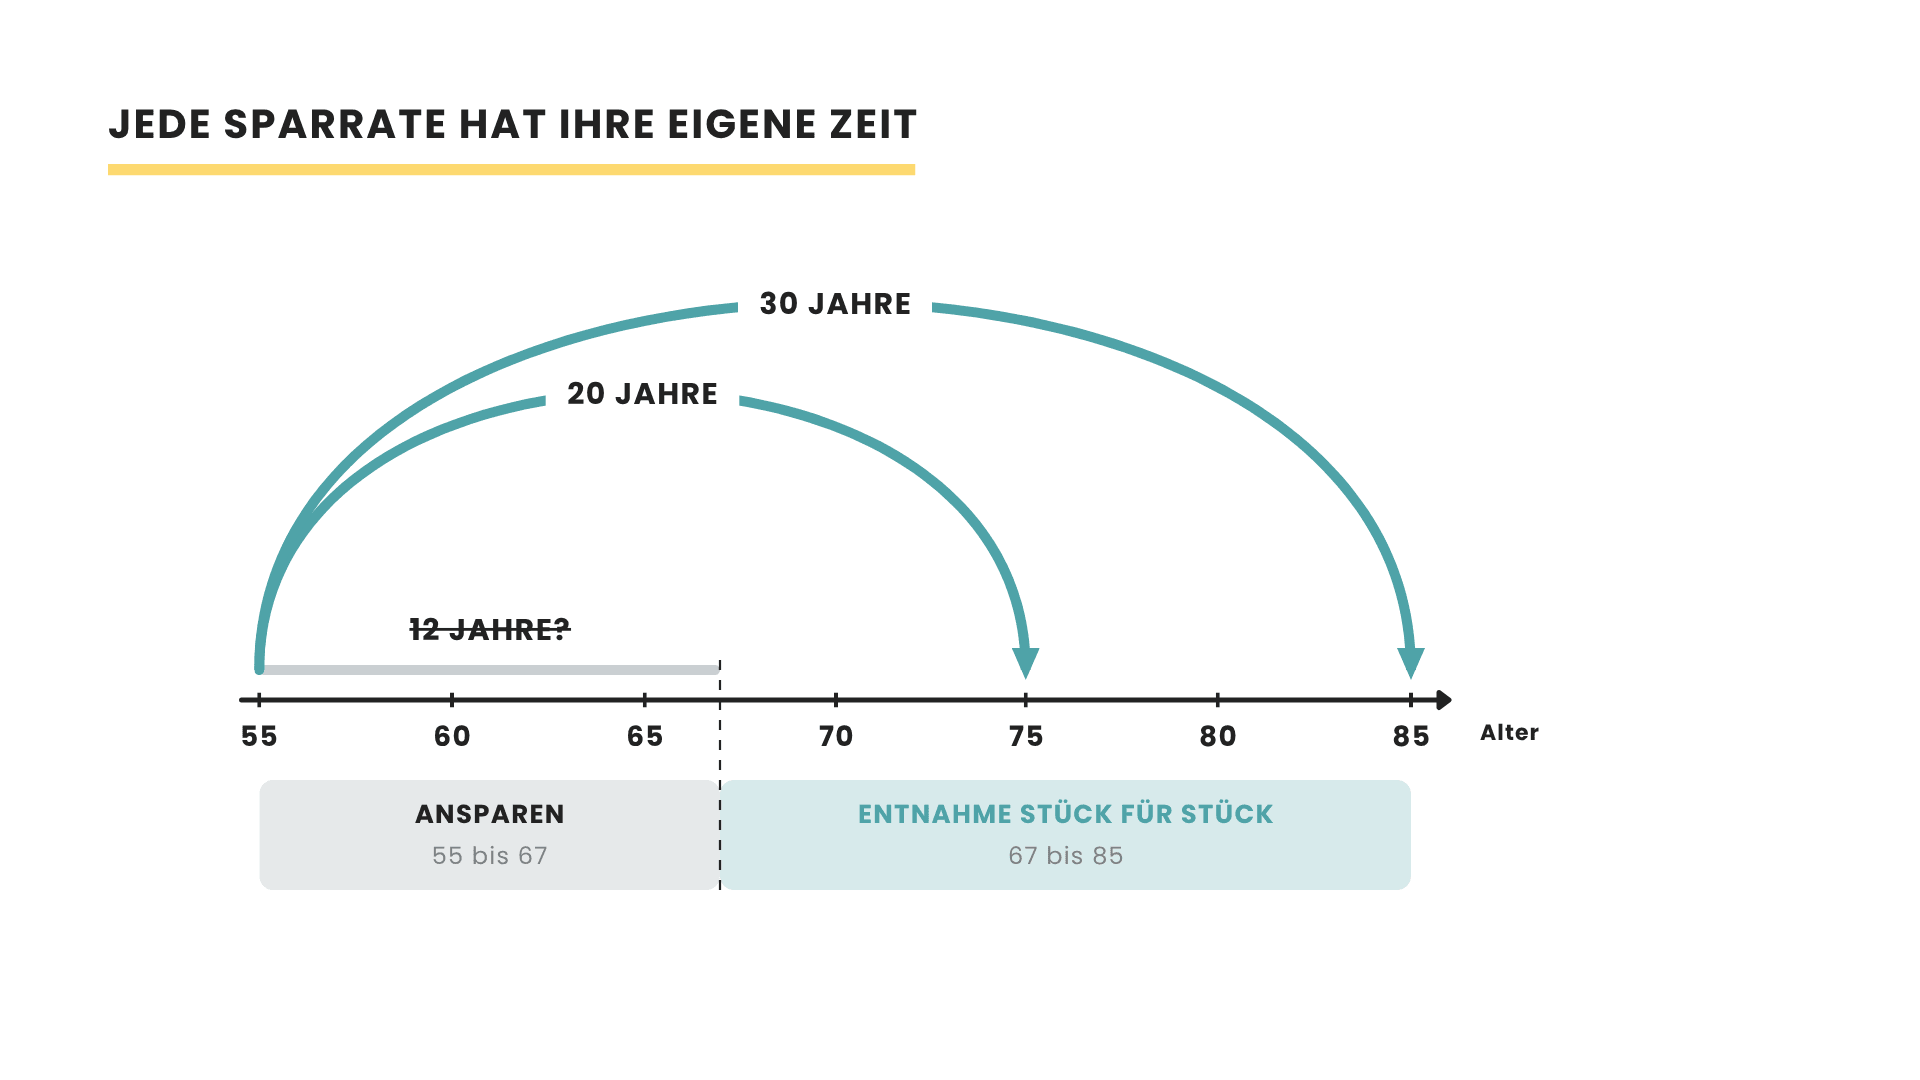
Und diese Vorsicht ist erstmal total nachvollziehbar. Denn eine Grundregel beim ETF-Investieren lautet ja: Was in Aktien-ETFs steckt, sollte mindestens 10 bis 15 Jahre nicht gebraucht werden, damit man zwischenzeitliche Krisen einfach aussitzen kann. Und wenn Du 55 bist und mit 67 in Rente gehst, dann sind das nur noch 12 Jahre. Das klingt also nach „zu knapp, lass ich lieber“.
Aber in dieser Rechnung steckt ein Denkfehler. Denn sie tut so, als würdest Du an Deinem ersten Rententag Dein komplettes Geld auf einen Schlag brauchen. Das tust Du aber nicht. Du entnimmst in der Rente Stück für Stück, Monat für Monat, und das über 20, 25 oder sogar 30 Jahre.
Das bedeutet: Die 10 bis 15 Jahre zählen quasi für jede Sparrate einzeln – also von dem Tag, an dem Du sie anlegst, bis zu dem Tag, an dem Du sie wieder rausholst. Und da kommt fast immer genug Zeit zusammen: Was Du mit 55 anlegst und erst mit 75 ausgibst, hatte 20 Jahre Zeit zum Arbeiten. Deine allerletzten Entnahmen liegen vielleicht sogar 30 Jahre im Depot.
Mit Anfang oder Mitte 50 hast Du also noch richtig viel Zeit zum Durchstarten. Und selbst wenn Dein Renteneintritt schon deutlich näher ist, ist es nicht zu spät. Dann baust Du zuerst Deinen sicheren Puffer für die ersten Rentenjahre auf – da geht es auch gleich noch drum – und der Rest kann trotzdem in Aktien-ETFs arbeiten.
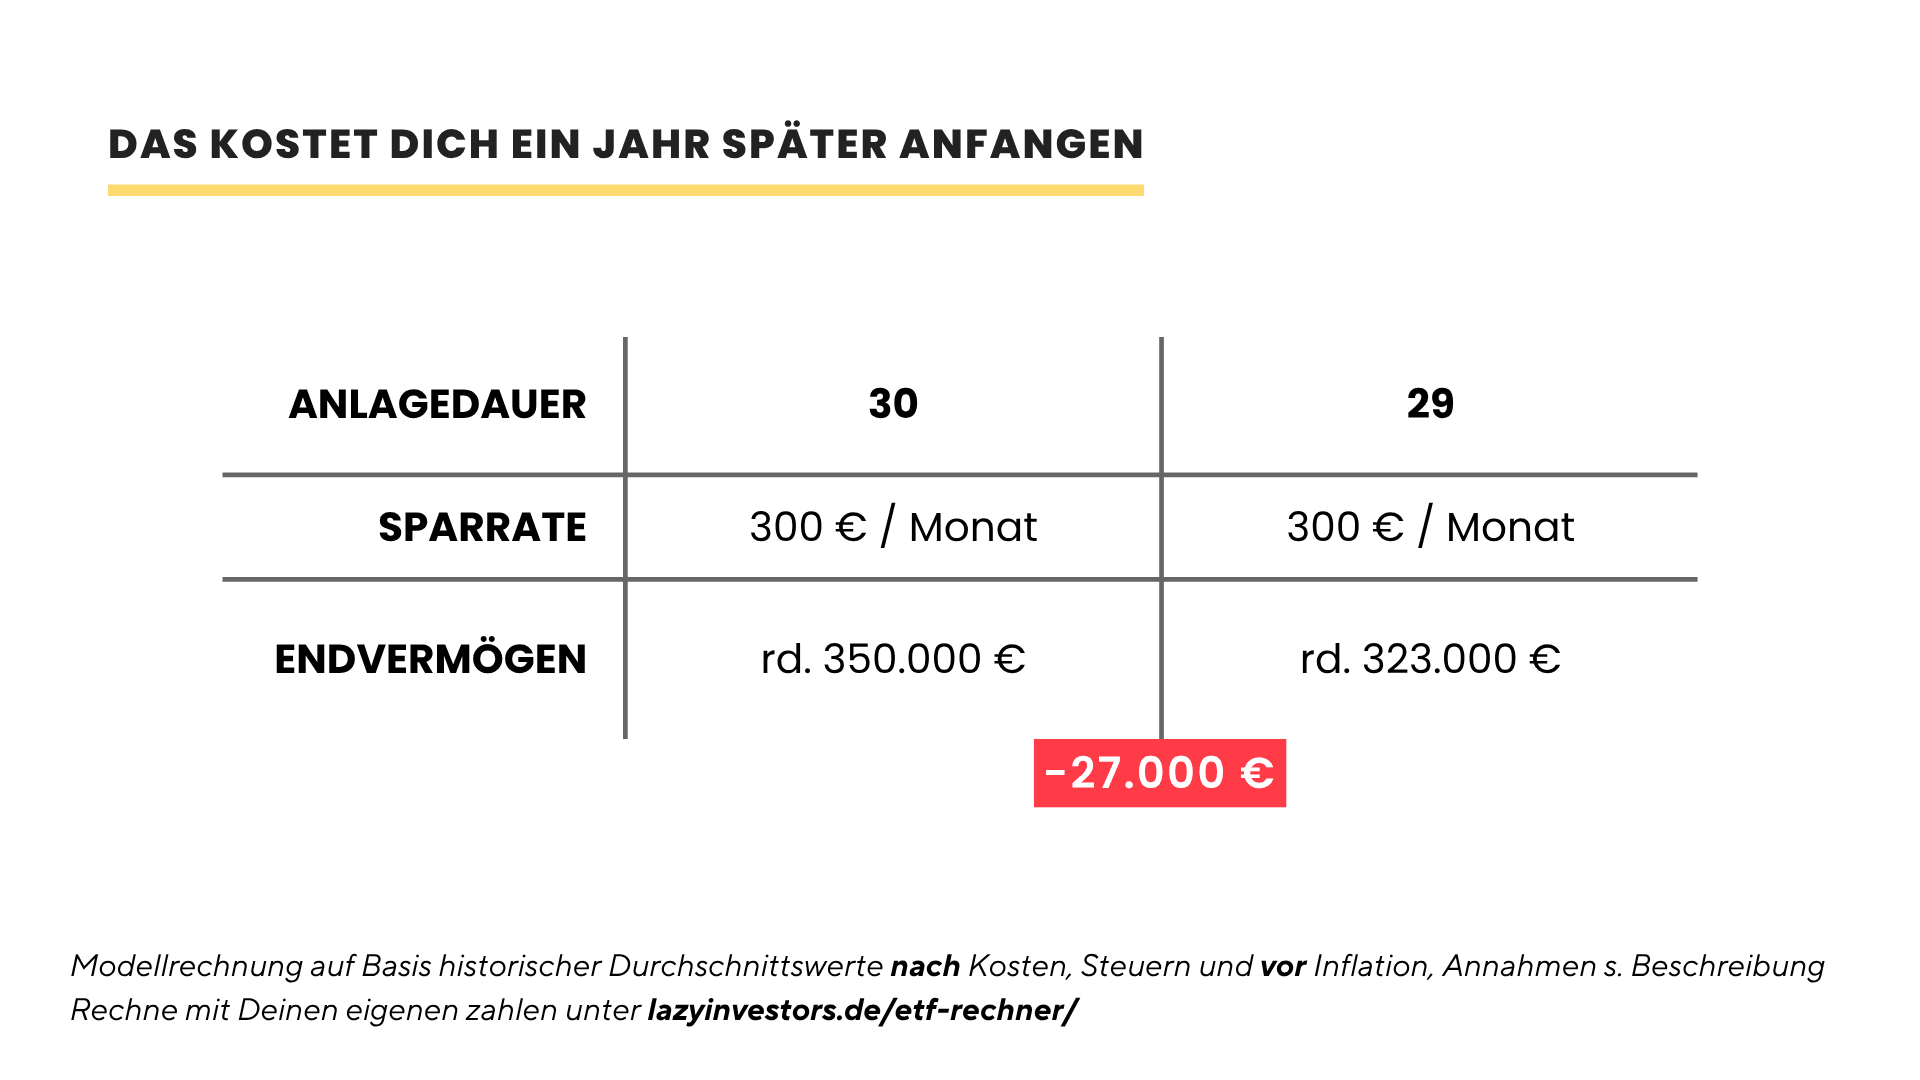
Warten ist dagegen richtig teuer: Legen wir 30 Jahre lang jeden Monat 300 Euro in ein globales ETF-Portfolio an, kommt da mit Blick auf historische Durchschnittsdaten ein Vermögen von rund 350.000 Euro bei rum – und zwar netto, also nach Kosten und Steuern. Legen wir nur ein Jahr kürzer an, also 29 Jahre insgesamt, sind es schätzungsweise 323.000 Euro. Ein Jahr später anfangen kostet also fast 27.000 Euro!
Und klar, Du zahlst jetzt vielleicht keine 30 Jahre mehr ein. Am Prinzip ändert das aber nichts. Denn Dein Geld bleibt ja nicht nur bis zum Renteneintritt investiert, sondern weiter bis zur letzten Entnahme: 15 Jahre bis zur Rente plus nur 20 Jahre Entnahmephase sind 35 Jahre, in denen der Zinseszins für Dich arbeiten kann.
Dazu kommt ein Vorteil, den die 25-Jährigen nicht haben: Mit über 50 verdienst Du in der Regel deutlich mehr als am Anfang Deines Berufslebens, und große Ausgabenblöcke wie die Ausbildung der Kinder oder die Raten fürs Eigenheim laufen langsam aus. Du kannst also mit höheren Sparraten einen guten Teil der kürzeren Zeit wieder reinholen.
Aber Achtung: Einfach nur anfangen reicht nicht. Denn genauso gefährlich wie gar nicht zu investieren ist es, mit über 50 genau so zu investieren wie ein 30-Jähriger. Damit kommen wir zu
Fehler Nummer 2: Mit 100 % Aktien in die Rente
Super viele Leute schicken uns ihr Portfolio, in dem nur Aktien-ETFs stecken – mit Mitte 50 oder sogar Anfang 60.
Das klingt auch erstmal sinnvoll. Denn 100 Prozent Aktien bringen nun mal die beste Rendite, und in der Vergangenheit waren globale Aktien ja nach spätestens 15 Jahren immer im Plus – selbst dann, wenn man zum denkbar ungünstigsten Zeitpunkt eingestiegen ist.
Aber wenn man kurz vor der Rente steht oder schon in Rente ist, ist das eigentliche Problem nicht die langfristige Rendite, sondern die Reihenfolge der Renditen.
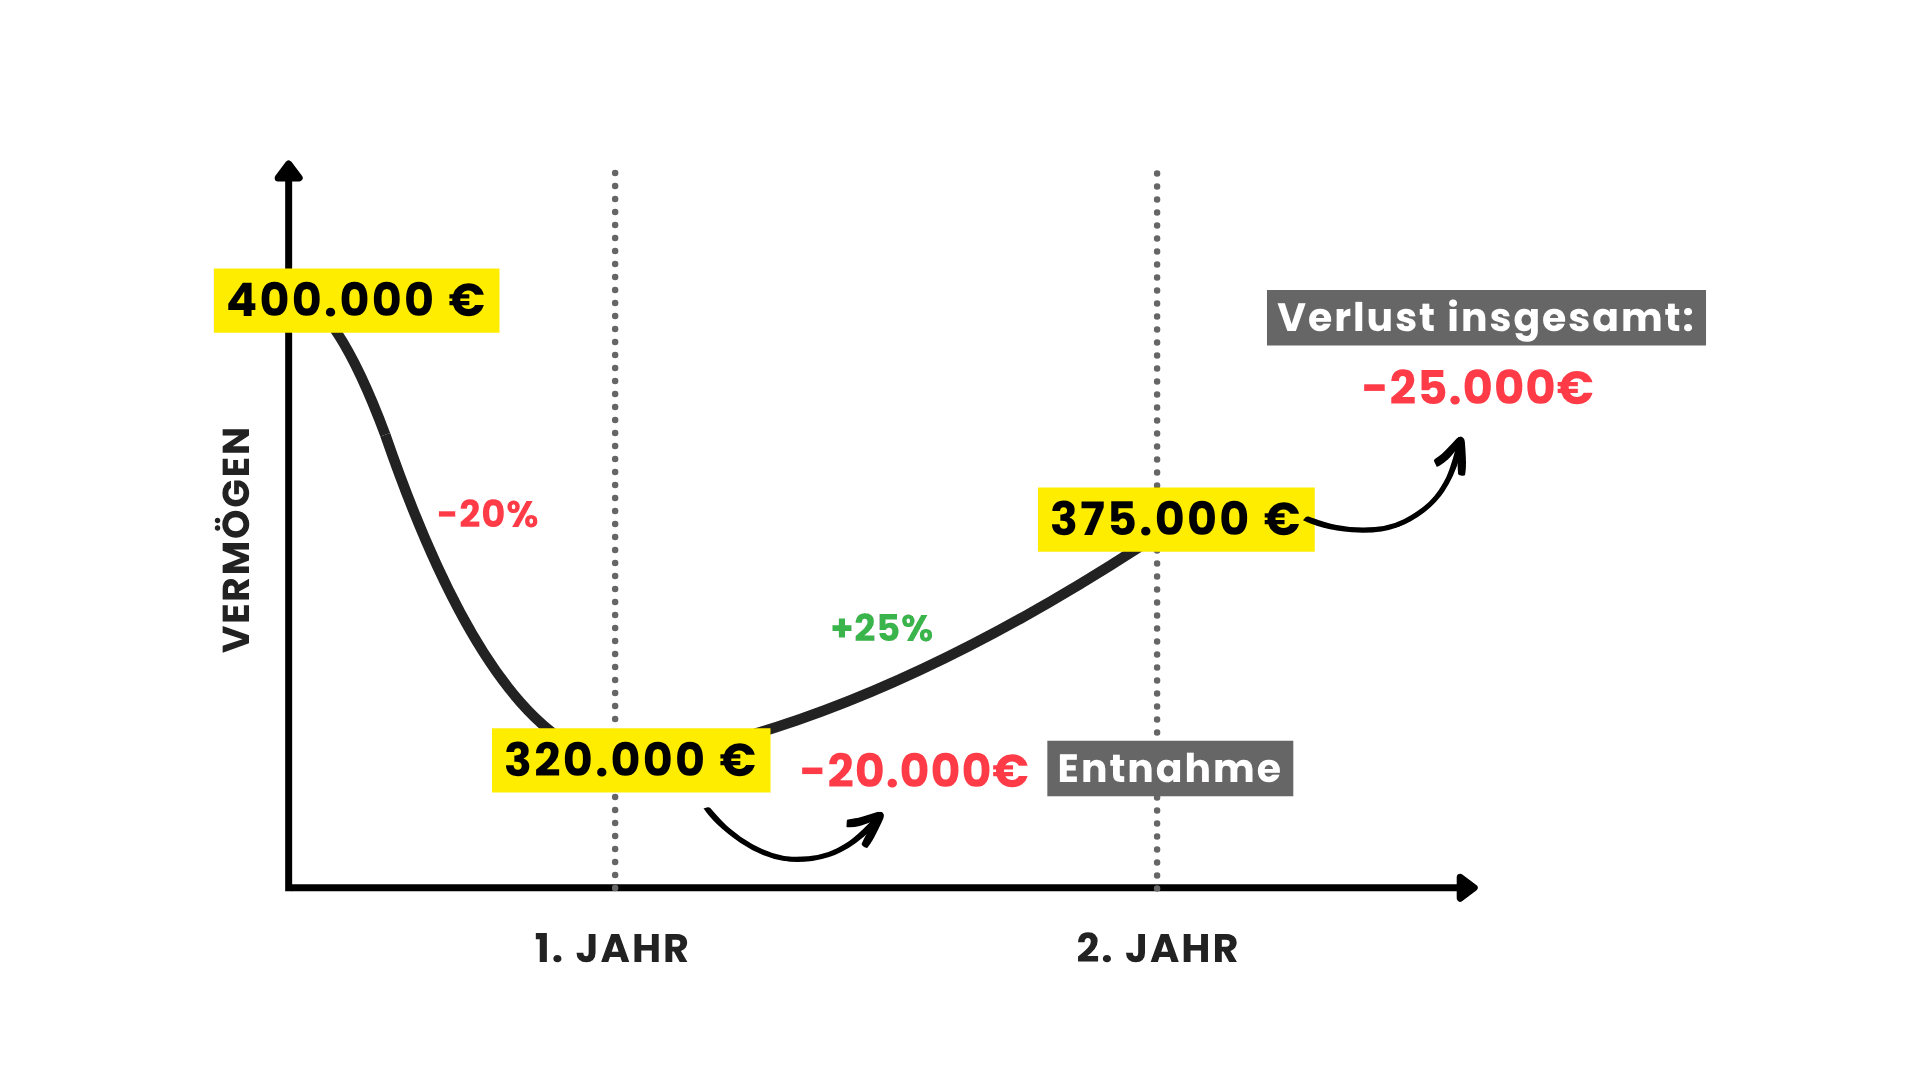
Schauen wir uns das an einem Beispiel an: Du gehst mit 400.000 Euro im Depot in Rente, alles in Aktien-ETFs. Im ersten Jahr fällt der Markt um 20 Prozent, Dein Depot steht also bei 320.000 Euro. Jetzt brauchst Du aber 20.000 Euro zum Leben, also verkaufst Du Anteile, und übrig bleiben 300.000 Euro.
Im zweiten Jahr steigt der Markt um 25 Prozent. Damit ist der Einbruch rechnerisch komplett aufgeholt: Ohne Deine Entnahme stünde das Depot wieder exakt bei 400.000 Euro. Bei Dir kommen die 25 Prozent aber nur noch auf 300.000 Euro drauf – das macht 375.000 Euro.
Dir fehlen also 25.000 Euro, obwohl Du nur 20.000 Euro entnommen hast. Denn Du musstest im schlechten Jahr verkaufen, also Anteile zu niedrigen Kursen hergeben. Und genau diese Anteile waren nicht mehr dabei, als sich der Markt erholt hat.
Und das war nur ein schlechtes Jahr. Kommen am Rentenanfang mehrere hintereinander, musst Du für denselben Betrag jedes Mal noch mehr Anteile verkaufen. Wenn die Kurse sich Jahre später erholen, steigen sie nur noch für den Rest, der übrig ist.
Dieses sogenannte Renditereihenfolgenrisiko kann dazu führen, dass Dein Depot zu früh aufgebraucht wird, obwohl die durchschnittliche Rendite eigentlich völlig ausgereicht hätte. Ein Crash mit 40 ist deshalb kein Drama, Du kaufst günstig nach und hast Jahrzehnte Zeit. Derselbe Crash direkt am Anfang Deiner Rente kann Dir dagegen die komplette Planung zerlegen.
Dagegen helfen risikoarme Bausteine im Portfolio, also Bankguthaben und kurzlaufende Staatsanleihen höchster Bonität in Deiner Heimatwährung. Die bringen zwar kaum Rendite, aber sie sind in schlechten Börsenjahren da, um daraus die Entnahmen zu decken. So können die Aktien-ETFs geschont werden, bis sich die Kurse erholt haben.
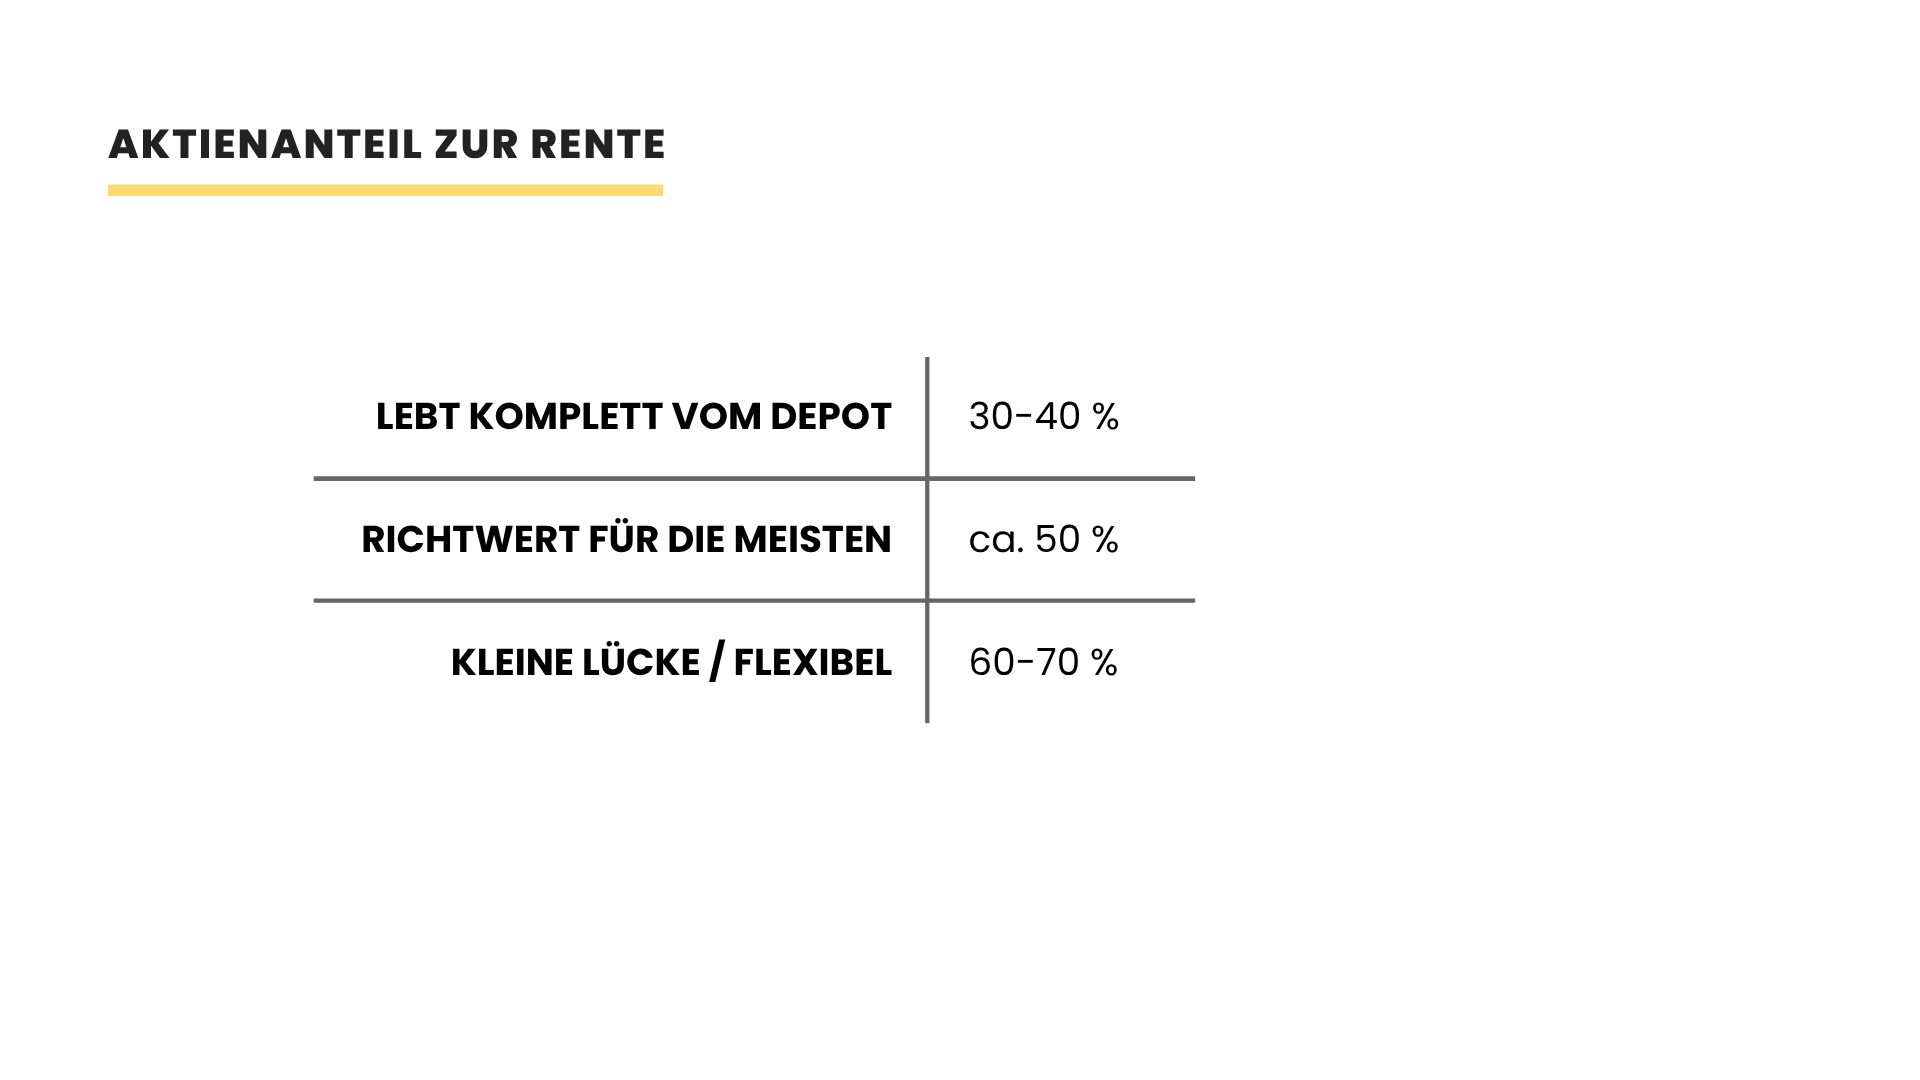
Wie hoch Dein Sicherheitsbaustein sein sollte, ist natürlich eine ganz persönliche Sache. Ganz grob ist ein Aktienanteil von etwa 50 Prozent zur Rente für die meisten ein guter Richtwert. Wer komplett von seinem Depot leben muss, weil kaum gesetzliche Rente da ist, sollte eher bei 30 bis 40 Prozent Aktien landen.
Das klingt erstmal paradox: Ausgerechnet wer am meisten aus dem Depot braucht, soll die wenigsten Aktien halten. Aber genau er kann ein mieses Börsenjahr am schwersten aussitzen, weil er jeden Monat verkaufen muss. Wer dagegen nur eine kleine Lücke schließen muss oder in schlechten Börsenjahren einfach seine Ausgaben senken kann, kann auch mit 60 bis 70 Prozent Aktien in die Rente gehen.
Ganz wichtig ist dabei das Timing. Diese Ziel-Gewichtung solltest Du erst zu Rentenbeginn erreicht haben. Wer zu früh auf Nummer sicher geht, verschenkt nämlich unnötig Rendite: Sein Geld liegt dann jahrelang im renditearmen Teil, obwohl er die Schwankungen in dieser Zeit noch locker hätte aussitzen können.
Ungefähr zehn Jahre vor der Rente solltest Du darum anfangen, Dein Portfolio umzubauen, indem Du frisches Geld in die risikoarmen Bausteine steckst. Wer zum Beispiel von 100 Prozent Aktien auf 50 Prozent runter will, schafft das mit grob 5 Prozent pro Jahr.
Und wer erst kurz vor der Rente mit dem Investieren anfängt, baut gar nicht erst um, sondern startet einfach direkt mit seiner Ziel-Aufteilung.
Übrigens, falls Du wissen willst, wie die Aufteilung für Dein Portfolio aussehen soll und wie Du das Ganze praktisch umsetzt – also sowohl die Aktien-Seite als auch die risikoarmen Bausteine – dann schau Dir mal unser kostenloses Webinar an.
So, Dein Portfolio ist rechtzeitig umgebaut, die Gewichtung passt. Damit ist doch eigentlich alles in trockenen Tüchern, oder? Leider nein. Denn ausgerechnet an der Stelle, über die sich die wenigsten je Gedanken machen, lauert noch
Fehler Nummer 3: Ohne Plan entnehmen
Beim Investieren dreht sich am Anfang alles um Fragen wie: Welcher Broker? Welche ETFs? Welche Sparrate? In der Ansparphase ist das auch völlig richtig so. Aber spätestens, wenn die Rente näher rückt, kommt eine neue Frage dazu: Wie komme ich eigentlich wieder an mein Geld ran?
Dabei ist die Entnahme erstmal im Grunde super simpel: Du verkaufst regelmäßig Anteile, quasi wie ein umgekehrter Sparplan. Der Fehler liegt darin, was die meisten verkaufen. Sie lassen zum Beispiel stur einen automatischen Auszahlplan laufen oder verkaufen einfach immer ihre Aktien-ETFs – auch mitten im Crash.
Und damit holen sie sich genau das Renditereihenfolgen-Problem wieder ins Depot, das sie mit ihren sicheren Bausteinen gerade umgehen wollten.
Die richtige Grundlogik lautet daher immer: Verkaufe das, was gerade über Deiner Zielgewichtung liegt, also das, was gut gelaufen ist. Läuft die Börse gut, verkaufst Du Aktien. Schwächelt sie, verkaufst Du Anleihen.
Und im richtigen Crash lässt Du beides in Ruhe und lebst aus Deinem Tagesgeld-Puffer. Der sollte grob zwei Jahre Deiner Rentenlücke betragen, also von dem Betrag, der Dir im Monat zwischen Deinen tatsächlichen Ausgaben und Deiner Rente fehlt. Genau dafür ist er da. Wenn sich die Kurse erholt haben, füllst Du ihn einfach wieder auf.
Nebenbei bringst Du Dein Depot mit jeder Entnahme quasi automatisch wieder Richtung Zielgewichtung. Damit hast Du einen klaren Plan, statt aus dem Bauch heraus zu entscheiden – das geht nämlich fast immer schief. Und wie lange Dein Geld in der Rente reicht, hängt am Ende an diesem Plan. Deshalb muss der sitzen.
Die gemeinsame Wurzel der drei Fehler
Die Sache ist die: Diese drei Fehler haben nichts mit mangelnder Intelligenz zu tun. Im Grunde sind es einfach Fallen, in die wir tappen, weil es bei Geld hoch emotional zugeht. Und weil die meisten Regeln, die man so hört, für 30-Jährige gemacht sind.
Mit 30 verzeiht Dir die Zeit fast jeden Fehler. Ab 50 ist das anders: Da wird genau das teuer, was Du nicht mehr korrigieren kannst. Umso wichtiger ist es, die Grundlagen einmal wirklich zu verstehen, statt auf gut Glück loszulegen oder aus Unsicherheit gar nichts zu tun.
Und es gibt tatsächlich noch einen vierten Fehler, den gerade Anleger über 50 immer wieder machen: Sie stellen ihr Depot Richtung Rente auf Dividenden-ETFs um, weil sie von den Ausschüttungen leben wollen. Warum das keine gute Idee ist, das schauen wir uns in diesem Video Wie viel DIVIDENDE zahlt ein 100.000€ Dividendenaktien-Depot? (schockierend) an.