So gut wie alle verbrauchernahen Institute und wir eben auch sehen ETFs ja als die optimale Geldanlage für die allermeisten Leute an. Wir selbst haben unser Geld auch in nichts anderem investiert. Damit können wir easy unsere Rentenlücke schließen.
Es gibt allerdings vier riskante Fehler, von denen fast jeder bei der Anlage mindestens einen macht. Und die können dafür sorgen, dass sich am Ende unser Geld nicht vermehrt, sondern sogar nur ein Bruchteil von dem übrig ist, was wir investiert haben.
Welche Fehler das sind und wie Du Dich davor schützen kannst, darum geht es in diesem Blogpost.
Fehler Nummer 1: Dem Herdentrieb / Trends folgen
Damit der Vermögensaufbau mit ETFs möglichst sicher funktioniert, kommt es vor allem auf zwei Sachen an:
- Erstens solltest Du Dein Geld super breit streuen, indem Du in sehr große, globale Aktien-ETFs investierst.
- Zweitens solltest Du möglichst lange anlegen, also mindestens 10-15 Jahre.
Leider werden diese beiden, im Grunde universal anerkannten, „Erfolgskriterien“ von den meisten Anlegern nicht beachtet. Das liegt in erster Linie daran, dass wir Schlagzeilen eine größere Bedeutung beimessen, als langweiligen, langfristigen Datenreihen, die aber eine viel höhere Relevanz haben.
Das Resultat ist dann, dass wir quasi der Herde hinterherlaufen. Warum uns aber die Verfolgung von Trends sehr wahrscheinlich schaden wird, das schauen wir uns jetzt mal an:
Wenn es um den Vermögensaufbau geht, willst Du mit Deinen ETFs die gesamte Weltwirtschaft abbilden – das hatte ich ja gerade schon erwähnt. Denn investierst Du global und branchenweit in Tausende Aktien gleichzeitig, spekulierst Du nicht auf die Entwicklung von einzelnen Firmen oder Branchen. Ein Beispiel hierfür ist der Index MSCI ACWI, der Aktien aus der gesamten Welt beinhaltet.
Aber der weitaus größte Teil an ETFs bildet eben gar nicht die globale Wirtschaft, sondern einzelne Regionen, Branchen, Trends usw. ab.
Während Corona zum Beispiel war wegen der Impfstoffentwicklungen die Pharmabranche besonders beliebt, davor Wasserstoff und seit ein paar Monaten ist es alles rund um künstliche Intelligenz.
Zu diesen Themen sprießen also andauernd neue ETFs aus dem Boden. Und super viele Leute investieren eben in diese ETFs und nicht in die, die einfach den globalen Markt abbilden.
Aber ob jetzt Wasserstoff, Pharma oder KI – hiermit schließen wir immer eine Wette darauf ab, dass in den nächsten Jahrzehnten genau dieser Bereich weiter abgeht. Und damit werden wir mit extrem hoher Wahrscheinlichkeit falsch liegen:
Vor 30 Jahren z.B. war die Automobilindustrie in den Industrieländern ganz hoch im Kurs und niemand hat damit gerechnet, dass das mal anders laufen wird.
Oder ein jüngeres Beispiel: Die Cannabis-Branche hat in den 2010er Jahren einen krassen Boom erlebt, weil Legalisierungen und große Hoffnungen auf schnelles Wachstum die Aktienkurse in die Höhe getrieben haben.
Doch statt des dauerhaften Höhenflugs kam der tiefe Fall: Viele Cannabis-Aktien verloren 80 % oder mehr an Wert. Die ganzen bürokratischen Hürden, Überproduktion, die weiterhin starke Konkurrenz durch den Schwarzmarkt und der harte Kampf vieler Firmen, überhaupt Gewinne zu machen, haben dafür gesorgt, dass das Ganze den Bach runtergegangen ist. Entgegen der Erwartungen der ganzen Investoren.
Wir Menschen sind einfach nicht in der Lage zur Vorausschau über Jahrzehnte, und das wird auch noch immer schwieriger, denn die Entwicklung und der technologische Fortschritt schreiten immer schneller voran.
Der wichtigste Punkt ist aber: Wenn etwas gerade als besonders lukrativ gilt und es hohe Renditeerwartungen seitens der Anleger gibt, ist dies bereits eingepreist.
Das bedeutet schlichtweg, dass die aktuellen Kurse bereits die Erwartung enthalten, dass dieser Bereich total zukunftsträchtig ist. Um nun im Vergleich zum weltweiten Markt überdurchschnittliche Renditen zu erzielen, müsste der Bereich noch besser performen, als bereits schon angenommen wird.
Einfach ausgedrückt heißt das: Wenn alle denken, dass etwas große Gewinne bringen wird, ist das schon im Preis enthalten. Das heißt, die Preise sind schon höher, weil eben alle davon ausgehen, dass die Kurse nach oben gehen. Aber um mehr Gewinn als der Durchschnitt zu machen – also in unserem Fall um besser zu sein als globale ETFs – muss dieser Bereich noch besser laufen, als alle denken.
Und hierfür ist die statistische Wahrscheinlichkeit nicht sehr hoch. Vielmehr kann das ganze auch total nach hinten losgehen, wenn eine ganze Branche den Bach runtergeht, von der alle dachten, dass sie massiv abgehen wird – wie wir gerade in den Beispielen gesehen haben.
Also, Finger weg von Branchenwetten und einfach die globale Marktrendite mitnehmen. Stumpf ist hier Trumpf!
Oder anders ausgedrückt: Viel wichtiger ist es, unsere Strategie klarzuhaben und die einfach zu verfolgen – egal, welche Sau gerade in den Finanznachrichten durchs Dorf getrieben wird.
Aber klar, wenn uns eine Strategie fehlt, dann sind wir viel anfälliger für Schlagzeilen und Trends. Damit kommen wir zum nächsten Fehler:
Fehler Nummer 2: Keine klare Strategie haben
Uns schreiben immer wieder Menschen, dass sie zum Beispiel zwei ETFs auf den MSCI World haben, dann noch einen auf den MSCI ACWI und dazu noch irgendwelche Branchen-ETFs. Dass die letzteren ziemlich riskant sind, haben wir uns ja gerade angeschaut.
Aber auch einfach wahllos globale ETFs auszuwählen, ist nicht optimal. So ein chaotisches Vorgehen, bei dem man sich oft auf Tipps aus verschiedenen Quellen verlässt, führt häufig zu einem ungünstigen Rendite-Risikoprofil.
Das bedeutet, dass dann bestimmte Märkte überrepräsentiert sind und wir stärker von deren Entwicklung abhängig werden. Gleichzeitig verpassen wir Wachstumschancen in untergewichteten Regionen.
Ein typisches Beispiel ist, wenn man sowohl ETFs auf den MSCI World als auch auf den MSCI ACWI hat. Der MSCI World deckt bereits die Industrieländer ab, während der ACWI zusätzlich Schwellenländer beinhaltet. Durch die Kombination investiert man doppelt in die Industrieländer und gewichtet die Schwellenländer zu gering.
Zusätzlich kann es durch die Überlappung globaler ETFs zu einer ungewollten Konzentration auf bestimmte Unternehmen kommen, da viele große Firmen sowohl im MSCI World als auch im ACWI vertreten sind.
Deshalb ist es wichtig, bei der Auswahl von ETFs bewusst zu überlegen, welche Regionen und Märkte wie stark gewichtet werden sollen.
Ja, doch selbst, wenn eine vernünftige Strategie für die Zukunft steht, fällt es vielen Leuten super schwer, sich von alten Wertpapieren zu trennen – auch, wenn sie schon verstanden haben, dass die Investments keine gute Idee waren und sie sie gar nicht weiter besparen wollen. Wie kann das sein?
Fehler Nummer 3: Schlechte Wertpapiere behalten
Für uns Menschen fühlt es sich viel schlimmer an, Verluste zu machen, als wenn uns Gewinne entgehen. Auch, wenn das geldmäßig aufs Gleiche rauskommt. Das nennt sich Verlustaversion.
Und das ist mit der Grund, warum viele Leute an alten Investments festhalten, die sie eigentlich gar nicht mehr haben wollen.
Das Ganze ist aber genau genommen total unlogisch:
Wenn Du Dir mittlerweile gut überlegt hast, wie Du langfristig Geld anlegen willst, also zum Beispiel in globale ETFs, dann solltest Du auch danach handeln.
Das bedeutet auch, dass alte Wertpapiere, die nicht zu Deinem Wunsch-Portfolio gehören, verkauft werden sollten. Das betrifft jetzt natürlich nicht nur ETFs, sondern auch bzw. eigentlich insbesondere einzelne Aktien oder aktiv gemanagte Fonds, die Dir ein Bankberater angedreht hat usw.
Lass Dich dabei auch nicht davon abhalten, wenn das zu verkaufende Wertpapier gerade im Minus ist: Rein rational ist es nicht sinnvoll, darauf zu warten, bis eventuell irgendwann das Wertpapier wieder im Plus ist, was in vielen Fällen auch gar nicht eintreten wird (wenn es z.B. immer weiter mit einer einzelnen Aktie bergab geht).
Die Verluste solltest Du mit Deiner richtigen Strategie viel wahrscheinlicher wieder aufholen können, sonst hättest Du Dir die ja nicht ausgesucht!
Frag Dich also, egal, wo der Kurs gerade steht: „Würde ich heute noch einmal diese Wertpapiere kaufen?“ und wenn die Antwort „nein“ lautet, dann handle auch dementsprechend. Und hake eventuelle Verluste als Lehrgeld ab.
Dass das so viele nicht schaffen, hat im Grunde rein emotionale Gründe. Und die spielen die größte Rolle bei unserem nächsten Fehler:
Fehler Nummer 4: Emotional handeln
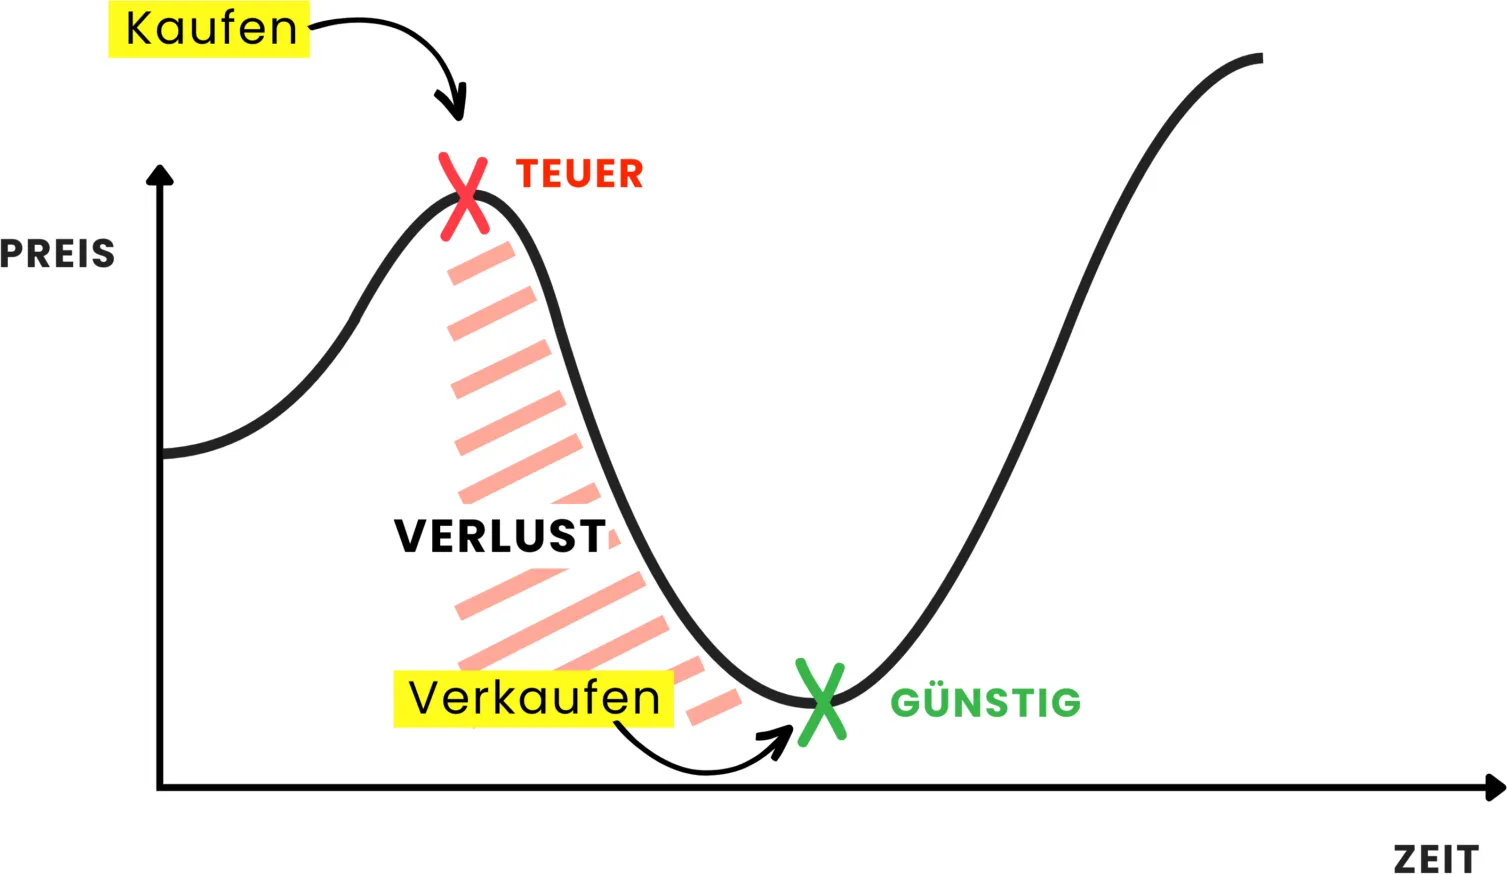
Die meisten Leute kaufen ETFs erst dann, wenn die Stimmung gerade gut ist, also die Preise schon total hoch sind, und verkaufen sie, wenn die Kurse so richtig abschmieren. Denn dann bekommen sie Angst und wollen ihr Geld in Sicherheit bringen. Sie warten dann, um zu einem späteren – vermeintlich besseren – Zeitpunkt wieder einzusteigen.
Wie man hier sehen kann, hätte man bei solch einem Vorgehen auch gleich sein Geld aus dem Fenster werfen können.
Aber warum verbrennen Leute so aktiv ihr Geld?
Das ist erstmal total normal: Wir Menschen lassen uns leicht von den ganzen Nachrichten, die den Untergang des Abendlandes prognostizieren, einschüchtern. Und da ist es schwer, rational zu handeln, wenn um einen herum Panik geschürt wird.
Das liegt auch daran, dass wir Ereignisse, die gerade passiert sind, als viel wichtiger einstufen, als Dinge, die schon länger zurückliegen. Das nennt sich auch Recency Bias oder Aktualitätsverzerrung. Doch nur, weil etwas gerade passiert ist, heißt das ja noch lange nicht, dass das eine Aussagekraft für die langfristige Zukunft hat.
Denn das Problem ist: Keiner kann seriös ansatzweise vorhersagen, wie sich die Kurse in der nahen Zukunft entwickeln werden. Das einzige, was wir zumindest mit Blick auf jahrzehntelange Daten wissen, ist, dass es bei ausreichend langen Anlagedauern positive Renditen am globalen Aktienmarkt gibt.
Schaut man zum Beispiel auf die durchschnittlichen Jahresrenditen des MSCI World, so kann man erkennen, dass es immer wieder Jahre gibt, in denen der Aktienmarkt nach unten abrutscht.
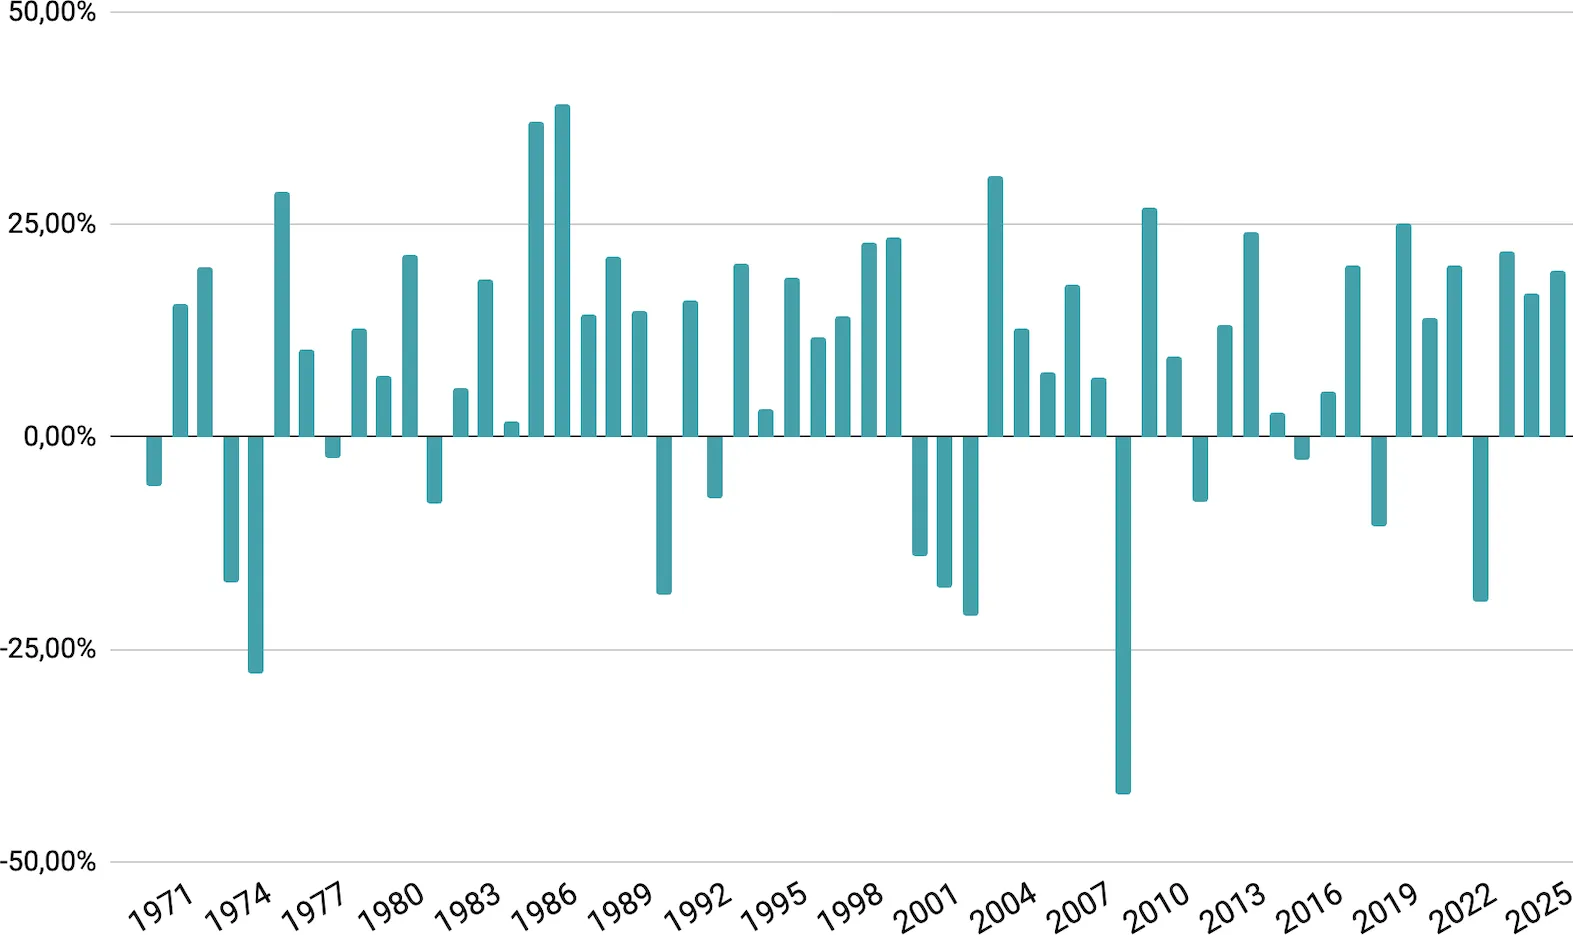
Wenn wir uns aber nicht ein Jahr, sondern fünf Jahre anschauen, also annehmen, wir hätten fünf Jahre lang angelegt, dann gibt es viel öfter eine positive Rendite, als wenn man nur auf einzelne Jahre blickt.
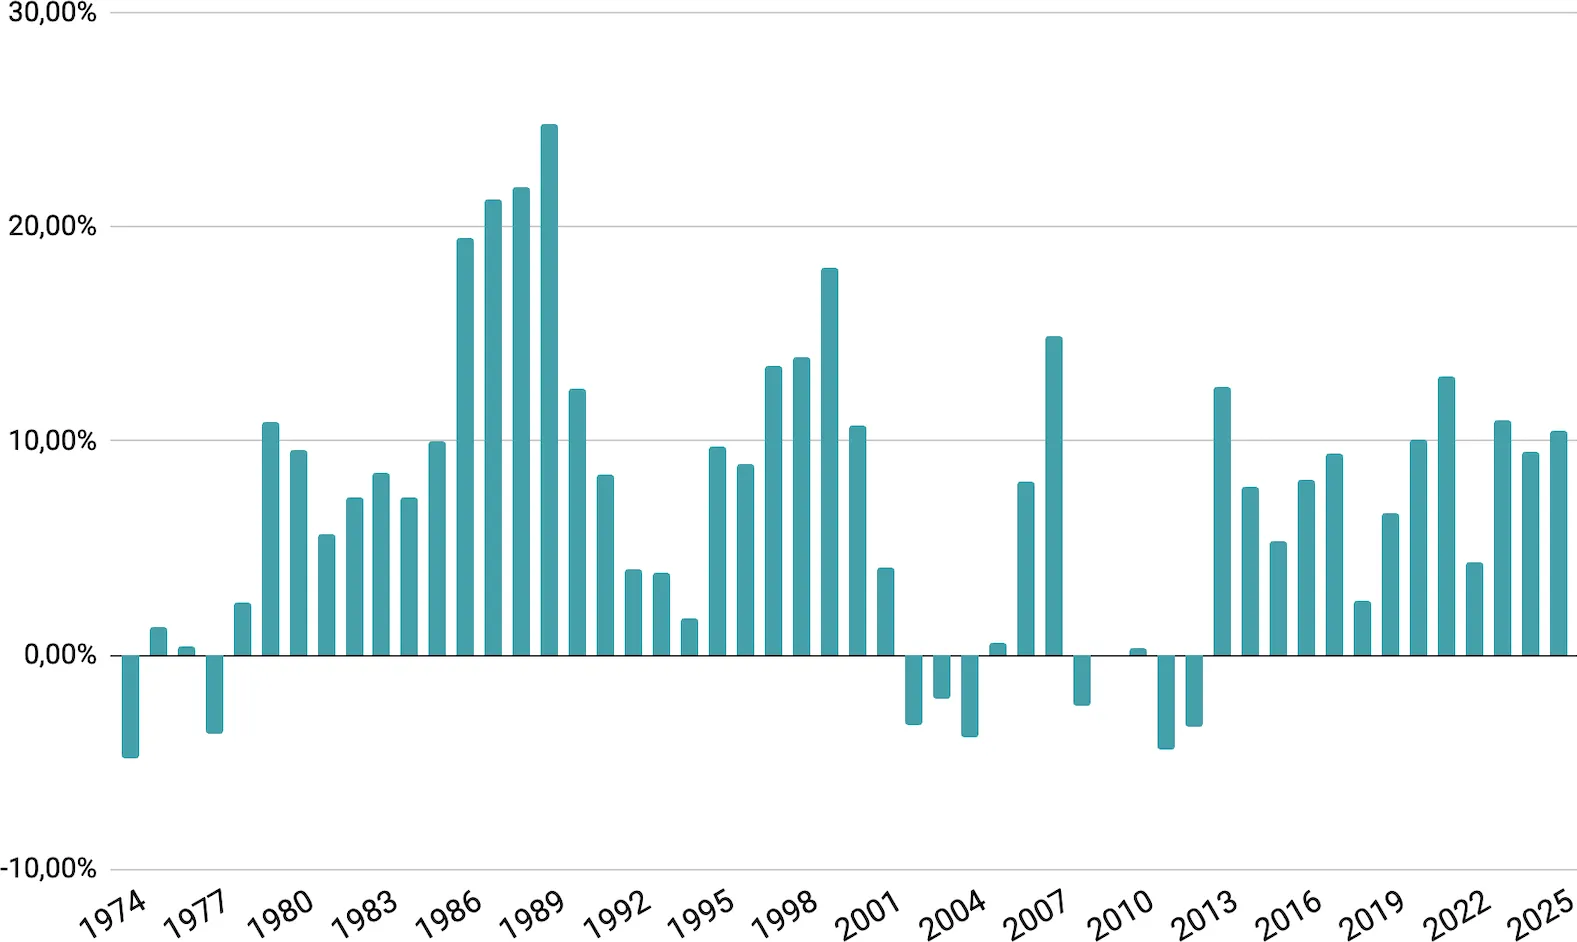
Wenn wir weiterschauen, sehen wir, dass es in der Geschichte des MSCI World nach zehnjähriger Haltedauer nur zwei Jahre gegeben hat – nämlich die in der jüngsten schweren Finanzkrise – wo wir bei Verkauf Verluste gemacht hätten.
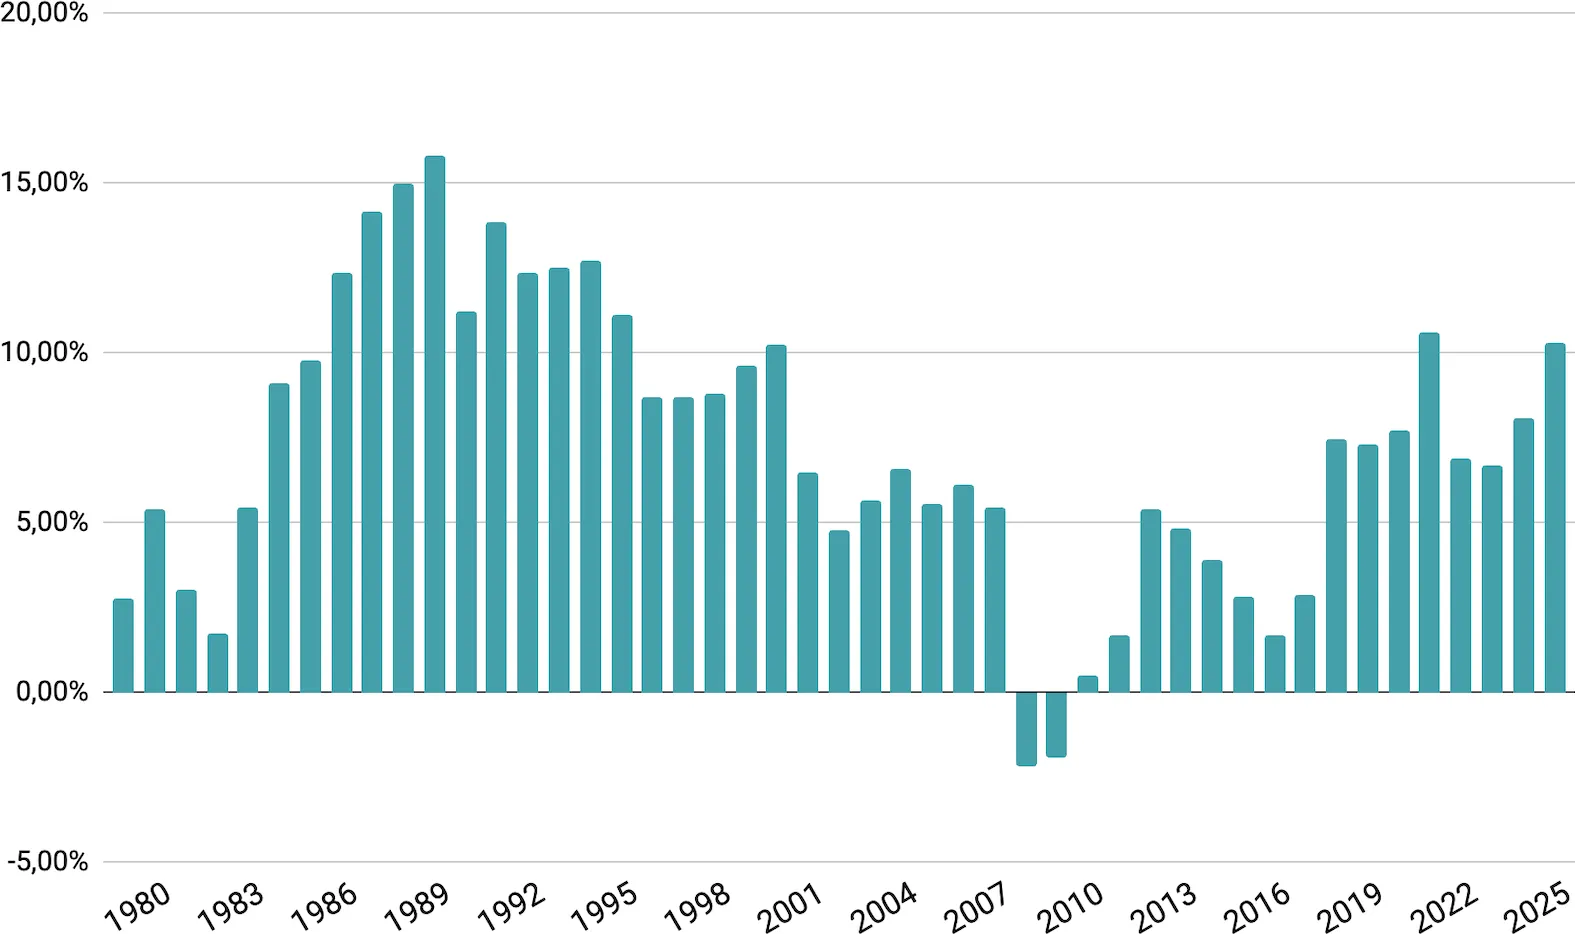
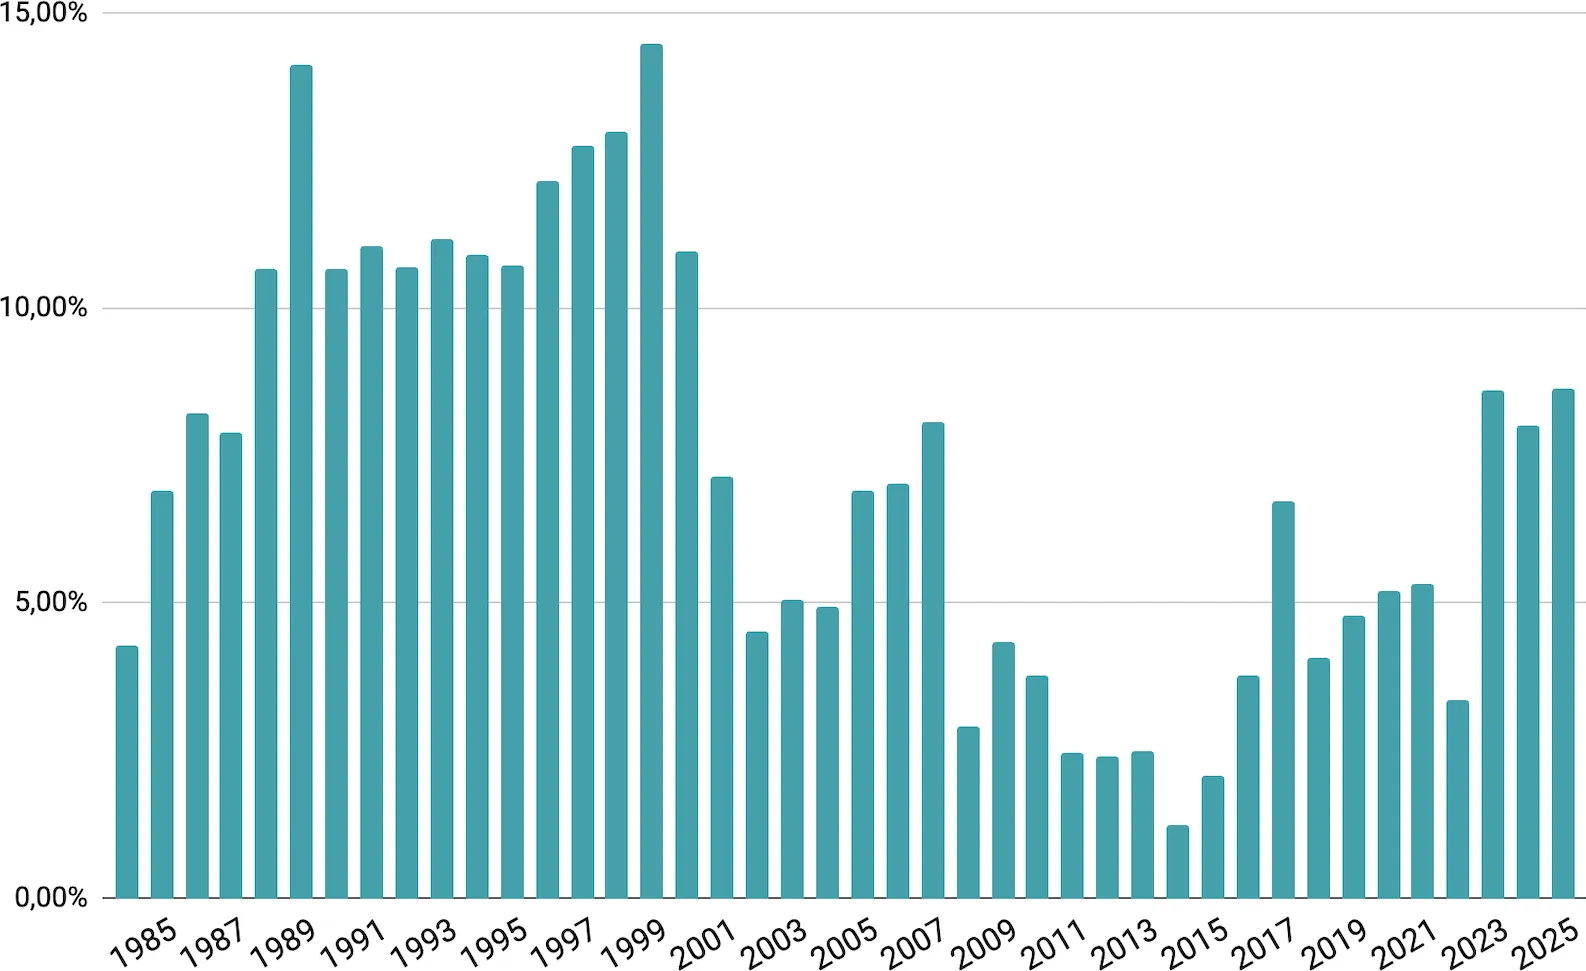
Nach 15 Jahren war seit Bestehen des MSCI World immer eine positive Rendite zu verzeichnen.
Ich fasse das mal klar verständlich zusammen: Wir hätten Gewinne mit unserem ETF gemacht, wenn wir mitten in der Finanzkrise verkauft hätten, solange wir 15 Jahre vorher die Anteile gekauft hätten.
Das Timing von „perfekten“ Einstiegszeitpunkten kannst Du aber echt vergessen. Denn sobald Du erfährst, dass sich zum Beispiel die Wirtschaft nach einer Krise wieder erholt, dann ist das ja längst schon wieder eingepreist in den Kursen an der Börse! Dann sind die Kurse also schon wieder gestiegen und Du hast den Tiefpunkt garantiert verpasst. Wann das absolute Tal oder ein Höchststand erreicht ist, das weiß man immer erst hinterher.
Die Zusammenhänge sind im Vorfeld einfach nicht zu durchschauen: Nur, weil es einen wirtschaftlichen Abschwung gibt, heißt das z.B. noch lange nicht, dass es mit den Aktien auch bergab geht!
Das haben wir zuletzt in 2009 gesehen, da stiegen trotz negativem Wirtschaftswachstum die Kurse.
Eigentlich sind das doch alles gute Nachrichten: Der ganze Aufwand, um den „optimalen“ Zeitpunkt zu finden, die ganze Komplexität, die das mit sich bringt – das kann man sich alles sparen. Und es ist nicht nur unnötig, sondern sogar schädlich!
Wir blicken mittlerweile auf zahlreiche Studien aus den letzten 50 Jahren und alle kommen zu dem gleichen Ergebnis: 1. geht es langfristig bergauf, auch wenn es zwischendurch mal bergab geht und 2. funktioniert das Vorhersagen von „richtigen“ oder „falschen“ Einstiegszeitpunkten einfach nicht. Noch nicht einmal für die Profis, das wurde vielfach belegt.
Aus emotionalen Gründen ETFs zu kaufen oder zu verkaufen, ob aus Angst oder Gier, ist wirklich schädlich für unsere Geldanlage, weil wir so mit hoher Wahrscheinlichkeit Verluste machen. Wir sollten uns einfach stoisch an unsere Strategie halten.
Weitere typische ETF-Anfängerfehler
Fehlendes Grundwissen
Der wahrscheinlich bedeutendste – oder genauer – der ungünstigste Fehler, den Du machen kannst, ist ohne Grundwissen mit der Anlage in ETFs zu starten. Zu verstehen, in was Du da eigentlich investierst und nicht einfach blind zu „shoppen“, ist entscheidend.
Ohne einigermaßen begriffen zu haben, was ETFs sind, wird vermutlich eine Krise am Kapitalmarkt zu verheerenden Fehlern auf Deiner Seite führen: Denk an die Finanzkrise 2008 / 2009 oder den letzten Kurseinbruch durch Corona.
Kein Vertrauen
Hat man nicht direkt als Einsteiger verinnerlicht, wie der Kapitalmarkt funktioniert und ist völlig unbewandert, was die bisherige Historie von Aktienkursen und Co. betrifft, kommt Panik auf. Was ist, wenn sich die Märkte nie wieder erholen? Bin ich kurz davor, all mein Geld zu verlieren?
Solche Gedanken führen unweigerlich zu Panikverkäufen – außer Du weißt, wie Du damit umzugehen hast. Verluste, die bis dato eigentlich nur auf dem Papier vorhanden waren, werden durch Verkäufe zu realen Verlusten.
So schützt Du Dich
Vor diesem größten Risiko (also vor Dir selbst) kannst Du Dich am allerbesten schützen, indem Du Dir ein Grundwissen aufbaust und so sichergehst, dass Du wirklich verstanden hast, was Du da tust und auf welchen Prinzipien Deine Geldanlage fußt.
Hier kommt schon mal ein erster Baustein Deines Basiswissens: Wenn man in globale, breit gestreute ETFs investiert, sind Krisen langfristig gesehen gar kein Problem. Du musst sie nur aushalten und abwarten können. Das ist psychologisch gesehen nicht ganz einfach, klar. Dabei hilft der Aufbau von Grundlagenwissen mit Abstand am meisten.
Sich bei den Kosten verzetteln
ETFs an sich sind sehr günstig. Sie sind quasi die Discounter unter den Angeboten am Kapitalmarkt. Aktiv gemanagte Fonds oder gar Rentenversicherungen sind – um bei dem Bild zu bleiben – die Feinkostläden, leider aber nur mit Blick auf den Preis, nicht die Qualität (mehr dazu in unserem Offenen Brief an die Finanzindustrie).
Jedes Prozentchen zählt
Derartige Produkte sind deutlich teurer. Und mit „deutlich“ sind nicht 0,1 % oder 0,2 % gemeint, sondern 1 %, teils 3 % oder 4 %. Einstellige Prozentunterschiede sind nicht zu unterschätzen: Sie machen für uns Anleger langfristig gesehen richtig viel aus – und zwar locker fünfstellige Beträge mit Blick auf Dein Gesamtvermögen! Wir reden hier also nicht von Peanuts.
Breite ETFs hingegen bewegen sich grob im Kostenbereich von 0,1 % – 0,2 %. Da nach und nach immer mehr Anbieter auf den Markt gekommen sind, ist der Preisdruck unter den Fondsgesellschaften enorm gewachsen und sorgt weiterhin für sinkende Verwaltungskosten.
Nicht overengineeren
Nun ist es natürlich smart, sich auf jeden Fall einen günstigen ETF herauszupicken. Aber man muss auch keine Wissenschaft draus machen. Solange zu suchen, bis Du garantiert den günstigsten ETF von allen gefunden hast, macht einfach keinen Sinn.
Denn, wie gesagt, sind ETFs insgesamt schon so kosteneffizient, dass Du im Verhältnis nicht mehr viel optimieren kannst. Wenn Du magst kannst Du mal diesen Rechner hier benutzen, um zu schauen, was Kostenunterschiede im 0,X %-Bereich ausmachen.
Diese Optimierung wird Dich nicht wirklich weiterbringen, sondern nur wertvolle Zeit stehlen. Solange Du also insgesamt auf kostengünstige ETFs setzt und bei einem super günstigen Broker bist, hast Du den wichtigsten Schritt bei diesem Thema gemacht.
Die ETFs so oft wie die Unterhose wechseln
A propos Broker: Manche (insbesondere ältere) Banken werben mit Aktionsangeboten für ausgewählte ETFs. Und wie das mit den Aktionsangeboten so ist: Sie sind meistens nicht von Dauer. Natürlich sind diese Angebote sehr attraktiv und wer möchte nicht gerne Kosten sparen?
Das Problem ist jedoch: Wenn Du Deine ETFs danach auswählst, wo sie gerade kostenlos angeboten werden, dann hast Du ziemlich viel zu tun. Ist ja klar, denn jedes Mal, wenn z.B. Dein ausgewählter Sparplan nicht mehr kostenlos ist, musst Du überlegen, ob Du den ETF oder gar den Broker wechselst.
Versteckte Kosten
Damit hast Du dann nicht nur ziemlich viel Aufwand, denn Du musst ja ständig die Angebote der Broker im Auge behalten und die ETFs kaufen und verkaufen; sondern es kommen auch Kosten hinzu – nämlich immer dann, wenn Du die alten Anteile verkaufst.
Natürlich kannst Du einen alten ETF auch einfach liegen lassen,* aber dieses ständige ETF-Gehopse ist ineffizient, mühevoll und im dümmsten Fall auch kostenintensiv und somit sinnlos.
Transaktionskosten sind Schnee von gestern
Suche Dir also lieber einen Broker OHNE Transaktionskosten aus und schnapp Dir dort einfach die besten ETFs Deiner gewünschten Anlageklassen.
* Es kann u.U. Sinn machen, einen ETF zu wechseln, wenn z.B. ein neuer, günstigerer auf den Markt kommt. Dann kann man einfach den neuen besparen und den alten liegen lassen. Das hat an dieser Stelle aber nichts mit den Transaktionskosten des Brokers, sondern mit den Verwaltungskosten des ETFs zu tun.
Branchen- und Regionen-Wetten eingehen
Natürlich kannst Du Dir darüber Gedanken machen, wie sich die Weltwirtschaft entwickeln wird und welchen Einfluss das auf die Wirtschaftskraft einzelner Länder oder die Stärke einzelner Branchen haben wird. Du kannst das aber auch einfach lassen und den Index entscheiden lassen. Das wäre besser, glaub uns 🙂
Best Of
Wenn Du zum Beispiel im MSCI ACWI investiert bist, dann investierst Du damit in die stärksten Unternehmen der ganzen Welt. Sollten dann künftig beispielsweise die USA eine untergeordnete Rolle spielen und deren Unternehmen im Vergleich zu anderen immer mehr abstinken, dann wird sich das nach dem nächsten Update auch im Index widerspiegeln.
Du musst Dir also gar nicht erst ausmalen, was demnächst passieren könnte, sondern Du kannst die Entwicklung einfach mit einem ETF auf einen globalen Aktienindex mitnehmen.
Prinzip Bundesliga
Das Prinzip in einem Index ist eigentlich das Gleiche wie beim Fußball: In der Ersten Liga sind die stärksten Fußballvereine vertreten. Wenn ein Verein nun absteigt, weil er schlecht gespielt hat, rutscht der beste Verein aus der Zweiten Bundesliga nach oben. Genauso kannst Du Dir das bei einem Index vorstellen.
Wenn Du also einen ETF auf einen Index hast, dann brauchen Dich derartige Veränderungen nicht zu jucken, denn im Index werden einfach die Unternehmen „nachgeschoben“, die an Wert gewinnen und die schwachen fliegen raus.
Diversifikation, die keine wirkliche Diversifikation ist
Angenommen, Du bist brav im MSCI ACWI investiert und möchtest trotzdem Deutschland stärker gewichten, weil Du irgendwie denkst, dass sich Deutschland besonders überdurchschnittlich toll entwickeln wird (damit begehst Du übrigens Fehler Nr. 6, aber das nur am Rande :).
Du könntest Dir für Dein Vorhaben einen ETF auf den DAX aussuchen und in diesen ebenfalls investieren. Blöd an der Nummer: Du hast einzelne Unternehmen in Deinem Portfolio völlig übergewichtet.
Übergewicht
Zum Beispiel sind im DAX u. a. SAP und Siemens. Diese Unternehmen sind ebenfalls im MSCI ACWI vertreten. Durch die Investition in einen ETF auf den MSCI ACWI und einen auf den DAX investierst Du doppelt in diese beiden Unternehmen.
Anstelle also für mehr Diversifikation zu sorgen, hast Du einfach mehr in einige Unternehmen gesteckt. Das gilt es natürlich zu vermeiden – außer Du machst das absichtlich.
Das waren sie schon – die sieben häufigsten Fehler bei der Anlage in ETFs. Aber selbst hier gilt: Mach Dir keinen Stress! Es ist gut, diese Fehler von vorneherein zu vermeiden, aber es gibt nichts, was man nicht wieder ausbügeln könnte. Das Wichtigste ist, dass Deine Altersvorsorge ins Rollen kommt.
Falls Du mit dem Aufbau Deines Grundwissens loslegen willst (denk an Fehler Nr. 1 :), dann kannst Du Dich hier direkt für unser kostenloses ETF-Webinar anmelden!
Fazit
Die Sache ist die: Die genannten Fehler haben nichts mit mangelnder Intelligenz oder so zu tun. Im Grunde sind es einfach nur Fallen, in die wir tappen, weil es mit Blick auf Finanzen hoch emotional zugeht. Und natürlich werden wir auch leicht in die Irre geführt von den vielen Informationen da draußen, obwohl eigentlich nur ganz wenige Sachen relevant sind.
Wir machen daher auch eher Fehler, wenn uns das Grundlagenwissen fehlt, was uns darin festigen würde, unsere Strategie zu verfolgen.
Wenn Du also noch gar nicht verstehst, wie ETFs funktionieren, warum Krisen eigentlich gar kein Problem für die Geldanlage sind oder was genau das Konzept eines Weltportfolios ist, solltest Du Dir erstmal ein paar Basics draufschaffen, bevor Du investierst.
Sonst steigt massiv die Gefahr, dass Du durch Dein Unwissen falsch handelst. Am Ende hast Du dann womöglich weniger Geld als vorher, weil Du einen klassischen Anfängerfehler begehst. Neben den in diesem Blogpost genannten gibt es leider noch mehr:
Das könnte zum Beispiel sein, dass Du ständig Deine ETFs wechseln willst, weil es einen neuen, „besseren“ gibt.
Oder Du hast kein Vertrauen in Deine Strategie und investierst deshalb keine ausreichend hohen Summen.
Oder Du überlegst, wieder alles auf Eis zu legen und zu hinterfragen, weil Dein Depot in den ersten Monaten oder Jahren im Minus ist.
Das sind ein paar weitere Fehler, die wir immer wieder bei Menschen sehen, die mit dem Investieren starten.
In ETFs zu investieren ist wirklich nicht schwer, aber es gibt ein paar Punkte, die klar sein sollten, bevor Du damit loslegst.
Am besten schaust Du Dir daher gleich noch unser kostenloses ETF-Webinar an. Darin zeigen wir Dir noch einmal genau, von welchen Produkten Du am besten die Finger lässt und wie Du sicher eigenständig in ETFs anlegst.